 O Globo
Um nome forte para a economia, capaz de reverter as expectativas do mercado, com liderança para lidar com o Congresso e o Judiciário e convicção de que é preciso cuidar da macroeconomia e fazer o ajuste fiscal defendido por empresários e economistas. Só assim será possível evitar a deterioração da Economia no último mandato de Lula como presidente.
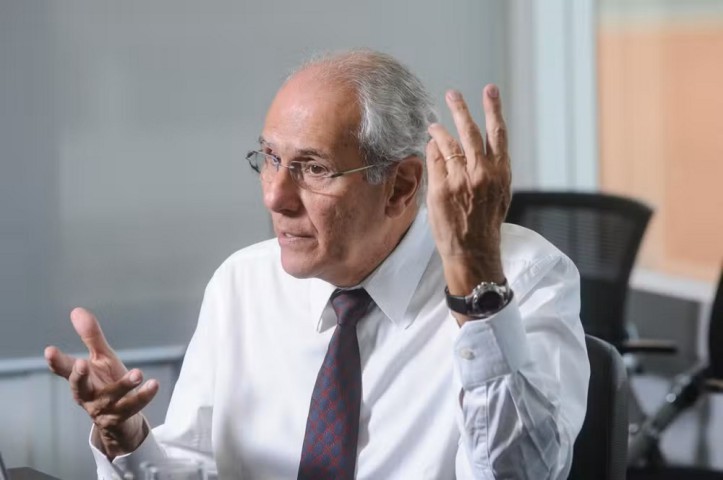
A avaliação é do ex-diretor da dívida pública e mercado aberto do Banco Central, Ph.D. em Economia pela The Johns Hopkins University e chefe do Centro de Estudos Monetários do FGV IBRE, José Júlio Senna.
Para ele, as mudanças na economia precisam começar já, enquanto um Congresso de maior oposição ao Executivo não tomar posse no próximo ano. Sem isso, o país corre o risco de entrar em recessão em 2027.
Senna deu a seguinte entrevista ao GLOBO: Qual o principal desafio do governo Lula.4 na economia?
Não há a menor dúvida de que a prioridade é a chamada estabilidade macroeconômica, que passa pelo ajuste fiscal. Todo mundo sabe que nessa administração a relação dívida/Produto Interno Bruto (PIB) piorou cerca de 10 pontos (chegou a 82,9%).
É muita coisa. A trajetória de gastos é muito grande, muito forte.
Então, não é uma situação sustentável. Na sua avaliação, o que deveria ser feito imediatamente?
Eu acho que o presidente Lula deveria voltar ao primeiro mandato. A situação lá era muito desconfortável, tínhamos dívida em dólar, situação internacional ruim, dívida externa, inflação, um monte de coisa.
Ele tinha acabado de tomar a posse e nunca tinha tido um cargo executivo. Certamente ficou assustado com a situação, e confiou numa pessoa que lhe era muito próxima, e com quem tinha muita liberdade, o ex-ministro Antonio Palocci, que era um médico, mas tinha uma intuição econômica extraordinária.
Levou pessoas muito competentes para o governo. E a primeira administração do Lula foi excelente, a melhor delas do ponto de vista da condução da macroeconomia.
Então, o senhor defende como primeira medida um nome forte para a economia... Sim, e tem que ser rápido.
É preciso aproveitar que ainda dá para aprovar algumas coisas no Congresso atual, porque depois que começar a próxima legislatura vai ser mais difícil. É fundamental, logo na largada, dar um sinal importante de como é que vai conduzir a política macroeconômica.
Não demorar para sinalizar porque as coisas podem piorar, e vão adquirindo raízes profundas. Fica mais difícil fazer o ajuste depois.
Que perfil de ministro da Fazenda seria importante para reverter as expectativas do mercado? Uma pessoa que não é necessariamente um técnico, mas conhece todo mundo.
Sabe identificar talentos, montar equipe, liderar. Tem que ser um nome inquestionável do ponto de vista de simbologia.
A gente precisa de um sinal. A bolsa desabou, o dólar subiu bastante.
Os juros que estavam em processo de queda, subiram de novo. A intervenção do Tesouro foi muito oportuna.
Mas são patamares muito desconfortáveis. E para lidar com isso, só mesmo um nome forte.
Circularam informações de que o presidente Lula cogitaria indicar Rafael Fonteles, governador reeleito do Piauí, ou o vice-presidente Geraldo Alckmin para a Fazenda. O que acha?
São nomes bons. O governador do Piauí, pelo visto, tem um bom treinamento em matemática, raciocínio linear.
O ministro Alckmin tem um bom senso muito grande. Mas é preciso um "big name", identificado com o ajuste macroeconômico, com capacidade de liderar uma equipe de gente que entende do riscado.
Esses nomes não vão virar o jogo. Precisamos de um nome que seja viável politicamente, e capaz de dar um choque de expectativas.
Que saiba lidar com o Judiciário, que também tem uma liberdade enorme para gastar. Mas acima de tudo é preciso ter convicção.
Todos os exemplos de ajustes fiscais significativos do mundo foram feitos por líderes que tinham muita convicção do que estavam fazendo. Porque o ajuste fiscal tem custo econômico e tem custo político.
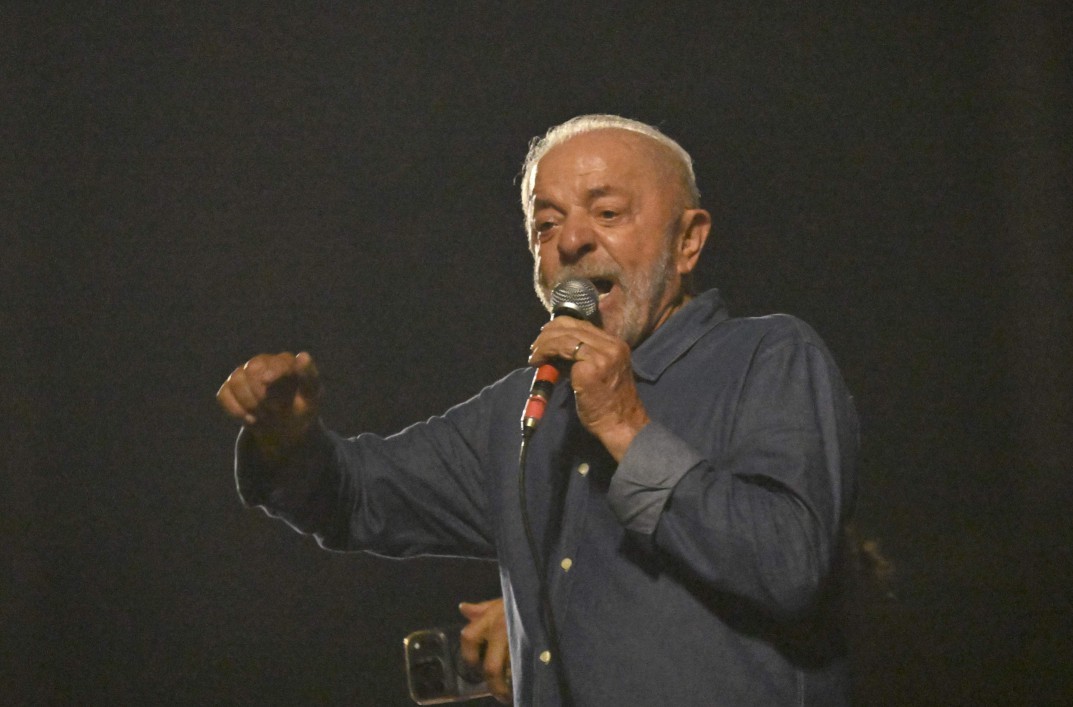
Mas o presidente Lula não tem nenhuma convicção. Então que ele pudesse escolher alguém com capacidade de liderança e com convicção.
Com faca nos dentes e sangue nos olhos. Mas o senhor acha que Lula terá essa preocupação com o quadro fiscal? Na campanha, ele não demonstrou isso..
O presidente Lula teve uma vitória extraordinária contra todas as pesquisas, com diferença de mais de 4 milhões de votos para seu oponente. O grande mérito é dele mesmo.
E ele venceu defendendo e implementando as coisas em que ele acredita. Então, por que ele vai fazer diferente? Não vai fazer.
Ele não vai ceder um milímetro das convicções dele. Nas entrevistas, nas sabatinas, ele disse que o problema da dívida se resolve fazendo a economia crescer.
E, para ele, a economia cresce quando tem gasto público. Então, esses ajustes que todos pedem, os empresários de bom senso, os economistas bem formados, eu acho que ele não vai partir para isso.
Então, eu queria que alguém principalmente com acesso aos ouvidos do Lula, pudesse convencê-lo, que ele teve uma vitória maravilhosa, e será seu último mandato. Então, é preciso cuidar do lado macro com bastante esmero, para que a coisa não se deteriore.
O ministro Dario Durigan disse que o governo federal vai apresentar medidas legais e estabelecer instrumentos jurídicos para que seja garantida a perseguição do centro da meta fiscal de resultado primário. Isso é suficiente para convencer o mercado?
Não passa nem perto de fazer algum efeito. Estamos falando de 0,25% do PIB.
O certo deveria ser sempre buscar o centro da meta mesmo. E o arcabouço fiscal? Precisa ser mantido, reavaliado?
Eu fui muito crítico desde o começo com esse arcabouço fiscal, porque ele exige um permanente aumento da tributação. Isso é insustentável e principalmente sufocante para a economia.
Sufoca o espírito empreendedor. E todo mundo sabe, está anunciado, a despesa vai crescer 2,5% reais ao ano, acima da inflação.
Cresceu mais até. Então, para isso, tem que ter mais receita de tributo.
Na minha avaliação, é uma coisa insustentável. Não tem como um programa de gasto público ser baseado no aumento permanente da carga tributária.
Já se falou em ajustar o crescimento das despesas para 1,5%. Não resolve porque o espírito não está correto.
O país já tem uma carga tributária muito alta para o nosso padrão de desenvolvimento econômico. Mas o senhor acha importante ter uma regra, um teto, alguma coisa que limitasse o gasto?
O histórico de regras fiscais não costuma ser bom internacionalmente. No Brasil, em particular.
Então, eu preferiria ter no comando das ações, tocando a política fiscal, alguém com um grau de convicção muito alto do que precisa ser feito. Mas alguém de olho vivo, rédea curta, e austeridade como princípio.
Em alguns momentos, dependendo dos ciclos da economia, você pode ser um pouco mais liberal no gasto. Com regra, a tendência para burlar é muito grande.
Eu até tive simpatias pelo teto de gastos. Mas a gente viu, em pouco tempo, que a turma arruma uma maneira de driblar, de criar uma exceção.
Mas isso bate na dívida do mesmo jeito. Qual é o ajuste fiscal que o senhor considera necessário?
É o que está na cabeça da maior parte dos analistas. Alguma coisa entre 2% e 3% do PIB, mas que não precisa ser feito de uma vez.
Teria que ser uma coisa gradual, olhando os desperdícios do Orçamento, ou seja, gastos que não precisam ser feitos, assim como acontece no orçamento das famílias, das empresas. Tem um monte de coisas que podem ser feitas, mas seria inescapável conter o crescimento das despesas obrigatórias.
Isso não tem jeito, tem que escolher. Com quais medidas seria possível reduzir o crescimento das despesas obrigatórias?
São as básicas, que qualquer analista que mergulha nas contas públicas do Brasil conhece. A indexação do salário mínimo a gastos de previdência é algo que não é produtivo.
Pelo contrário, é muito prejudicial. A questão do piso constitucional de educação e de saúde e as vinculações todas que existem.
A questão da previdência. Não tem dúvida, a despesa da previdência cresce mais do que a receita.
Então, logo adiante, vai ter que ter alguma coisa que corrija o rumo. A economia já vem desacelerando, o Banco Central vinha reduzindo os juros.
Esse movimento vai continuar para que a economia retome o fôlego? A gente tem visto o Banco Central reduzindo os juros gradualmente.
Mas no final de junho, o BC definiu que o balanço de risco para a inflação era assimétrico, para cima. Então, a chance de a inflação ser mais alta do que estava projetada era superior à chance de ser mais baixa.
A gente tinha ali expectativas desancoradas, os gastos do período eleitoral, tudo desfavorável. Mas o BC, mesmo com a chance de a inflação ser mais alta, continuar reduzindo os juros.
Ou seja, a vontade do Banco Central em condições normais, é de dar sequência ao movimento de baixa de juros. Mas o senhor avalia que isso será possível na próxima reunião do Copom, em novembro?
Com o que está acontecendo, câmbio a R$ 5,35, as expectativas de inflação pioraram muito. O Banco Central agora vai ter dificuldade para reduzir juros.
E na minha opinião, não cabe reduzir juros agora. O BC vai ter que segurar.
Então, a chance de o país ter um crescimento econômico fraco em 2027 aumenta? Eu vejo uma ameaça de recessão em 2027.
É uma ameaça, não sei o que vai acontecer. Mas vamos pegar os três segmentos da economia: governo, famílias e empresas.
O balanço patrimonial dos três está deteriorado. Não do lado dos ativos, mas sim da dívida do governo, das famílias e das empresas.
Esse aumento severo das dívidas nesses três segmentos, tornaram os balanços patrimoniais muito desfavoráveis. A experiência internacional mostra que, sempre que isso acontece, há um movimento de tentar reestruturar o patrimônio nestes três segmentos.
E ao dar uma organizada nas dívidas, você gasta menos. E a demanda passa a se expandir mais lentamente.
Isto é sinal de desaceleração econômica, que pode chegar a uma recessão. Quando o Banco Central corta os juros mesmo com sinal de que a inflação pode ser mais alta, ela está enxergando exatamente esse problema que eu estou falando.
Que mais adiante a situação pode ficar complicada. Temos mercado de trabalho aquecido, não temos hiato de produto, tudo isso é verdade.
Mas, na medida em que as coisas evoluam e haja um esforço para equacionar o lado dos passivos, a demanda encolhe, a atividade econômica sofre e a gente não sabe lá adiante aonde isso vai parar. O governo sempre acha que compra tempo, emite dinheiro, dá um jeito.
Mas o setor privado e as famílias não têm como. Ou seja, com inflação pressionada, o BC fica de mãos amarradas para reduzir juros e estimular a economia...
O melhor remédio em matéria de política macroeconômica para lidar com essa desaceleração da atividade é a redução de juros. Só que agora o espaço é zero para fazer isso.
A expectativa de inflação para o próximo ano já é 5%. O BC está de mãos amarradas.