 O Globo
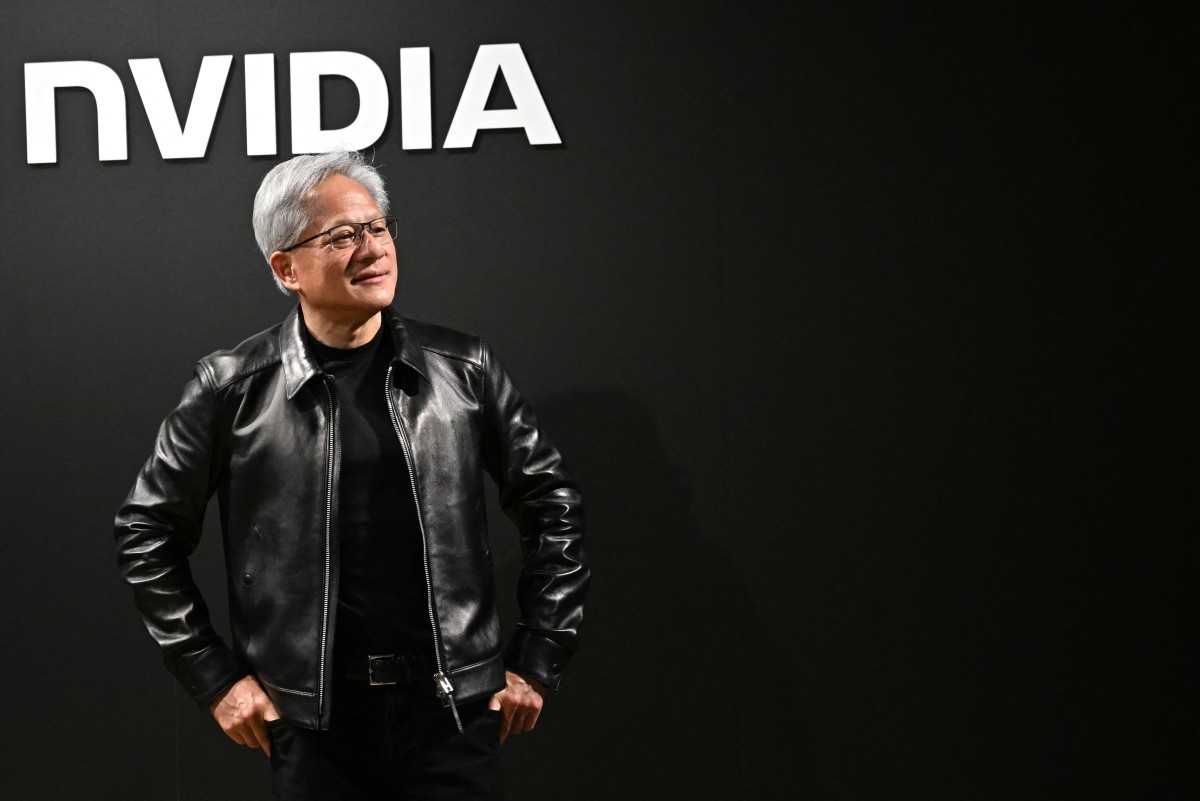
Nvidia está prestes a se tornar a primeira empresa do mundo a atingir um valor de mercado de US$ 6 trilhões, à medida que os investidores voltam a direcionar recursos para a fabricante de chips de inteligência artificial, após um início de ano decepcionante. Nova ferramenta: Nvidia lança sistema projetado para impedir que agentes de IA saiam do controle ‘Coach’ de robô: Veja como brasileiros ganham dinheiro gravando tarefas como faxina para treinar IA As ações voltaram a atingir uma máxima histórica depois que a empresa apresentou uma projeção robusta de receita e anunciou a maior autorização para recompra de ações de sua história, aproveitando uma avaliação que está próxima das mínimas dos últimos anos.
Esses dois pilares — forte crescimento e um múltiplo de valorização baixo — se destacam especialmente em um momento em que os investidores enfrentam taxas de juros elevadas e dados econômicos fracos. As ações subiram até 1,9% no início dos negócios desta terça-feira, levando o índice S&P 500 ao seu primeiro recorde desde agosto. A ação acumula alta de 30% neste ano, em uma valorização que acrescentou US$ 1,3 trilhão à capitalização de mercado da Nvidia, levando-a para pouco menos de US$ 5,8 trilhões. A empresa também é, de longe, a maior responsável pela alta de 14% do S&P 500 em 2026. — A Nvidia é atraente tanto do ponto de vista do crescimento quanto do valor, e parece um porto seguro diante de qualquer dano que taxas de juros mais altas possam causar à economia — disse Jim Awad, diretor-gerente sênior da Clearstead Advisors, que possui ações da Nvidia.
—Tudo isso faz dela uma proposta tão atraente neste momento e um ativo para o qual os investidores devem continuar migrando se estiverem preocupados — acrescentou. Concorrência: Deepseek revela ferramentas para chips de IA que prometem destronar a Nvidia O movimento é particularmente impressionante considerando que as ações acumulavam queda de 11% no ano em 30 de março, quando os investidores começaram a questionar as centenas de bilhões de dólares que estavam sendo destinados à infraestrutura de inteligência artificial. Desde então, o sentimento em relação ao cenário da IA mudou completamente, e questões mais existenciais sobre as ameaças potenciais que ela representa para a humanidade passaram a dominar o debate.
GPU GB200 Blackwell da Nvidia SeongJoon Cho/Bloomberg Enquanto isso, os riscos de inflação e a possibilidade de elevação das taxas de juros pelo Federal Reserve fizeram com que empresas de tecnologia de megacapitalização, como a Nvidia, parecessem relativamente seguras aos olhos dos investidores. — À medida que os temores de alta dos juros se concretizam, o dinheiro começa a migrar para essas ações de tecnologia de megacapitalização porque elas são um pouco mais resistentes às altas de juros — disse Larry Tentarelli, da Blue Chip Daily.
Opinião dos especialistas: Acordo de autorregulamentação da IA concentra o poder sobre a tecnologia em poucas empresas Ele acrescentou que o setor de semicondutores também se recuperou, impulsionado pelo agente de IA Muse, da Meta: — Há uma grande rotação de volta para os semicondutores, uma grande rotação de volta para as empresas de megacapitalização, e ambos os movimentos favorecem a Nvidia. O interesse dos investidores ficou ainda mais evidente com a autorização da Nvidia para acrescentar US$ 150 bilhões ao seu programa existente de recompra de ações. O CEO Jensen Huang disse que a medida “reflete nossa confiança na oportunidade de longo prazo que temos pela frente”. Antes disso, ele havia chamado a Nvidia de “a primeira e única ação de crescimento e valor do mundo”. Wall Street tende a gostar de programas de recompra de ações porque eles representam uma forma de distribuição de recursos aos acionistas e reduzem o número de ações em circulação, proporcionando um impulso ao lucro por ação (LPA). A recompra da Nvidia é particularmente incomum entre as empresas de Big Tech, que estão direcionando principalmente seu caixa para investimentos em inteligência artificial, com a exceção da Apple. A recompra “é exatamente o que os investidores querem ver”, pois mostra que a empresa está “compartilhando com os investidores a riqueza gerada por suas margens de lucro absurdamente altas”, escreveu Jordan Klein, analista da Mizuho Securities, em uma nota enviada aos clientes em 28 de setembro. Embora exista o argumento de que as recompras de ações são apenas uma maneira de as empresas inflarem o lucro por ação sem crescimento orgânico, isso dificilmente se aplica à Nvidia. Em seu relatório anterior, a fabricante de chips projetou que suas vendas cresceriam 70% no ano fiscal de 2028, bem acima dos 45% de crescimento que eram esperados. — O motivo pelo qual ela consegue fazer uma recompra tão gigantesca é que está crescendo tão rapidamente que tem mais dinheiro do que sabe o que fazer com ele — disse Awad, da Clearstead. —A empresa continua na vanguarda de uma revolução da inteligência artificial que não dá sinais de perder força, e a demanda que vem observando parece não ser afetada pelo aumento dos juros, o que reforça a confiança na sustentabilidade desse crescimento. Espera-se que o lucro líquido da Nvidia dobre no ano fiscal de 2027, que termina em janeiro, enquanto a receita deverá saltar 90%. Um ano antes, ambos os indicadores haviam crescido 65%. Mas, mesmo com tudo isso, a Nvidia ainda está ficando para trás em relação ao setor de semicondutores como um todo neste ano. O Philadelphia Stock Exchange Semiconductor Index acumula alta de 87% em 2026, impulsionado por empresas como Micron Technology, Marvell Technology e Intel, cujas ações subiram mais de 200%, mesmo sendo negociadas abaixo das máximas históricas alcançadas no início do ano. É claro que pelo menos parte do problema da Nvidia é simplesmente uma questão de dimensão de mercado — ela agora é a maior ação do mundo, e é preciso muito para provocar um movimento significativo em uma ação que, de longe, foi a melhor performance do S&P 500 na última década. Será que esse crescimento pode continuar nesse ritmo? Essa questão está no centro do motivo pelo qual a ação agora é negociada a menos de 18 vezes o lucro esperado para os próximos 12 meses, próximo de seu nível mais baixo em 10 anos e abaixo do múltiplo do índice S&P 500, que está avaliado em 19 vezes o lucro futuro. — A Nvidia é uma ação barata, mas o problema que ela enfrenta é que, de certa forma, tornou-se vítima do próprio sucesso — disse Tentarelli. — É preciso simplesmente muita coisa para fazer uma diferença significativa.