 O Antogonista
Após seguir orientações de um falso funcionário do banco, mulher de 83 anos perdeu R$ 84 mil. Três movimentações fora do seu perfil foram decisivas para a Justiça reconhecer uma falha na segurança bancária.
Uma ligação aparentemente bancária levou uma idosa de 83 anos a perder R$ 84 mil em três operações. O caso chegou ao STJ e mostrou que a segurança oferecida pelo banco pode ser decisiva para definir quem responde pelo prejuízo.
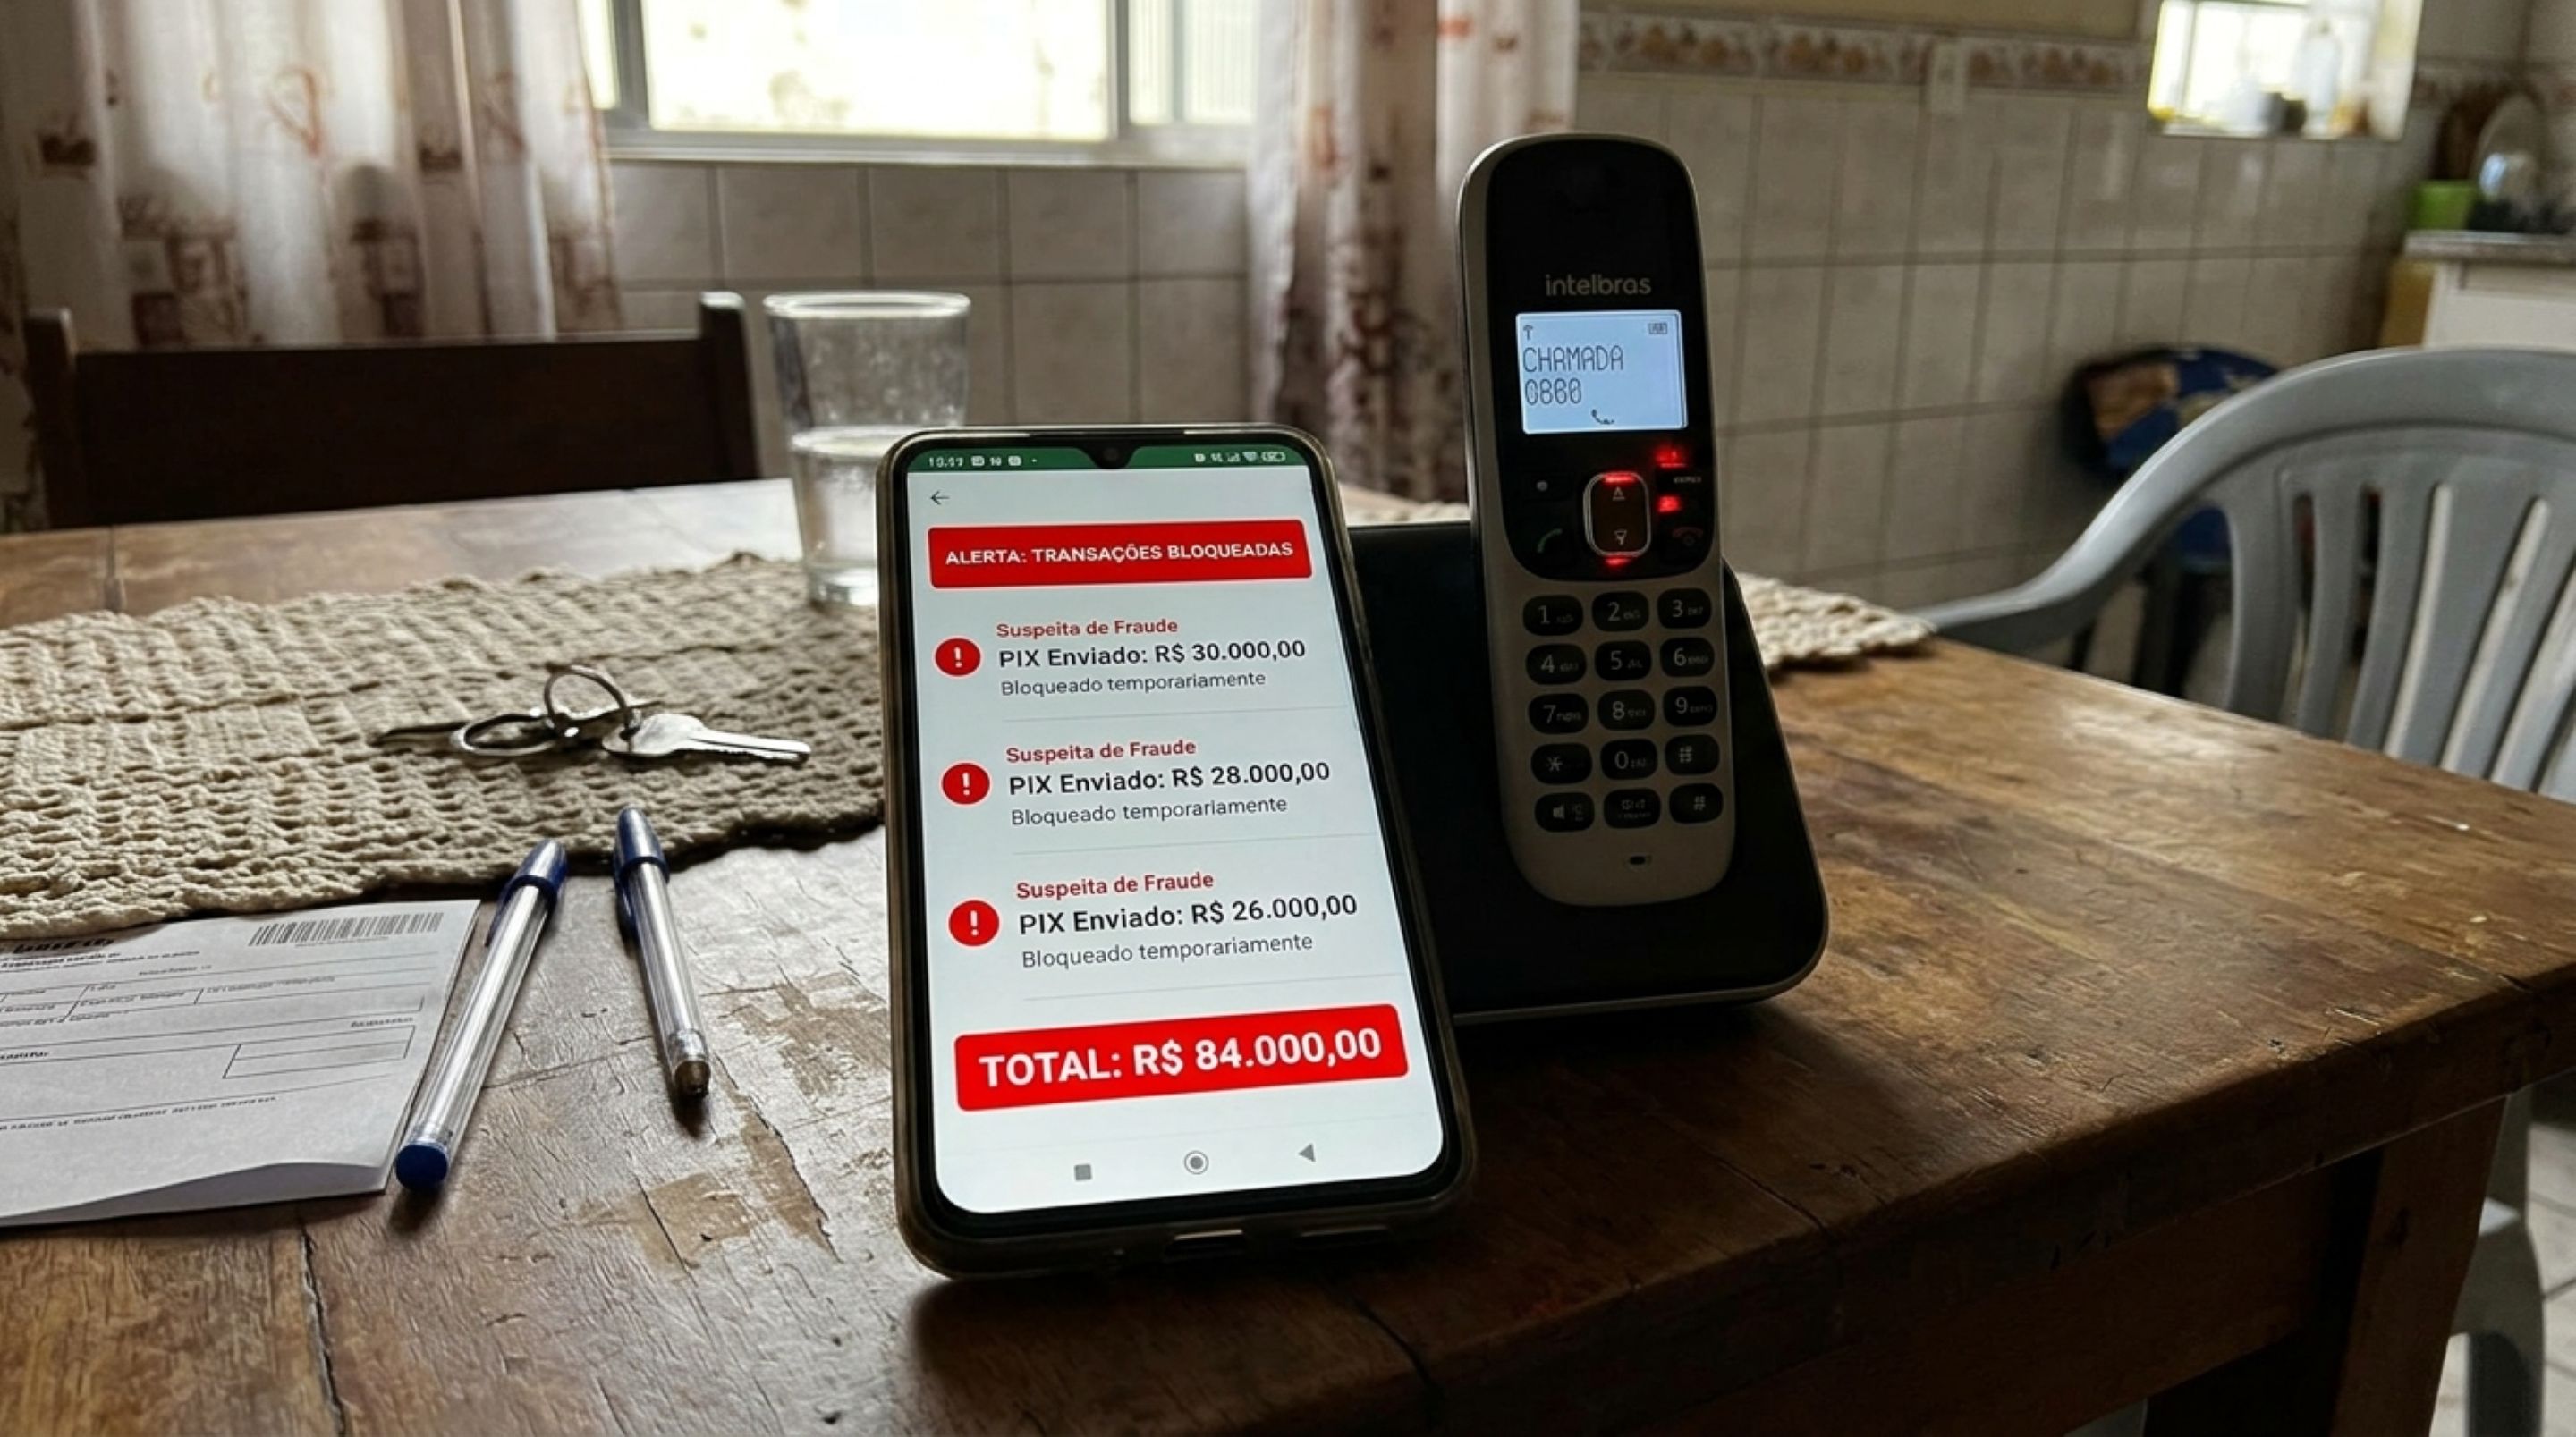
Um homem telefonou fingindo representar a instituição financeira e orientou a cliente a acessar o aplicativo bancário. Após seguir as instruções, ela identificou três transações não reconhecidas, realizadas no mesmo dia, que somavam R$ 84 mil em prejuízo.
O Mecanismo Especial de Devolução permitiu recuperar R$ 21 mil administrativamente, mas a discussão prosseguiu na Justiça. O Tribunal de Justiça de São Paulo atribuiu a responsabilidade à consumidora e afastou inicialmente a falha da instituição financeira.
Em 14 de setembro de 2026, a Terceira Turma do STJ analisou o REsp 2.281.517/SP, relatado pela ministra Daniela Teixeira. A ausência de bloqueio diante de três operações sucessivas e elevadas evidenciou deficiência na proteção bancária.
Os ministros consideraram que movimentações incompatíveis com o histórico de uma cliente idosa deveriam despertar mecanismos preventivos. Assim, a atipicidade das transferências foi central para reformar a decisão paulista e restabelecer a sentença favorável à consumidora.
Abaixo, um vídeo do canal FEBRABAN no YouTube para acompanhar o tema da segurança bancária: A fraude utilizou engenharia social para convencer a cliente de que conversava com um funcionário legítimo.
Embora ela tenha seguido as instruções recebidas, isso não bastou para caracterizar culpa exclusiva, diante da ausência de proteção contra operações suspeitas. O artigo 14 do Código de Defesa do Consumidor prevê responsabilidade objetiva por defeitos no serviço.
No julgamento, o STJ destacou que a vulnerabilidade da pessoa idosa reforça o dever de cuidado das instituições financeiras em serviços bancários. Alguns elementos ajudam a compreender por que o banco foi responsabilizado:
A avaliação do caso envolve comparar as operações contestadas com o comportamento habitual do correntista. Registros de valores, sequência das movimentações e histórico de uso ajudam a evidenciar a diferença entre uma atividade comum e uma fraude.
Também importa verificar como a instituição reagiu às transferências suspeitas e se havia mecanismos eficazes de prevenção. A recuperação parcial pelo MED não encerrou a controvérsia, porque a ausência de bloqueio continuou judicialmente relevante no processo.
A Súmula 479 do STJ reconhece a responsabilidade das instituições por fraudes ligadas ao risco das operações bancárias. Quando há defeito comprovado no serviço e relação com o dano, o banco pode ser obrigado ao ressarcimento.
Isso não significa que toda fraude produza reembolso automático. A instituição pode afastar sua responsabilidade se demonstrar ausência de falha ou culpa exclusiva da vítima ou de terceiro.
No caso da idosa, prevaleceu a omissão preventiva.