 Clickl Petroleoegas
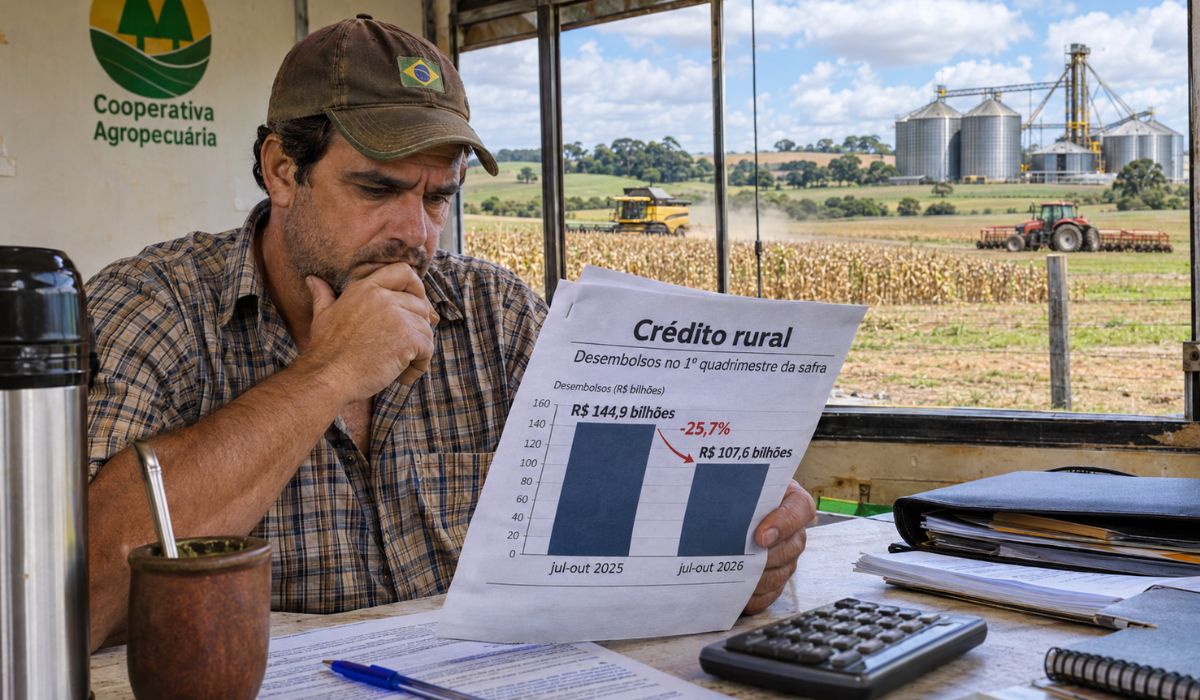
O desembolso de crédito rural no Brasil caiu 25,7% nos primeiros quatro meses da safra 2026/27, passando de R$ 144,9 bilhões, entre julho e outubro de 2025, para R$ 107,6 bilhões no mesmo período de 2026. A redução de R$ 37,3 bilhões atingiu financiamentos destinados a produtores de diferentes portes e evidencia a perda de ritmo na liberação de recursos para a agropecuária brasileira.
Os números fazem parte de um levantamento da Globo Rural, publicado em 9 de novembro, com base em informações do Banco Central consultadas em 6 de novembro de 2026. O recorte considera as linhas tradicionais de crédito rural do Plano Safra, utilizadas para financiar despesas de produção, investimentos, comercialização e outras atividades agropecuárias.
A retração ocorre em um ambiente de juros elevados, aumento da inadimplência e maior cautela das instituições financeiras. Embora o governo tenha anunciado um volume expressivo de recursos para a temporada, os desembolsos efetivos mostram que a contratação de financiamentos segue pressionada.
A redução mais expressiva em valores absolutos ocorreu entre os grandes produtores. O volume de financiamentos destinados a esse grupo caiu de aproximadamente R$ 82 bilhões para R$ 56 bilhões, uma retração próxima de 31,7% na comparação com os quatro primeiros meses da safra anterior.
Os médios produtores também enfrentaram uma redução acentuada. As liberações somaram R$ 22,3 bilhões entre julho e outubro de 2026, queda de 31,5% em relação ao mesmo intervalo de 2025.
Na agricultura familiar, a retração foi menor, mas também apareceu nos indicadores. Os desembolsos chegaram a R$ 29,1 bilhões, resultado 3% inferior ao registrado um ano antes.
As diferenças mostram que a restrição não atingiu todos os segmentos com a mesma intensidade. Grandes e médios produtores tiveram as maiores quedas proporcionais, enquanto as linhas destinadas à agricultura familiar apresentaram maior estabilidade relativa.
O impacto também depende do tipo de atividade financiada. O crédito de custeio é utilizado para despesas recorrentes, como sementes, fertilizantes, defensivos, combustível e manutenção das lavouras.
Já os financiamentos de investimento permitem adquirir máquinas, ampliar armazéns, instalar sistemas de irrigação e modernizar a infraestrutura produtiva. Com menos recursos sendo liberados, produtores e empresas precisam ajustar seus planos de financiamento.
Isso pode representar adiamento de investimentos, maior utilização de capital próprio ou busca por fontes alternativas de crédito, dependendo da situação financeira de cada negócio. O encarecimento do dinheiro é um dos fatores apontados por entidades do agronegócio para explicar a retração.
Com taxas elevadas, o financiamento fica mais caro para os produtores, enquanto os bancos passam a avaliar com maior rigor o risco de novas operações. Uma nota técnica divulgada pela Federação da Agricultura do Estado do Rio Grande do Sul (Farsul), em 5 de novembro, identificou uma tendência semelhante.
Segundo a entidade, as contratações de crédito rural somaram R$ 87,79 bilhões entre julho e setembro de 2026, queda de 22,65% em relação ao mesmo trimestre do ano passado. O levantamento da Farsul utiliza um período de três meses, diferente dos quatro meses considerados na pesquisa divulgada pela Globo Rural.
Os resultados, portanto, não devem ser comparados diretamente como se representassem o mesmo intervalo. Além da redução das contratações, a entidade identificou uma deterioração expressiva da carteira de crédito rural.
Em julho de 2026, o conjunto de operações renegociadas, prorrogadas, em atraso ou inadimplentes alcançou R$ 207,47 bilhões, equivalente a 23,46% do saldo total dos financiamentos rurais. Esse valor não representa apenas parcelas vencidas.
Ele reúne diferentes situações de dificuldade financeira, inclusive contratos que passaram por renegociação ou tiveram prazos prorrogados. Na avaliação da Farsul, o aumento das dívidas problemáticas e a restrição de novos financiamentos podem reforçar um ciclo desfavorável.
Produtores com dificuldades de pagamento enfrentam barreiras maiores para obter recursos, enquanto a falta de crédito pode comprometer investimentos necessários à continuidade da produção. A entidade também apontou que as contratações com juros livres, mais diretamente influenciadas pelas condições de mercado, recuaram 54,9% entre julho e setembro de 2026 na comparação anual.
O contraste entre o volume anunciado pelo governo e os recursos efetivamente liberados ajuda a dimensionar o cenário. Em junho de 2026, o Ministério da Agricultura e Pecuária apresentou o Plano Safra 2026/27 com R$ 525,1 bilhões programados para a agricultura empresarial.
Desse montante, R$ 384,9 bilhões foram destinados a custeio e comercialização, enquanto R$ 140,2 bilhões ficaram previstos para investimentos. A programação, entretanto, não significa que todo o dinheiro seja automaticamente transferido aos produtores.
Os financiamentos dependem de contratações, análise de crédito, disponibilidade operacional das instituições e cumprimento das condições de cada linha. Há também diferenças importantes na forma de contabilizar as operações.
Em outubro, o Ministério da Agricultura informou que a agricultura empresarial havia contratado R$ 107,1 bilhões entre julho e setembro, considerando financiamentos convencionais e recursos captados por meio de Cédulas de Produto Rural (CPRs). Esse total não pode ser confundido com os R$ 107,6 bilhões identificados no levantamento sobre julho a outubro.
Além de abranger períodos diferentes, os indicadores não possuem exatamente a mesma composição. As CPRs são instrumentos utilizados para obter recursos mediante compromissos vinculados à produção agropecuária.
Sua participação crescente mostra que parte do financiamento do setor ocorre por mecanismos diferentes das linhas tradicionais do crédito rural. Por isso, a queda de 25,7% não significa que todas as fontes de financiamento do agronegócio tenham encolhido nessa proporção.
O resultado se refere especificamente ao conjunto de operações e ao período examinados no levantamento. A redução dos desembolsos acontece justamente durante o início da temporada agrícola, quando produtores de diferentes regiões precisam financiar o plantio, os insumos e a manutenção das atividades.
A pressão é particularmente relevante para culturas como soja e milho, cujos custos de implantação exigem desembolsos antes da colheita e da comercialização da produção. A Farsul destacou que o volume contratado entre julho e setembro de 2026 ficou 46,55% abaixo do registrado no mesmo intervalo de 2023.
A comparação evidencia uma redução prolongada do financiamento tradicional durante o período de plantio, e não apenas uma oscilação isolada neste ano. Mesmo assim, o recuo do crédito não permite concluir automaticamente que a produção agropecuária brasileira cairá na mesma proporção.
O resultado das lavouras também depende do clima, da produtividade, dos preços e da capacidade dos produtores de utilizar recursos próprios ou outras fontes de financiamento. O Banco Central mantém informações sobre as operações de crédito rural no Sistema de Operações do Crédito Rural e do Proagro (Sicor).
Os dados são atualizados periodicamente e permitem acompanhar valores contratados, modalidades, fontes de recursos e distribuição regional dos financiamentos. Como a safra 2026/27 se estende até junho de 2027, os números dos quatro primeiros meses ainda não representam o resultado definitivo da temporada.
A evolução das próximas contratações mostrará se a retração inicial continuará ou se haverá recuperação do financiamento rural ao longo do ciclo.