 Valor
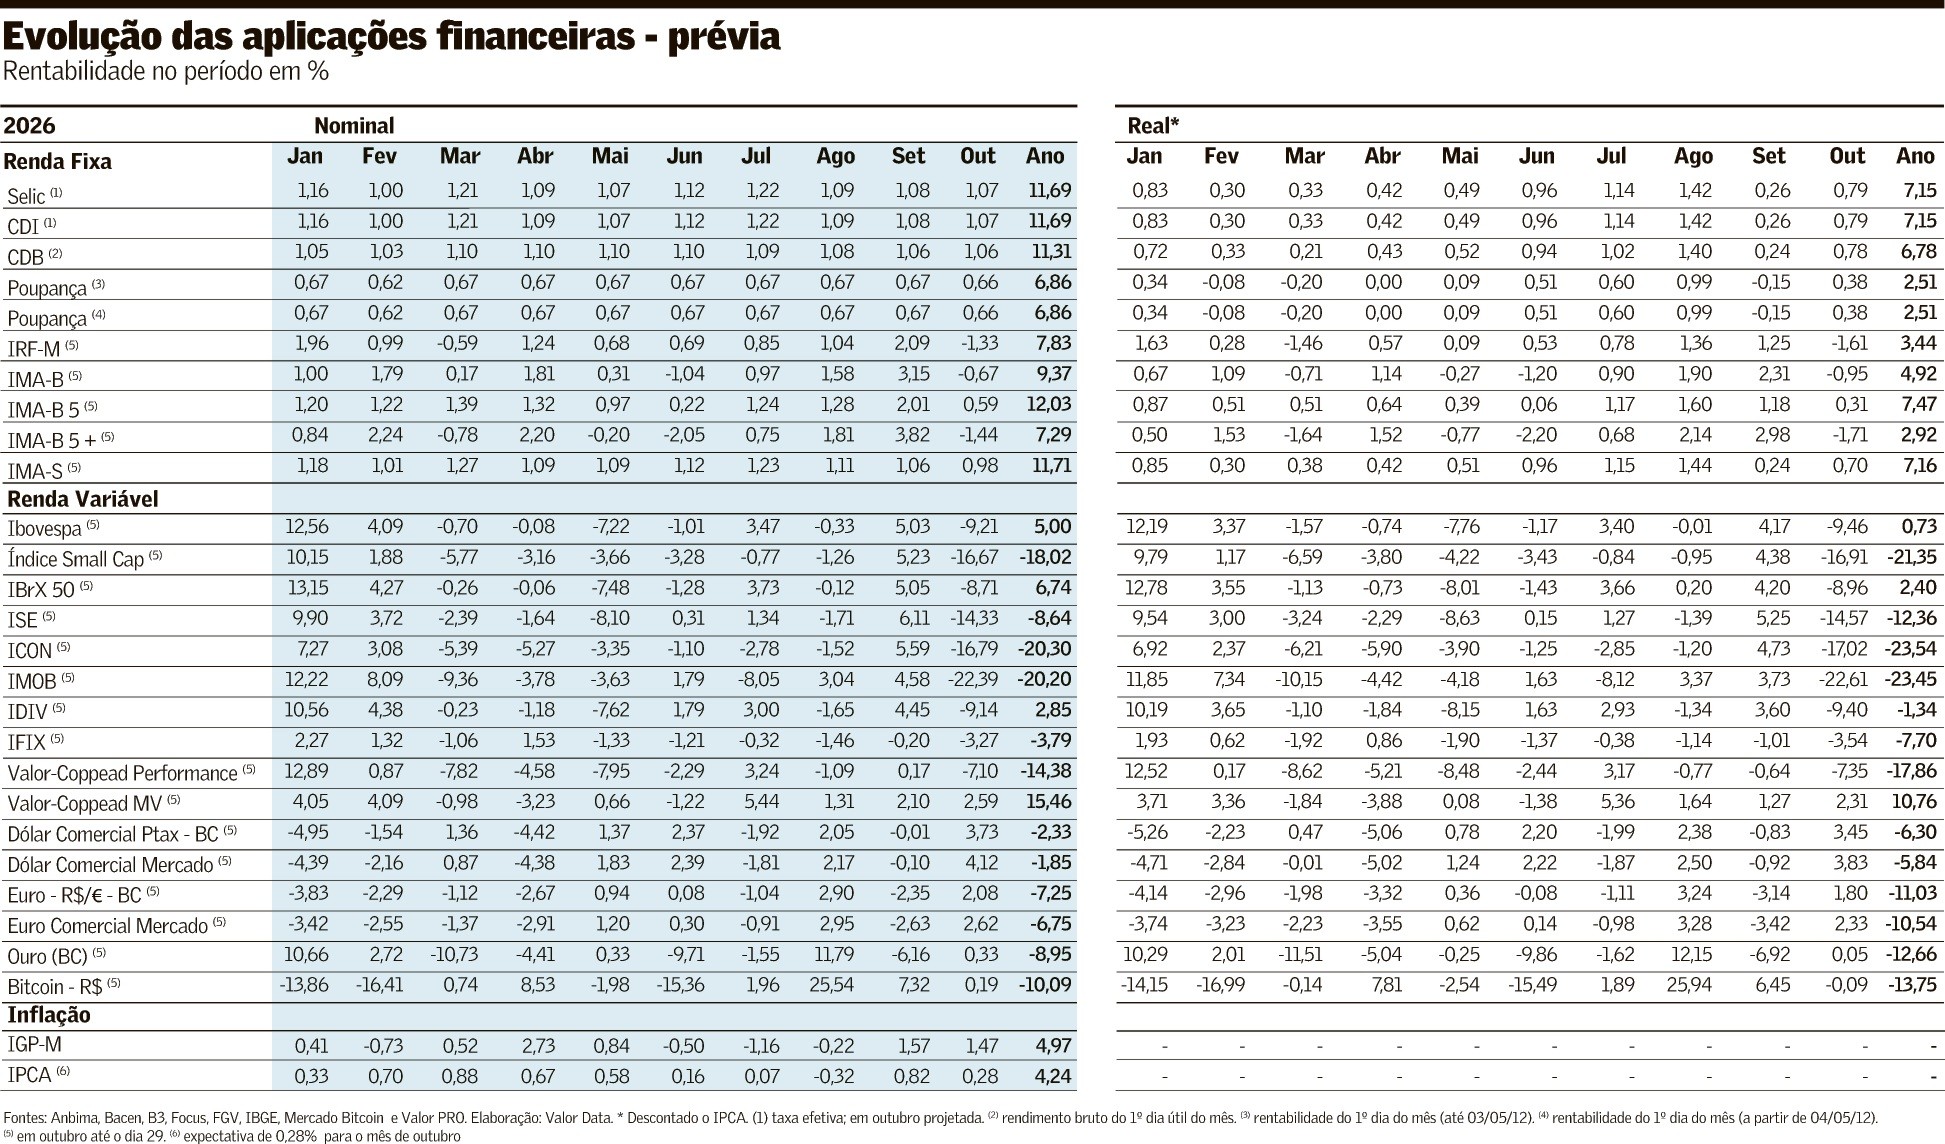
Outubro termina com um rastro de perdas para os ativos brasileiros, seja na bolsa ou nas alternativas ligadas a juros prefixados e indexados à inflação. Como resultado do estresse pós-eleitoral, são as estratégias que andam junto com a Selic e o CDI, sem susto, que lideram o ranking das aplicações financeiras no ano, com ganho de 11,7% até aqui.
A reeleição do presidente Luiz Inácio Lula da Silva (PT), na contramão do que os investidores passaram a embutir nos preços de mercado após a vantagem do senador Flávio Bolsonaro (PL) no primeiro turno, levou a uma reversão das posições pró-corte de juros, em ações cíclicas domésticas na bolsa e também no real.
O posicionamento se baseava na crença de que a alternância de poder viria casada com medidas duras de ajuste das contas públicas, abrindo espaço para juros e inflação mais baixos e até um rali na bolsa. O Ibovespa, principal referência do mercado acionário, caía 9,2% até a véspera do fechamento do mês, com o estrago mais expressivo no índice de “small caps”, de empresas de menor capitalização na B3, com recuo de 16,7%.
No ano, tinham alta de 5% e desvalorização de 18%, respectivamente. O Imob, que sintetiza ações do setor imobiliário, perdia 22,4% no mês e 20,2% no ano.
Na renda fixa, o índice da Anbima que representa uma cesta de títulos públicos prefixados (IRF-M) recuou 1,3%, enquanto o de papéis atrelados à inflação com prazo acima de cinco anos (IMAB 5+) cedeu 1,4%. Como resultado, o Tesouro Prefixado com vencimentos em 2029 e 2032 passou a embutir taxas acima de 15% ao ano, ante os 13,75% da atual Selic.
O Tesouro IPCA+, com resgate em 2032, subiu para 7,8%. Risco ou oportunidade?
Executivos de investimentos contam ter reduzido o risco local nas carteiras e vêm dando maior ênfase à exposição internacional, especialmente em bolsa. Na parcela doméstica do portfólio, privilegiam mais liquidez no CDI.
Títulos do Tesouro com prazo mais curto também entram nessa composição. O cenário combina custo de capital estruturalmente mais alto, fragilidade fiscal e uma provável desaceleração da atividade com inflação pressionada no ano que vem.
É um mix que piora o retorno esperado de várias classes de ativos em relação ao CDI, diz Sylvio Castro, chefe da área de soluções de investimentos globais e de fundos de fundos do Itaú Unibanco. Com menor espaço para cortes de juros e alguma desaceleração da economia contratada para 2027, Castro diz que a alocação migrou para ativos menos voláteis no Brasil.
“A decisão foi tirar risco da carteira.” A área de investimentos diminuiu a exposição em bolsa brasileira de maneira geral, saiu de ações cíclicas domésticas, e já vinha privilegiando a renda variável no exterior com proteção cambial, para neutralizar a volatilidade do real.
O índice da bolsa americana S&P 500 é a principal expressão tática, acrescido de posições em papéis individuais, de companhias que atuam na fronteira da inovação. Na renda fixa, a calibragem resultou no encurtamento do prazo médio das posições prefixadas e atreladas à inflação, além de prever mais pós-fixados.
Castro observa que, lá fora, a demanda por dinheiro aumentou nos últimos anos, pelos gastos em defesa e reorganização das cadeias produtivas. E cita que títulos indexados à inflação de dez anos no Brasil e nos Estados Unidos têm hoje um diferencial histórico médio próximo de 5 pontos percentuais.
Os juros reais americanos mais altos pressupõem taxa real brasileira em torno de 7%. Para voltar a níveis de 5% a 6%, o spread teria de cair para aproximadamente 300 a 350 pontos-base (3 a 3,5 pontos percentuais).
Depende do fiscal. “Num mundo com custo de capital mais elevado, se não tiver disposição enorme para um esforço fiscal maior, o país terá que trabalhar com juro permanentemente mais alto.” A consequência é um maior prêmio de risco em todas as classes de ativos.
O executivo do Itaú aponta que as expectativas de inflação para 2027 subiram, e os preços de mercado passaram a indicar juros estáveis ou até uma elevação. Na semana que vem o Comitê de Política Monetária (Copom) se reúne para definir o rumo da Selic.
Embora a precificação do mercado inclua prêmio de risco e não seja uma previsão direta das decisões de política monetária, isso afeta o retorno esperado dos investimentos em geral, à exceção dos pós-fixados de prazo curto. A expectativa do mercado era que, se Flávio vencesse a eleição, o ajuste fiscal seria mais provável e viria mais rápido, afirma Gilberto Kfouri, executivo-chefe de investimentos (CIO) da BNP Paribas Asset Management, enquanto o discurso de Lula vinha como mais relutante.
Se o governo não tiver senso de urgência e deixar o anúncio da equipe econômica e de iniciativas que tragam algum equilíbrio das contas pública só para o ano que vem, os ativos vão permanecer estressados. “Precisa anunciar medidas críveis para trazer o juro para baixo”, diz Kfouri.
Por ora, na gestão das carteiras da asset do BNP Paribas, a decisão foi encurtar o prazo médio de posições atreladas a juros. Ele cita que as taxas futuras de juros não sinalizam mais queda prevista para a Selic em novembro, e dezembro já embute apostas de alta.
Na bolsa, a gestão buscou compor o portfólio com ações mais defensivas, a exemplo das exportadoras, que têm receitas em dólar e ganham com o real mais depreciado. Uma redução do juro real da ordem de 5% no Brasil poderia trazer uma valorização de pelo menos 60% para o Ibovespa partindo dos níveis atuais, calcula Rodrigo Bresser-Pereira, principal executivo (CEO) e CIO da Bresser Asset Management.
“Isso só considerando a taxa de desconto mais baixa. Se levar em conta o juro menor, aumenta a taxa de crescimento médio da economia, o múltiplo também muda”, diz.
“Se colocarem na conta que o Brasil vai crescer 3% a mais no ano, justificaria um ‘valuation’ que é o dobro do atual.” Mas ainda não dá para fazer alocação contando com esse cenário.
Para Pereira, o governo ainda não percebeu que a política de acelerar os gastos e causar excesso de demanda na economia resulta em uma taxa de juros muito alta. “Uma parcela de 80% da dívida é Selic, NTN-B também conta”, diz.
“Há pelo menos R$ 300 bilhões de transferência de recursos indo para os rentistas por causa desse juro.” Na gestão do fundo de ações da casa, ele tem dado preferência a empresas dos setores de infraestrutura e financeiro.
Diz que as concessionárias de serviços públicos têm um retorno total previsto da ordem de 12%, ante uma NTN-B na casa dos 7,5%. Ele tem também Petrobras na carteira.
Lá fora, Pereira tem preferência pelas companhias mais sólidas do segmento de tecnologia, não acha que tenham um valuation de bolha, “não há indícios de que elas próprias sejam vítimas da disrupção”. A incerteza fiscal e o rumo da política econômica dificultam definir quanto risco assumir nas carteiras locais, afirma Guilherme Loureiro, CIO da Monte Bravo Corretora.
“Quando acaba a paciência, a questão estrutural permeia o preço dos ativos, e isso importa para a definição do portfólio.” Ele diz até ver uma mudança de direção e valorização expressiva para os ativos à frente, mas tal evolução depende de uma agenda fiscal crível.
“Sem isso, juros estruturalmente altos vão pressionar os preços e o crescimento”, afirma. “O incentivo para fazer é grande, o mundo quer o Brasil, o país está isolado dos conflitos, tem commodities, terras raras, energia limpa...”
Loureiro teme, contudo, que, se o mercado se estabilizar rapidamente, diminua o estímulo do governo para avançar no ajuste. Enquanto a economia segue rodando com juros elevados, a escolha é não correr tanto risco localmente.
No desenho das carteiras, “para navegar na neblina, quando você pega o binóculo e vê tudo branco milhas adiante”, o posicionamento é mais defensivo, mantendo mais caixa, ou seja, em ativos de alta liquidez no CDI. Com a atividade econômica desacelerando e o aperto das condições financeiras, Loureiro conta que tem evitado ativos de crédito.
Para o executivo, a alocação internacional faz sentido nesse ambiente cheio de dúvidas. “Os níveis de juros também estão mais altos lá fora e ações não estão caras”, afirma.
Ele acrescenta que é o tipo de diversificação que hoje embute ganhos da ordem de 8% a 9% em dólar.