 Valor
O seguro habitacional tem crescido no país acompanhando a expansão do financiamento da casa própria, impulsionada principalmente pelas contratações do programa Minha Casa, Minha Vida (MCMV). De 2020 a 2025, a quantidade de operações de crédito para aquisição de imóveis no âmbito do programa passou de 365.044 para 662.556.
No mesmo período, a arrecadação com o seguro habitacional avançou de R$ 4,5 bilhões para R$ 8 bilhões. A expansão conjunta não é uma coincidência.
O seguro habitacional é obrigatório nas operações de financiamento imobiliário, com a finalidade de proteger o imóvel e o comprador durante a vigência do contrato. As coberturas incluem morte ou invalidez permanente do mutuário (quem paga a prestação) e alguns tipos de danos ao imóvel, como os decorrentes de incêndios, raios e explosões.
Assim, o crescimento do crédito amplia também a quantidade de famílias que utilizam o produto. Além da função de proteção do bem, o seguro habitacional garante o equacionamento do crédito imobiliário, ou seja, a capacidade de pagamento do cliente e as exigências do banco diante da deterioração do bem ao longo do período do empréstimo que pode durar até 35 anos.
No primeiro semestre deste ano, foram contratadas 473.279 operações pelo MCMV, enquanto a arrecadação do seguro habitacional chegou a R$ 4,3 bilhões. As indenizações pagas também cresceram: passaram de R$ 1,2 bilhão em 2020 para R$ 1,9 bilhão em 2025.
Nos seis primeiros meses deste ano, já somaram R$ 1,1 bilhão. Segundo informações repassadas ao Valor pela Confederação Nacional das Seguradoras (CNseg), a partir de 2021, o segmento entrou em um novo patamar, com a arrecadação superando R$ 5 bilhões e mantendo as taxas de crescimento de dois dígitos, refletindo o boom do crédito imobiliário impulsionado por juros ainda mais baixos e forte demanda habitacional no período pós-pandemia.
O pico de aceleração foi em 2023, quando a arrecadação com seguro habitacional chegou a 13,4%, acompanhado pela expansão das concessões. O aumento mais moderado em 2024 e 2025 está mais associado a efeito de base de comparação e menos a uma perda de dinamismo estruturais.
Em 2025, a arrecadação com seguro habitacional chegou a R$ 8 bilhões, um novo patamar para o setor. A perspectiva de continuidade da expansão do crédito imobiliário, tanto com recursos do Fundo de Garantia do Tempo de Serviço (FGTS), que sustenta o MCMV, quanto da caderneta de poupança, tende a manter o mercado de seguro habitacional aquecido.
A maior frequência e intensidade dos eventos climáticos também colocam em evidência a necessidade de proteção do patrimônio. Para este ano, a CNseg projeta um aumento de 11,6% na arrecadação com esse tipo de seguro.
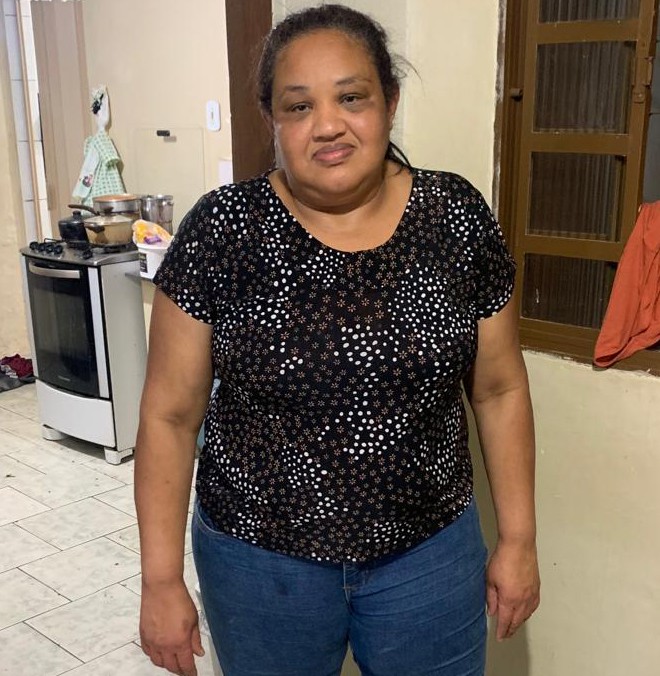
Para 2027, é estimado um aumento também na casa dos 11%. A doméstica Namir Machado Nascimento passou a conhecer melhor o funcionamento do seguro quando comprou um apartamento financiado no âmbito do MCMV, na cidade de Águas Lindas, localizada no Entorno do Distrito Federal, a 50 km de Brasília.
O contrato firmado com o banco tem duração de 25 anos e prevê parcelas mensais fixas de R$ 644,00. Ela conta que ficou aliviada ao saber que o financiamento inclui proteção para situações como morte e invalidez.
Sua principal preocupação era que, caso algo acontecesse com ela, a dívida pudesse ser transferida para o filho, de 17 anos, que se prepara para entrar na universidade para cursar gestão de empresas. Ela ressaltou ainda que o seguro contratado prevê congelamento de prestações por seis meses em caso de desemprego.
No caso do MCMV, as seguradoras procuram fazer um pacote com menor custo para que não pese no bolso do beneficiário, que é de menor renda. “Aos 50 anos consegui realizar o sonho da casa própria.
Como não sabemos a situação no futuro, reconheço a importância de ter um seguro”, afirmou. Ela diz que, se tiver condições financeiras, pretende contratar um novo seguro quando terminar o financiamento.
O caso ilustra como o seguro habitacional pode funcionar como uma porta de entrada para um mercado ainda pouco difundido entre as famílias brasileiras. No momento da contratação do financiamento habitacional, a instituição financeira deve oferecer, no mínimo, duas opções de apólice de seguro habitacional, sendo que pelo menos uma das alternativas precisa ser de seguradora que não tenha vínculo com a instituição responsável pelo financiamento.
Pelas regras, se o cliente não aceitar as opções, ela pode procurar outra seguradora para contratar apólice individual. No geral, o mercado de seguro habitacional costuma ser explorado principalmente por seguradoras ligadas a bancos, mas também há espaço para companhias independentes estabelecerem parcerias com canais que vendem o produto, diz Abel Colaço, diretor executivo e sócio da consultoria BCG.
Segundo Colaço, por ser um produto acoplado na jornada de outros serviços financeiros, o foco das seguradoras para se diferenciarem tem sido oferecer boa experiência ao cliente e, principalmente, ser um bom parceiro para quem distribui o seguro, com capacidade de integração e agilidade para adaptar e evoluir o produto de acordo com as necessidades do parceiro.
Outro desafio das seguradoras, também apontado por Colaço, é conseguir alavancar o relacionamento com o segurado para explorar oportunidades de “cross-sell” de outros produtos. No braço de seguros da Caixa, uma das estratégias adotadas para expandir os resultados tem sido oferecer ao cliente, logo após a quitação do imóvel, a possibilidade de contratar outro tipo seguro, o residencial, segundo informou a companhia.
Diferentemente do habitacional, o seguro residencial é voluntário e pode oferecer proteção não apenas para a estrutura do imóvel, mas também para bens como móveis e eletrodomésticos. Hoje, apenas 17% das residências têm algum tipo de seguro desse tipo, segundo estimativa da Federação Nacional de Seguros Gerais (FenSeg).
No primeiro semestre, o volume de emissões de seguro habitacional pela Caixa Seguridade cresceu 13,5%, para R$ 2,21 bilhões. Já o volume de seguros residenciais somou R$ 561,7 milhões, em alta anual de 2,5%.
A ampliação dos seguros relacionados à habitação não depende apenas de convencer o consumidor a manter uma apólice. As seguradoras também têm buscado aumentar a percepção de valor do produto por meio de serviços que podem ser utilizados no dia a dia, mesmo quando não há um evento que gere indenização.
“O que o mercado aprendeu nos últimos anos é que o seguro precisa ir além da indenização do bem. Isso levou as companhias a revisitar o que oferecem, por exemplo, em termos de assistências”, diz Leticia Doherty, vice-presidente da comissão habitacional da FenSeg.
Entre as assistências oferecidas pelas seguradoras estão serviços como chaveiro e pequenos reparos domésticos. A ideia é criar pontos de contato frequentes com o consumidor e mostrar que a apólice pode ser útil mesmo quando não há um sinistro.
“O ganho ocorre quando a seguradora mostra que o seguro não serve apenas para o momento do sinistro”, afirma Doherty. O MCMV foi lançado em 2009 pelo presidente Luiz Inácio Lula da Silva e utilizado como vitrine eleitoral dos governos petistas.
Em 2020, o governo de Jair Bolsonaro substituiu a iniciativa pelo Casa Verde e Amarela. Em 2023, com o retorno de Lula ao poder, o programa foi reformulado e voltou a ter o nome original.