 Jornal Opção
O dinheiro depositado em um banco representa muito mais do que números em uma conta. É o salário do trabalhador, a aposentadoria de quem passou décadas contribuindo, a economia de uma família e o capital de uma empresa que precisa manter suas portas abertas.
Quando uma instituição financeira entra em colapso, não são apenas seus acionistas que enfrentam as consequências. A insegurança pode ultrapassar as agências bancárias, atingir a economia e provocar uma crise de confiança nas próprias instituições públicas.
É justamente essa discussão que aproxima dois episódios de grande repercussão na América do Sul: a crise envolvendo o banco digital Ueno, no Paraguai, e as investigações relacionadas ao Banco Master, no Brasil. Embora apresentem circunstâncias e desdobramentos distintos, os dois casos levantam uma pergunta que precisa ser feita: até que ponto as relações entre instituições financeiras, agentes políticos e recursos públicos podem comprometer a transparência e a segurança do dinheiro da população?
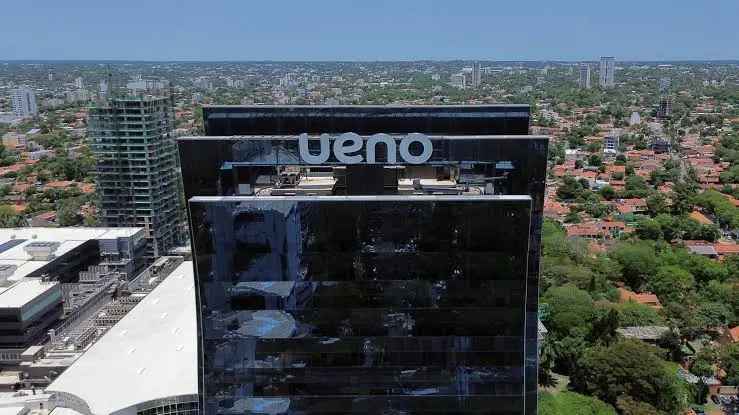
No Paraguai, a crise do Ueno ganhou dimensão política após a identificação de problemas financeiros associados a empréstimos concedidos a empresas ligadas à própria instituição. Segundo as informações divulgadas sobre o caso, a situação deixou milhares de clientes sem acesso aos recursos depositados e provocou manifestações nas ruas de Assunção.
A repercussão alcançou o presidente Santiago Peña, que havia mantido participação societária no grupo controlador do banco. Acusações de conflito de interesses e questionamentos sobre a fiscalização bancária ampliaram a pressão política, culminando no anúncio de sua renúncia nesta quinta-feira, 5, conforme o relato que ele divulgou nas redes sociais.
Mas existe um aspecto ainda mais preocupante: o Ueno administrava aproximadamente US$ 850 milhões em recursos públicos, incluindo valores relacionados à previdência social. Quando o dinheiro destinado a aposentadorias e benefícios entra no centro de uma crise bancária, o problema deixa de ser exclusivamente financeiro e passa a envolver diretamente a proteção social de milhares de pessoas.
O Banco Master e as semelhanças que merecem atenção No Brasil, o caso do Banco Master também trouxe questionamentos sobre operações financeiras, mecanismos de fiscalização e relações com instituições públicas.
Liquidado pelo Banco Central em novembro de 2025, o Master tornou-se alvo de investigações sobre suspeitas de irregularidades financeiras. Uma das principais frentes envolve operações com o Banco de Brasília (BRB), instituição controlada pelo Governo do Distrito Federal.
As apurações incluem suspeitas de aquisição de carteiras de crédito fraudulentas, em operações que podem ultrapassar R$ 12 bilhões. Em setembro deste ano, o Tribunal de Contas do Distrito Federal determinou o bloqueio de até R$ 2,7 bilhões em bens de ex-dirigentes do BRB, como medida cautelar para preservar eventual ressarcimento aos cofres públicos.
É importante destacar que os dois episódios não são idênticos e que suspeitas investigadas não equivalem a condenações. Entretanto, existe uma semelhança relevante: quando operações financeiras privadas se relacionam com instituições ou recursos públicos, eventuais prejuízos podem ultrapassar os limites dos bancos envolvidos.
No caso brasileiro, o Fundo Garantidor de Créditos (FGC) iniciou, em janeiro de 2026, os pagamentos das garantias aos credores das instituições do grupo Master abrangidas pela medida. O mecanismo protege depositantes e investidores elegíveis dentro dos limites estabelecidos, mas não elimina os efeitos econômicos de uma liquidação bancária.
Quando a confiança desaparece, a economia sente Um banco não precisa representar a maior parcela do sistema financeiro para provocar consequências significativas.
Basta que sua quebra gere dúvidas sobre a segurança dos depósitos, a qualidade da fiscalização e a capacidade das autoridades de proteger os clientes. O primeiro impacto aparece no consumo.
Famílias que ficam temporariamente sem acesso ao dinheiro adiam compras, deixam de contratar serviços e passam a priorizar despesas essenciais. O segundo atinge as empresas.
Com menos recursos circulando, o comércio perde faturamento, fornecedores enfrentam dificuldades e pequenos empreendedores podem ter problemas para honrar compromissos. Existe ainda um terceiro efeito, menos perceptível no cotidiano, mas potencialmente mais duradouro: a perda de confiança dos investidores.
Países que enfrentam crises bancárias acompanhadas de instabilidade política podem registrar aumento da percepção de risco, pressão sobre seus títulos públicos e maior custo de financiamento. No Paraguai, a crise já repercutiu sobre os preços de títulos soberanos, segundo a Reuters.
Isso não significa que uma crise financeira generalizada seja inevitável, mas demonstra como problemas de uma instituição podem alcançar a percepção internacional sobre a economia de um país. No Brasil, embora o sistema financeiro tenha características e mecanismos de proteção próprios, as investigações envolvendo o Master também levantam questões sobre governança, supervisão bancária e eventuais perdas para instituições públicas.
A diferença entre uma crise administrável e um problema de maiores proporções depende, em parte, da transparência das autoridades, da identificação dos prejuízos e da capacidade de preservar a confiança dos depositantes. Quem paga a conta?
É nesse ponto que a discussão econômica precisa ganhar uma dimensão social. Quando uma instituição financeira enfrenta dificuldades, os prejuízos podem atingir investidores, acionistas, credores e, dependendo das operações envolvidas, entidades públicas.
O impacto sobre a população pode surgir pela restrição ao acesso aos depósitos, pela redução do crédito ou pelo comprometimento de recursos destinados a serviços e benefícios. Não se trata de afirmar que todo prejuízo privado será transferido ao contribuinte.
Trata-se de reconhecer que a exposição de recursos públicos exige mecanismos de controle ainda mais rigorosos. Também não basta que as autoridades anunciem medidas de ressarcimento.
É necessário esclarecer como as operações foram autorizadas, quais riscos eram conhecidos, quando os órgãos de fiscalização identificaram os problemas e por que determinadas medidas não foram adotadas anteriormente. Essas perguntas precisam ser respondidas tanto no Paraguai quanto no Brasil, respeitando as diferenças entre os casos e o andamento das investigações.
A crise paraguaia demonstra que o colapso de uma instituição financeira pode alcançar o centro do poder político. O caso Master, por sua vez, reforça a importância de examinar as relações entre bancos privados, instituições públicas e mecanismos de supervisão.
No fim das contas, existe uma questão que não pode desaparecer em meio às disputas políticas, às investigações e aos números bilionários: a segurança do dinheiro de quem trabalha, produz, investe e depende dos serviços públicos. Porque, quando a confiança no sistema financeiro é abalada, o problema deixa de pertencer apenas aos bancos.
E a sociedade inteira passa a ter motivos para exigir respostas. Leia também: A derrota de Trump nas urnas expõe o desgaste do trumpismo e da direita mundial