 Gazeta do Povo (Economia)
Por Marcos Tosi e Rosane Richetti, especial para a Gazeta do Povo Em São Jorge do Ivaí, município de pouco mais de 5 mil habitantes no Noroeste do Paraná, cerca de R$ 4 milhões chegaram aos produtores rurais associados à Cocamar na última distribuição de resultados.
O dinheiro vem de negócios realizados ao longo do ano, como a venda de grãos e a compra de insumos. Para quem vive da agricultura, ajuda a pagar as despesas da próxima safra.
Para uma cidade desse porte, é a roda econômica girando, com recursos que impactam o comércio e os serviços locais. Essa relação de “boa vizinhança” faz parte da tradição cooperativista, que tem entre seus princípios o compromisso com o desenvolvimento das comunidades onde atua, e ganhou escala conforme as cooperativas cresceram pelo País.
Em 2025, as 4,4 mil cooperativas brasileiras registraram R$ 61,28 bilhões em sobras, resultado que pode ser parcialmente distribuído aos associados. Segundo a série histórica do Sistema OCB, o valor mais que quadruplicou desde 2019, quando estava perto de R$ 15 bilhões, e cresceu 14,17% só no último ano.
O ramo agropecuário respondeu por R$ 29,25 bilhões, seguido pelo de crédito, com R$ 24,01 bilhões. Juntos, concentram quase 87% do total.
Para entender de onde vem esse dinheiro, basta acompanhar o caminho de uma saca de soja. Quando um agricultor vende sua produção a uma empresa, recebe o preço negociado e a história termina ali.
Se vende por meio de uma cooperativa da qual é associado, e relação continua, porque ele também é dono do negócio e participa da decisão sobre o destino dos resultados. Ao fim do ano, depois de pagas as despesas e feitas as reservas previstas em lei, parte do dinheiro que sobrou pode voltar para ele.
Daí o nome: sobras. Na Cocamar, em 2025, cada saca de soja comercializada pela cooperativa rendeu sobras de R$ 2,50 ao produtor.
“O cooperativismo busca sempre gerar a riqueza no bolso do associado”, afirma Cesar Bochi, CEO do Sicredi, a cooperativa de crédito mais antiga do Brasil, fundada há 124 anos e que hoje detém metade dos ativos do cooperativismo financeiro brasileiro. A lógica é diferente daquela que orienta a distribuição de lucros de uma empresa convencional ou uma multinacional.
Quem tem ações de uma companhia pode receber dividendos conforme sua participação no capital. Na cooperativa, o retorno acompanha os negócios que cada associado realizou ao longo do ano.
“Volta não em relação ao capital que ele tem na cooperativa, volta em relação a quanto ele contribuiu para gerar aquele excedente, aquele resultado na cooperativa de crédito”, explica Bochi. Cléber Veronese Filho, associado da Cocamar, tem uma medida prática desse retorno.
As sobras praticamente cobrem o diesel consumido durante o ano na propriedade, localizada em Maringá. Em tempos de custos elevados e margens apertadas na agricultura, é um alívio.
“É um dinheiro extra, um dinheiro nosso, que retorna de acordo com a produção. Numa trading, numa multinacional, não retornaria”, afirma.
Engenheiro agrônomo, ele é associado há 14 anos, mas a ligação da família com a cooperativa é mais antiga, remonta às décadas de 1960 e 1970. Cléber sabe que a vantagem de trabalhar em conjunto não aparece somente no dinheiro recebido no fim do ano.
Basta pensar na compra de fertilizantes. Um agricultor que precisa de uma tonelada negocia em condições diferentes de uma organização capaz de reunir pedidos de 100 mil toneladas.
O volume amplia o poder de barganha e pode reduzir o preço pago individualmente. A mesma lógica vale para estruturas que seriam caras demais para manter em cada propriedade, como silos e equipes de assistência técnica.
“Acho que a principal vantagem é a segurança. A gente deposita o nosso produto e muitas vezes espera ter um momento melhor de preço para comercialização”, afirma.
E quando chega a hora de repartir os resultados? “É um dos momentos mais importantes do cooperativismo; é quando a gente tá devolvendo para o cooperado o que é dele de direito”, explica o gerente de Cooperativismo e Experiência do Cooperado da Cocamar, João Sadao. No último exercício, a cooperativa destinou aproximadamente R$ 202 milhões aos associados em sobras e outros benefícios, depois de encerrar 2025 com faturamento de R$ 11,5 bilhões e resultado líquido de R$ 512 milhões.
Dos mais de 20 mil associados, 73% são pequenos e médios agricultores, com propriedades de até 100 hectares. “Para o produtor rural funciona como uma espécie de 13º salário”, diz Sadao.
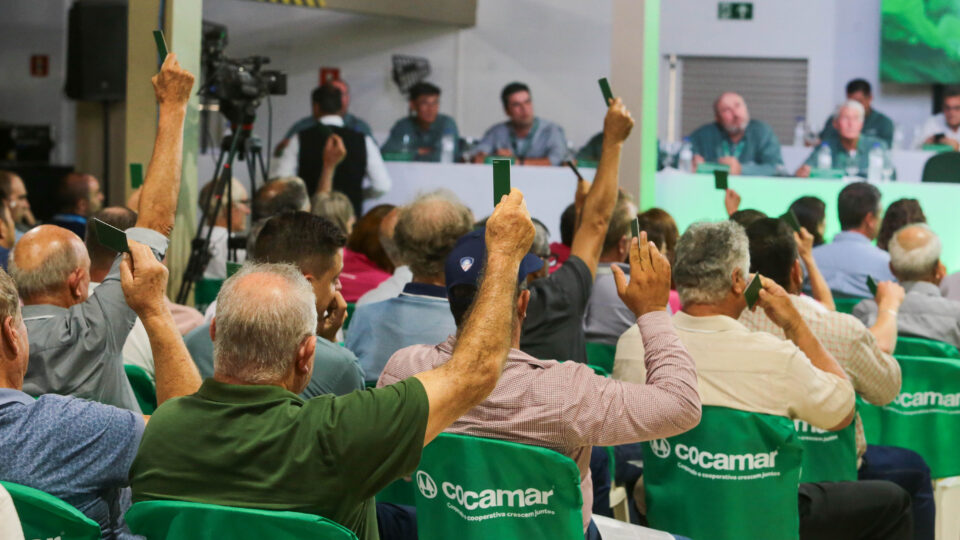
O destino das sobras é decidido pelos próprios cooperados, em assembleia. A Lei nº 5.764/1971 prevê reuniões anuais para analisar as contas e deliberar sobre as sobras ou o rateio de eventuais perdas, e cada estatuto define seus critérios.
Por isso, valores, prazos e formas de pagamento variam, até dentro de um mesmo ramo. Parte dos resultados permanece nas cooperativas para constituir reservas obrigatórias e financiar investimentos, como a ampliação de estruturas de armazenagem, a modernização de indústrias e a melhoria dos serviços.
As reservas também ajudam a enfrentar os anos em que as despesas superam as receitas. Se não forem suficientes para cobrir as perdas, os associados podem ter de participar do rateio.
Nas cooperativas de crédito, a participação nos resultados acompanha os financiamentos, as aplicações e os serviços financeiros utilizados pelos associados. O benefício econômico também pode aparecer ao longo do ano, nas condições oferecidas para empréstimos e na remuneração dos recursos aplicados.
Em 2025, o Sicredi estimou em R$ 31,1 bilhões os benefícios econômicos proporcionados aos seus mais de 10,5 milhões de associados, entre vantagens nas condições de crédito e aplicações, distribuição de resultados e juros ao capital. O valor, 22% superior ao do ano anterior, não corresponde apenas às sobras distribuídas.
“Se no lado do consumo do produto e serviço já é competitivo, no final do ano, quanto mais usar, mais ele vai ter de benefício daquela cooperativa, fruto desse relacionamento, dessa principalidade, dessa confiança”, afirma Bochi. A relação entre o campo e o cooperativismo de crédito tem raízes antigas no Brasil.
A primeira cooperativa de crédito do país, que deu origem ao Sicredi, nasceu em 1902 da iniciativa de pequenos agricultores no Rio Grande do Sul. Quase um século depois, em 1995, agricultores familiares do Sudoeste do Paraná criaram a Cresol para ampliar o acesso a serviços financeiros.
Essa ligação permanece forte. Somente no Sicredi, cerca de 750 mil associados são produtores rurais, segundo Bochi.
O cooperativismo financeiro no campo complementa a atuação das cooperativas agropecuárias, que reúnem agricultores para produzir, comercializar e agregar valor à produção. É o caso de Jonas Borchartt, de 21 anos, de Céu Azul, no Oeste do Paraná.
Ele cresceu numa família que produz grãos e frangos e mantém vínculo com a Lar Cooperativa há três décadas. Associado desde os 18 anos, participa do comitê de jovens e do conselho consultivo da cooperativa, acompanhando decisões que influenciam a atividade de milhares de produtores.
Em 2026, tornou-se também sócio fundador da Cresol no município. A participação nos dois ramos aproxima necessidades da rotina no campo, da comercialização da safra ao planejamento dos investimentos.
“No campo, não basta apenas produzir bem. É necessário controlar os custos, planejar e organizar as despesas, porque elas existem durante todo o ciclo produtivo e a receita depende de vários fatores”, afirma Jonas, que cursa Ciências Econômicas na Universidade Estadual do Oeste do Paraná (Unioeste) para aprofundar seus conhecimentos sobre a gestão da atividade rural.
É essa condição de dono, compartilhada com milhões de brasileiros em diferentes ramos, que distingue o cooperativismo de outras formas de organização econômica. “A cooperativa só existe a partir do associado e para o associado”, resume Bochi.
Use este espaço apenas para a comunicação de erros