 Valor
O Banco Central (BC) publicou nesta sexta-feira (23) um pacote de três medidas para ampliar a proteção do consumidor nas relações de crédito com o sistema financeiro nacional (SFN). Na primeira delas, a oferta de crédito ativa e personalizada ao consumidor dependerá de autorização prévia, específica e inequívoca do cliente em situação de maior vulnerabilidade financeira ou risco de endividamento excessivo.
A norma entra em vigor em 31 de março de 2027. As instituições financeiras devem disponibilizar a opção de o cliente especificar os produtos e serviços em relação aos quais autoriza o recebimento de propagandas e ofertas ativas individuais.
A resolução aprovada pelo Banco Central estabelece os requisitos mínimos para as instituições financeiras realizarem propagandas e ofertas ativas individuais de produtos e serviços. De acordo com as novas regras, as ofertas de crédito só poderão ter como finalidade melhorar as condições financeiras deste público, como em renegociações, portabilidade ou migração para produtos mais vantajosos, sem oferta de novos recursos.
O Banco Central avalia que, ao disciplinar os procedimentos das instituições relacionados às propagandas e às ofertas ativas de produtos e serviços direcionadas de forma individual a seus clientes, será possível prevenir eventuais "condutas excessivas" no anúncio dos produtos financeiros.
A oferta ativa é toda comunicação de caráter comercial iniciada pela instituição, diretamente ou por intermédio de terceiro que atue em seu nome dirigida a cliente determinado, por qualquer canal, com a "finalidade de promover, recomendar ou induzir a contratação, a renovação ou a ampliação de produto ou serviço sem solicitação específica prévia do cliente".
O Banco Central também estabeleceu que há clientes que demandam atenção qualificada, que são definidos em quatro casos. O primeiro caso é daquele que tem renda disponível classificada como insuficiente ou com risco relevante de se tornar insuficiente para assegurar o mínimo existencial.
Os critérios serão objetivos, consistentes e verificáveis definidos pela instituição com base nas despesas indispensáveis para a subsistência digna e as obrigações financeiras já assumidas. No segundo caso, o cliente tem situação de fragilidade ou de insuficiência de conhecimento do cliente, considerando fatores como idade e nível de escolaridade.
O BC definiu, como o terceiro perfil de atenção, a pessoa que utiliza o crédito rotativo ou o parcelamento de fatura de instrumentos de pagamento pós-pagos de forma persistente. Por fim, o BC definiu o último critério como o brasileiro que apresenta saldo devedor vencido de forma persistente no âmbito do sistema financeiro nacional (SFN).
O cliente poderá revogar a autorização seletiva para recebimento das propagadas e das ofertas ativas individuais concedidas. "A nova regulamentação reforça as regras e amplia o controle dos clientes sobre propagandas e ofertas ativas de crédito que recebem.
As instituições deverão oferecer mecanismo claro para o bloqueio de propagandas e ofertas ativas. [...] A medida não restringe a iniciativa do cliente de pesquisar e contratar produtos financeiros", disse o BC em nota.
Painel de dívidas Em outra resolução, o Banco Central definiu a implementação de um painel de dívidas consolidadas a ser disponibilizado pelas instituições financeiras para conceder mais informações ao cliente bancário.
A norma entra em vigor em 1º de julho de 2027. O painel reunirá informações sobre as operações de crédito do cliente a ampliará a transparência sobre o nível de endividamento e o comprometimento da capacidade de pagamento.
O simulador deve informar, entre outras informações, o valor das parcelas e o percentual de capacidade mensal de pagamento já comprometida em relação ao valor mensal da parcela. "Antes de novas contratações, deverão também apresentar simulações dos custos da operação e de seu impacto financeiro, além de alertas para situações de maior risco", disse o Banco Central em nota.
O painel contemplará, inicialmente, as operações mantidas na própria instituição e, posteriormente, incorporará dados do Sistema de Informações de Créditos (SCR) e do Open Finance. Regras para o Pix
Na última resolução divulgada, o Banco Central muda regras para a oferta de crédito via Pix, que passará a depender de consentimento prévio e específico do usuário, com intervalo mínimo de 24 horas entre a autorização e a primeira oferta. A norma também entra em vigor em 1º de julho de 2027.
O usuário pagador pode, a qualquer tempo e com efeito imediato, retirar a autorização concedida para a oferta de crédito durante a iniciação de uma transação Pix. O BC veda a oferta de crédito durante a iniciação de m Pix ao usuário pagador em valor superior ao da transação Pix, em transações agendadas ou em transações com finalidade de saque ou de troco.
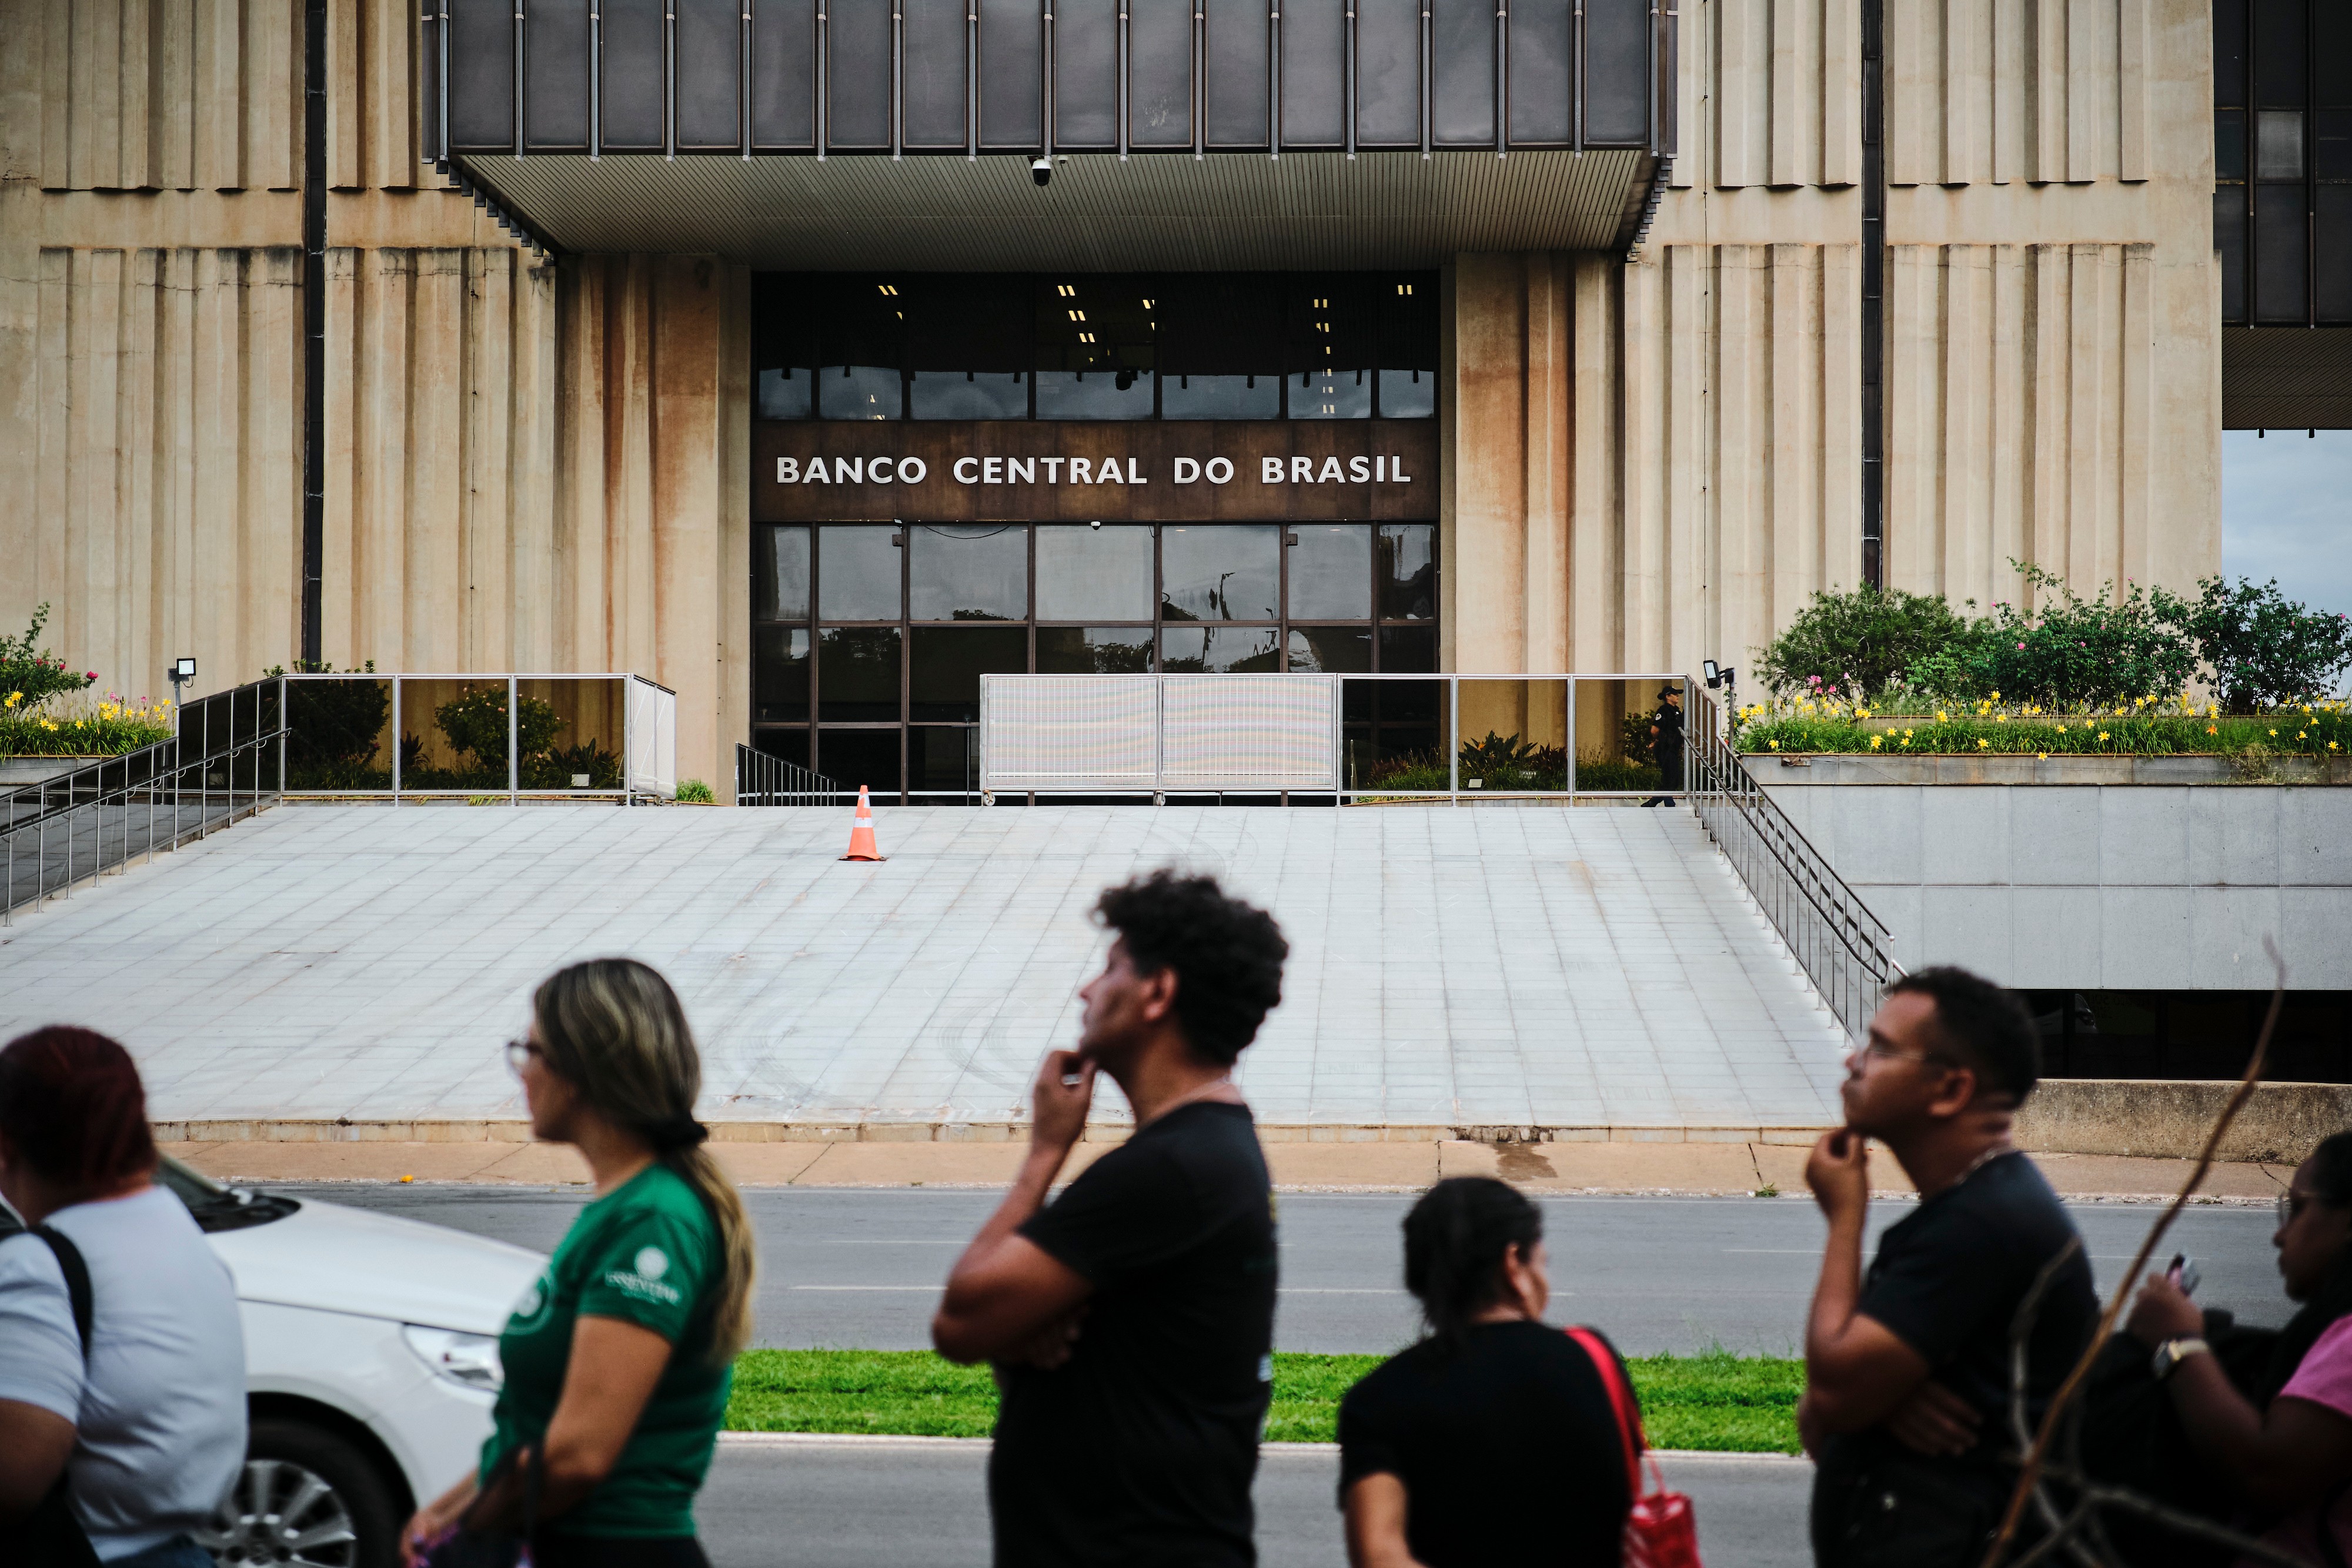
As instituições do sistema financeiro nacional deverão disponibilizar informações e ferramentas como simulador de crédito, além de ter um ambiente para consulta das operações já contratadas. Sede do Banco Central (BC) em Brasília
Gustavo Minas/Bloomberg