 O Globo
A alta do dólar e as oscilações do mercado após o resultado das eleições presidenciais podem gerar dúvidas em quem tem dinheiro investido — ou pretende investir — em ações ou em títulos de renda fixa. Para analistas, a orientação é evitar decisões por impulso e considerar os objetivos de cada aplicação antes de fazer mudanças.
Contas públicas: Ministro da Fazenda diz que vai apresentar medidas para perseguir centro da meta fiscal e que espera 'racionalidade' do mercado Capital: Consultoria britânica diz que Faria Lima exagera sobre riscos econômicos com Lula
Gustavo Spinola, estrategista da Sincra, recomenda que o investidor pessoa física aguarde a redução da turbulência. Segundo ele, uma venda motivada pelo pânico pode transformar a queda momentânea dos preços em prejuízo.
— Existem duas filosofias no mercado financeiro para momentos de instabilidade: uma que sugere sair das posições e depois se posicionar quando ficar mais claro, e outra que prefere aguardar a tempestade sem se movimentar. Eu particularmente prefiro a segunda.
Não acho que é momento nem de investir, nem de resgatar — afirma. Já Nicolas Borsoi, estrategista macro da Tullett Prebon, considera que a volatilidade também pode trazer oportunidades para quem ainda não está investido.
Antes de aplicar, porém, ele recomenda avaliar o prazo do investimento, a possibilidade de precisar resgatar o dinheiro e a disposição para correr riscos. — Se você adotou uma alocação arrojada, quando vem a volatilidade, você vai sofrer.
Fazer escolhas nesse momento pode te custar a longo prazo — diz. Inadimplência: Número de brasileiros superendividados sobe 75% em cinco anos, e BC deve anunciar novas medidas sobre crédito este ano
Caso o investidor conclua que assumiu mais risco do que gostaria e decida vender, Borsoi sugere avaliar uma saída gradual, em vez de desfazer toda a posição de uma vez. No entanto, ele ressalva que isso não garante um preço melhor, já que os ativos podem continuar caindo.
Borsoi também recomenda que o investidor evite acompanhar as cotações a todo momento, para não deixar que a ansiedade interfira em suas decisões. — Ficar olhando demais o preço na tela pode mexer com a emoção da pessoa e fazer você tomar decisões que não são as melhores.
Vale comprar ações após a queda? Para quem pensa em aproveitar a queda das ações para investir, Spinola recomenda cautela.
Segundo ele, ainda não é possível saber se os papéis atingiram o menor preço. Entre os riscos, ele cita a temporada de divulgação de resultados das empresas.
— Pode ser que novos momentos negativos aconteçam. A temporada de balanços não é promissora.
Após a reeleição: 'Será preciso dar uma guinada de 180° na economia', diz ex-diretor do Banco Central sobre novo governo de Lula Segundo o estrategista, gestores de ações voltaram a priorizar exportadoras, empresas de transmissão elétrica e saneamento e grandes bancos.
Antes de investir, porém, é preciso avaliar se a aplicação cabe no perfil do investidor e se ele está preparado para conviver com oscilações. E o Tesouro Direto?
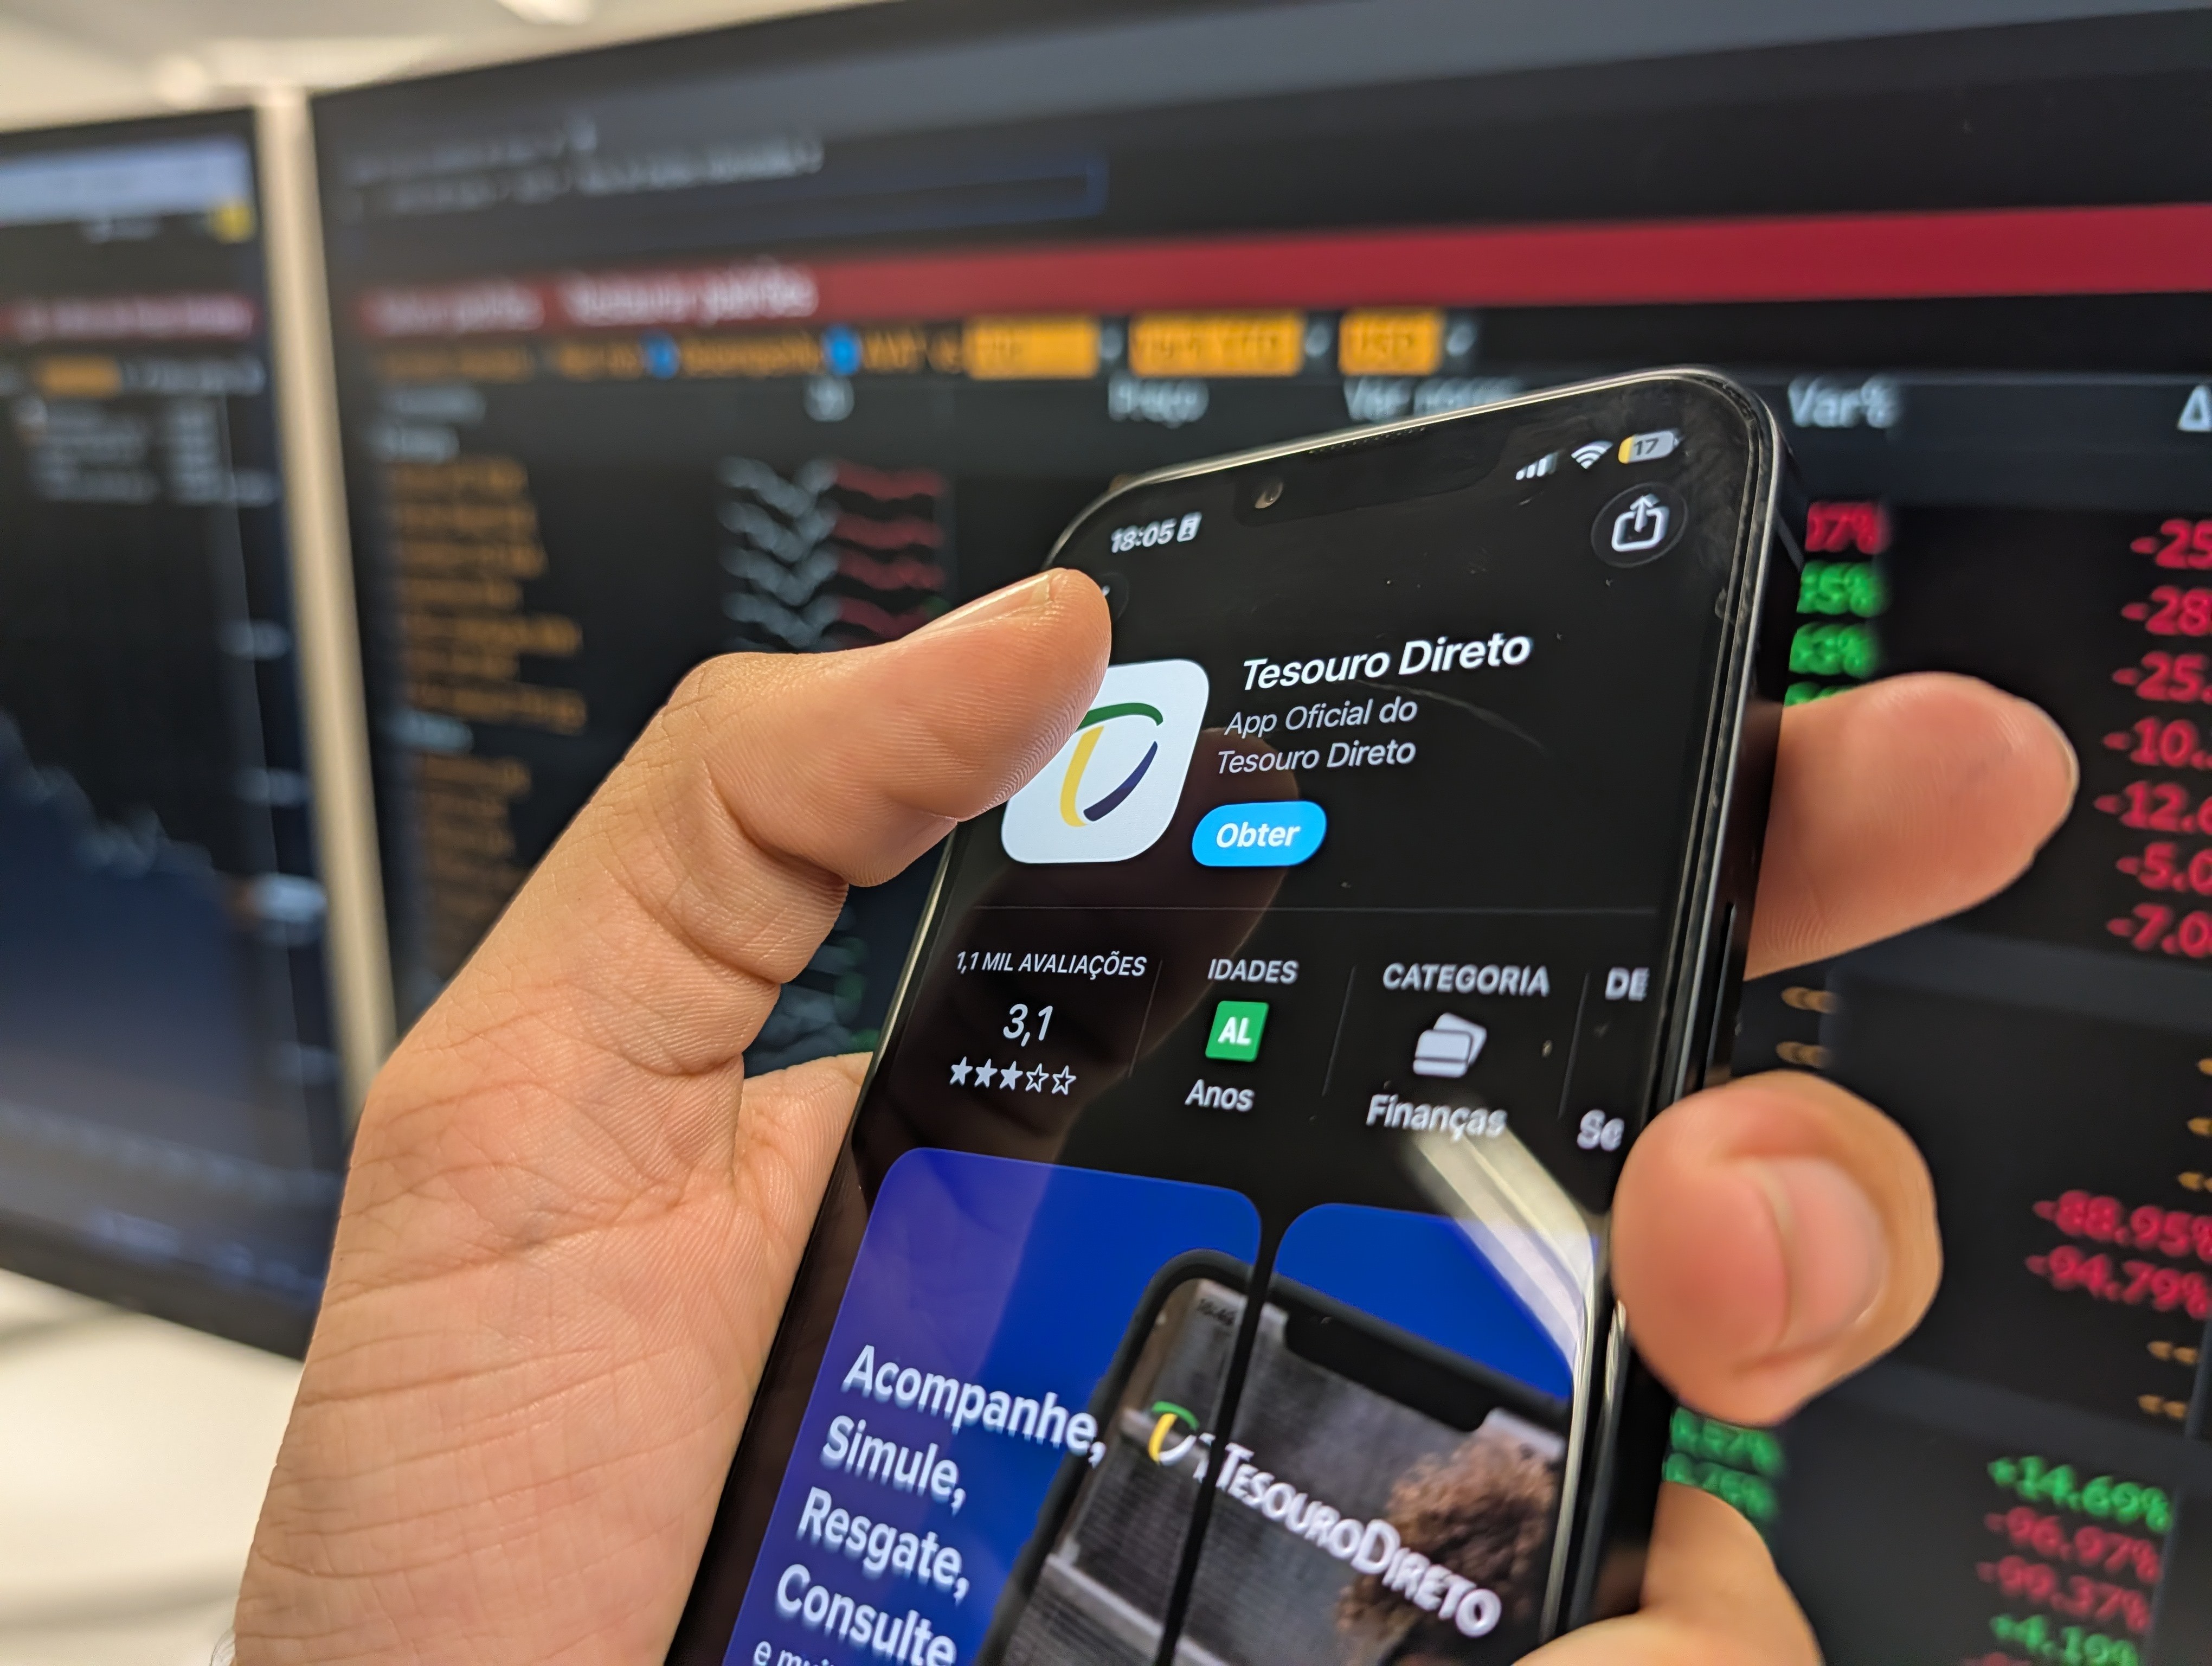
Embora sejam aplicações de renda fixa, os títulos públicos também podem sofrer oscilações de preço. Isso ocorre por causa da marcação a mercado, que atualiza o valor dos papéis de acordo com as condições de negociação.
Quem vender antes do vencimento receberá o preço de mercado naquele momento, que pode resultar em perda. Já quem mantiver o título até o vencimento receberá a remuneração contratada na compra, conforme as regras do papel, descontados impostos e eventuais taxas.
Para quem quer investir agora, Borsoi vê boas oportunidades no Tesouro Direto, diante das taxas disponíveis. — Ontem teve um aumento bastante significativo das taxas.
As pessoas conseguem fixar um rendimento bem gordo. Ele recomenda, no entanto, que iniciantes comecem com produtos de menor risco e mantenham uma reserva de emergência, para evitar a necessidade de vender uma aplicação de prazo mais longo em um momento desfavorável.
Embora prefira aguardar a redução da instabilidade antes de fazer novos aportes, Spinola aponta o Tesouro IPCA+ como uma opção para proteger o poder de compra. O título paga a variação da inflação mais uma taxa de juros definida no momento da compra.
Mas para receber a remuneração contratada é preciso mantê-lo até o vencimento.