 Epoca Negócios
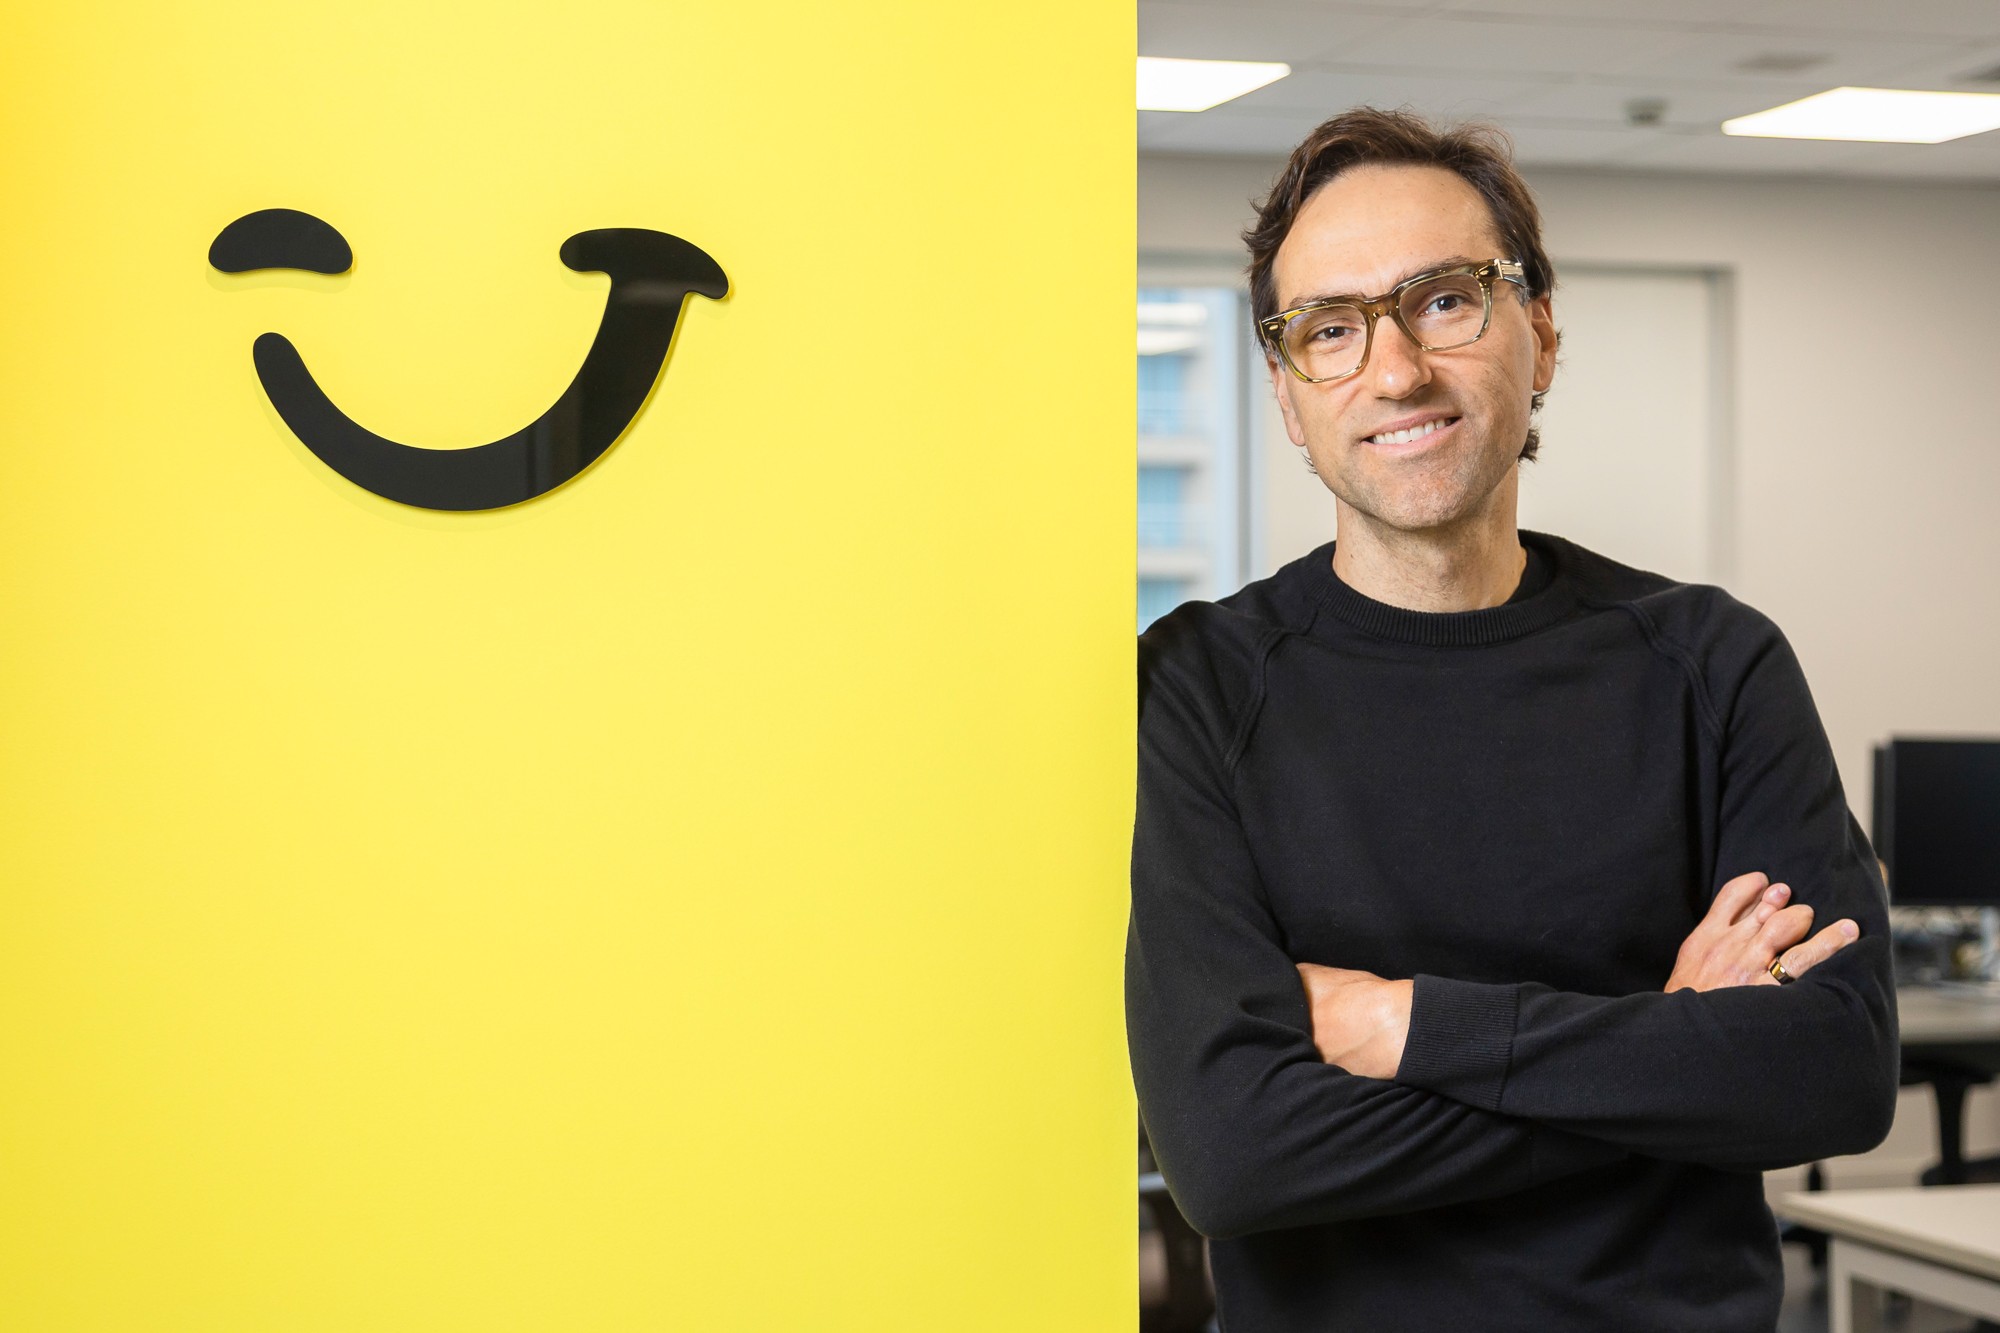
Davi Holanda costuma dizer que o segredo para construir uma empresa de sucesso não está necessariamente em sonhar grande, mas em executar grande. Cearense, criado em uma família de classe média baixa, o empreendedor começou a carreira como caixa de uma instituição financeira, ganhando R$ 490 por mês.
Hoje, depois de participar de algumas das principais transformações do mercado brasileiro de pagamentos, está à frente de uma nova aposta: fazer com que cada brasileiro tenha um agente de inteligência artificial para cuidar de suas finanças. Essa é a ambição por trás do Jota, startup fundada por Holanda e lançada em janeiro de 2025.
A empresa desenvolveu um agente de IA que funciona pelo WhatsApp e por aplicativo próprio, permitindo que pessoas físicas e pequenos empreendedores organizem contas, façam pagamentos, acompanhem gastos e automatizem tarefas financeiras por meio de conversas. Em menos de dois anos de operação, o negócio ultrapassou 400 mil clientes e se aproximou da marca de 500 mil, segundo o fundador.
O volume de transações processadas chegou a R$ 600 milhões mensais. Para 2027, Holanda estabeleceu uma meta ainda mais ambiciosa: alcançar um milhão de clientes.
"Todo ser humano vai precisar de um agente de inteligência artificial", afirma o empreendedor, em entrevista à Época NEGÓCIOS. Na visão dele, o Jota tem potencial para se tornar uma das maiores plataformas do mundo na categoria, acompanhando as pessoas não apenas na administração do dinheiro, mas também em outras atividades do cotidiano.
A trajetória que levou Holanda até essa aposta começou muito antes da popularização da IA generativa. Ainda no Ceará, ele trabalhou como caixa de câmbio e, depois de nove meses, foi promovido para a mesa de operações.
Em 2006, ingressou na VisaNet, que posteriormente se tornaria Cielo. Três anos depois, mudou-se para São Paulo, onde acompanhou de perto a abertura do mercado de adquirência, até então marcado pela exclusividade das bandeiras nas máquinas de cartão.
Foi na Cielo, especialmente a partir de 2012, quando assumiu responsabilidades comerciais no varejo, que passou a compreender as dificuldades dos pequenos empreendedores. Enquanto grandes empresas podiam contratar especialistas para administrar diferentes áreas, os pequenos negócios dependiam de uma mesma pessoa para vender, atender clientes, controlar o caixa e tomar decisões.
"Uma empresa grande tem recursos, acesso à informação, às melhores ferramentas e ao capital intelectual. O pequeno empreendedor precisa tocar um monte de coisas e não tem dinheiro para fazer tudo aquilo", diz.
Essa percepção ajudou a orientar seu próximo movimento profissional. Em 2012, Holanda foi para o PagBank, onde liderou a expansão da empresa para o mercado de maquininhas de cartão.
Ele faz questão de esclarecer que não fundou o negócio, mas foi responsável por estruturar a operação que deu origem à Moderninha, lançada em 2013. A experiência também lhe proporcionou contato com o ecossistema tecnológico asiático.
Durante os anos no PagBank, fez mais de dez viagens à Ásia e acompanhou a expansão do WeChat na China, plataforma que reuniu comunicação, pagamentos e uma série de serviços cotidianos em uma única interface. A ideia de que as pessoas poderiam resolver grande parte de suas necessidades por meio de uma conversa ficaria guardada para um projeto futuro.
Depois de deixar o PagBank, no fim de 2018, Holanda fundou o Bankly, empresa de infraestrutura financeira que atuava no modelo conhecido como banking as a service. A experiência, porém, trouxe uma descoberta sobre seu próprio perfil como empreendedor.
"Aprendi que a minha vocação não é um negócio de plataforma. É um negócio focado em entregar valor diretamente para o cliente", afirma.
No Bankly, ele dependia do sucesso das empresas que utilizavam sua infraestrutura, algo que, segundo conta, frequentemente lhe causava frustração. Foi durante o processo de venda do Bankly ao Banco Votorantim, concluído no fim de 2023, que a ideia do Jota começou a tomar forma.
Holanda já observava a evolução das interfaces conversacionais desde 2020, mas a chegada da IA generativa ao grande público, em 2022, ajudou a transformar aquela visão em um produto. A decisão de empreender novamente encontrou resistência dentro de casa.
Sua esposa acreditava que ele estava cansado depois de tantos anos construindo empresas e sugeriu que não começasse outro negócio. Holanda insistiu.
Segundo ele, o cansaço estava mais relacionado à frustração com o modelo anterior do que à falta de disposição para empreender. O novo projeto recebeu inicialmente o nome de P-Joy, uma combinação de PJ com a palavra inglesa enjoy.
Mais tarde, passou a se chamar Jota, uma escolha que, segundo o fundador, procurava transmitir proximidade, simplicidade e brasilidade. "Eu queria construir uma empresa com muita brasilidade.
O Jota tem brasilidade, sofisticação e simplicidade. Simples não é ser simplório.
É o último estágio da sofisticação", diz. A escolha do WhatsApp como primeira plataforma também foi estratégica.
Em vez de exigir que os usuários aprendessem a utilizar um novo sistema financeiro, a empresa decidiu oferecer seus serviços em um ambiente com o qual os brasileiros já estavam familiarizados. O funcionamento combina ferramentas de inteligência artificial com serviços financeiros.
O usuário pode conectar contas bancárias, acompanhar despesas, realizar transações e receber alertas. Uma das funcionalidades citadas por Holanda é o monitoramento do cheque especial: quando o saldo de uma conta fica negativo, o Jota pode avisar o cliente e sugerir a transferência de recursos disponíveis em outro banco.
A proposta é que o agente consiga agir de maneira cada vez mais proativa, identificando necessidades e executando tarefas com menor intervenção do usuário. Holanda cita até a possibilidade de pedir ao Jota que acompanhe preços de passagens aéreas e encontre oportunidades de compra.
"Ele trabalha e pensa por você enquanto você está dormindo", resume. Para financiar essa expansão, o Jota levantou R$ 150 milhões em uma rodada Série A anunciada em junho de 2026, liderada pela gestora americana Haun Ventures, com participação de investidores como HOF Capital, Alter Global e Greyhound Capital.
Antes disso, havia captado R$ 60 milhões em uma rodada seed no início de 2025. Holanda diz que sua estratégia para convencer investidores é apresentar menos os resultados já alcançados e mais a dimensão do mercado que pretende construir.
"Eu tenho outra forma de levantar capital, que é sobre um desconto sobre o futuro", afirma. Na prática, significa convencer os investidores de que a demanda por agentes pessoais de IA será grande o suficiente para sustentar empresas de alcance global.
O capital está sendo direcionado principalmente à contratação de profissionais, ao desenvolvimento tecnológico e à expansão da marca. Um dos movimentos mais recentes foi o patrocínio máster do Corinthians, negociado em poucos dias após a proibição da operação das bets no país.
A iniciativa faz parte do esforço para levar o Jota além do público que já acompanha as novidades do setor financeiro e tecnológico. O modelo de negócios também está evoluindo.
A empresa oferece uma modalidade gratuita e planos pagos de agentes de IA, além de gerar receita com serviços financeiros. Entre as novidades mencionadas pelo executivo estão a possibilidade de transformar o celular em uma máquina de cartão e a preparação de uma solução de Pix Crédito.
Holanda afirma que a intenção é manter o agente independente das ofertas financeiras próprias da empresa. Isso significa que o sistema poderá recomendar produtos de outras instituições quando identificar alternativas mais adequadas para o usuário.
Apesar do crescimento acelerado, a rentabilidade ainda não é a prioridade. O fundador afirma que o Jota deverá continuar em uma fase de investimentos pelos próximos três anos, com foco na expansão da base de clientes, no crescimento das receitas e no aprimoramento da experiência.
Entre os indicadores que acompanha, estão o engajamento dos usuários, a receita dos serviços financeiros e a qualidade percebida do produto. Para o fim de 2026, a meta é alcançar R$ 1 bilhão em transações processadas em um único mês.
Para 2027, o objetivo é chegar a um milhão de clientes. Banner da série Inovadores
Clayton Rodrigues Mais Lidas