 Valor
Os resultados da Usiminas no terceiro trimestre de 2026 reforçaram a percepção de deterioração operacional da companhia entre analistas do mercado financeiro. Itaú BBA, Citi, XP Investimentos e BB Investimentos convergem na avaliação de que a siderúrgica enfrentou forte pressão de custos, margens mais apertadas e perspectivas pouco animadoras para os próximos trimestres, embora haja diferenças na visão sobre o potencial de valorização das ações.
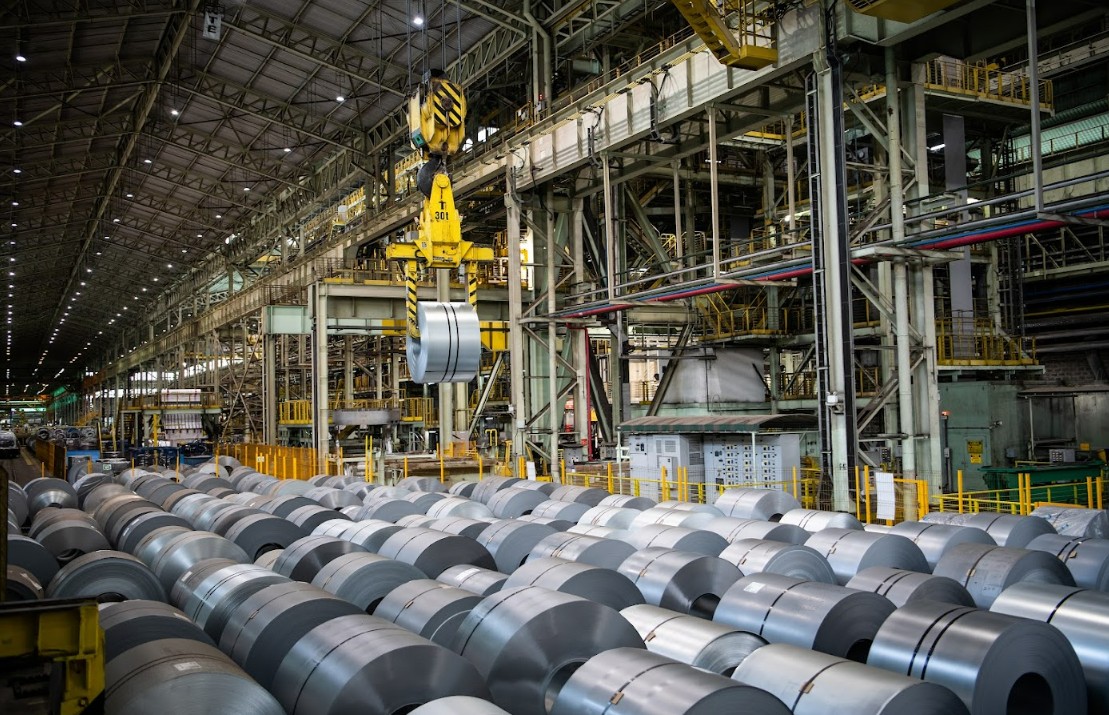
O principal consenso entre as instituições é que o aumento dos volumes de aço vendidos não foi suficiente para compensar a alta dos custos. A companhia registrou embarques de aço superiores aos do trimestre anterior, beneficiada sobretudo pela demanda dos setores automotivo e de distribuição, mas os ganhos foram anulados pelo avanço dos custos de placas, coque, energia e outros insumos, além dos efeitos da desvalorização cambial sobre a estrutura produtiva.
O Ebitda de R$ 558 milhões ficou abaixo das expectativas de todas as casas. O desvio foi de cerca de 5% nas projeções do Citi, 9,8% nas do Itaú BBA e 12% nas da XP, reforçando a percepção de que a rentabilidade da operação siderúrgica continua pressionada.
Além da inflação de custos, os analistas destacam que os preços do aço no mercado doméstico permanecem insuficientes para recompor margens. Para o quarto trimestre, a expectativa é de um ambiente ainda mais difícil, com a própria administração da companhia indicando um desempenho operacional inferior na siderurgia.
Os bancos também apontam que o mix de vendas deve se deteriorar nos próximos meses. Com a desaceleração sazonal da demanda doméstica, a empresa tende a ampliar exportações para compensar volumes, mas esse movimento costuma resultar em margens menores do que as obtidas nas vendas ao mercado interno.
Na mineração, embora haja divergências de intensidade, a leitura predominante também é negativa. O Itaú BBA e o BB Investimentos enxergaram uma deterioração relevante da rentabilidade do segmento, citando os menores preços do minério de ferro, a redução dos volumes vendidos e os fretes marítimos elevados.
O BB destacou que a margem Ebitda da mineração atingiu seu menor patamar histórico. O Citi apresentou a visão menos pessimista para a divisão, argumentando que, apesar das dificuldades operacionais, o desempenho superou as expectativas graças ao controle disciplinado dos custos e despesas.
Já a XP adotou uma posição intermediária, reconhecendo a piora operacional e alertando para a combinação desfavorável de preços mais baixos do minério e custos logísticos mais elevados. O tom cauteloso também se estende às perspectivas de médio prazo.
A XP afirmou manter preocupação com 2027, avaliando que juros elevados e um ambiente econômico doméstico mais desafiador tendem a limitar uma recuperação consistente da demanda por aço e das margens da companhia. O BB Investimentos compartilha visão semelhante e afirma enxergar poucos gatilhos capazes de sustentar uma recuperação das ações no curto prazo.
A piora da percepção levou o BB Investimentos a promover a única mudança de recomendação entre os relatórios analisados, rebaixando a ação de compra para neutra. O banco manteve, porém, seu preço-alvo em R$ 8,50.
Entre as recomendações atuais, o Citi segue como a instituição mais otimista, mantendo recomendação de compra e preço-alvo de R$ 9 por ação. Já Itaú BBA, XP Investimentos e BB Investimentos adotam posicionamento neutro, com preços-alvo entre R$ 8 e R$ 8,50.
No geral, a leitura predominante do mercado é que a Usiminas atravessa um período de compressão de margens simultaneamente na siderurgia e na mineração. Reprodução/Usiminas