 Clickl Petroleoegas
Uma safra de trigo que começou com expectativa de 350 mil toneladas em São Paulo pode terminar com menos de 70 mil toneladas produzidas. A projeção, apresentada por representantes da cadeia do cereal em 29 de outubro de 2026, revela a dimensão das perdas provocadas pelas chuvas na reta final do ciclo agrícola.
A redução esperada supera 80% do volume inicialmente previsto e ainda vem acompanhada de outro problema: a qualidade dos grãos que conseguiram sair do campo. Na avaliação da Câmara Setorial do Trigo paulista, somente 10% a 15% do volume colhido deverá alcançar a classificação Tipo 1, a faixa de qualidade física mais valorizada pelos compradores.
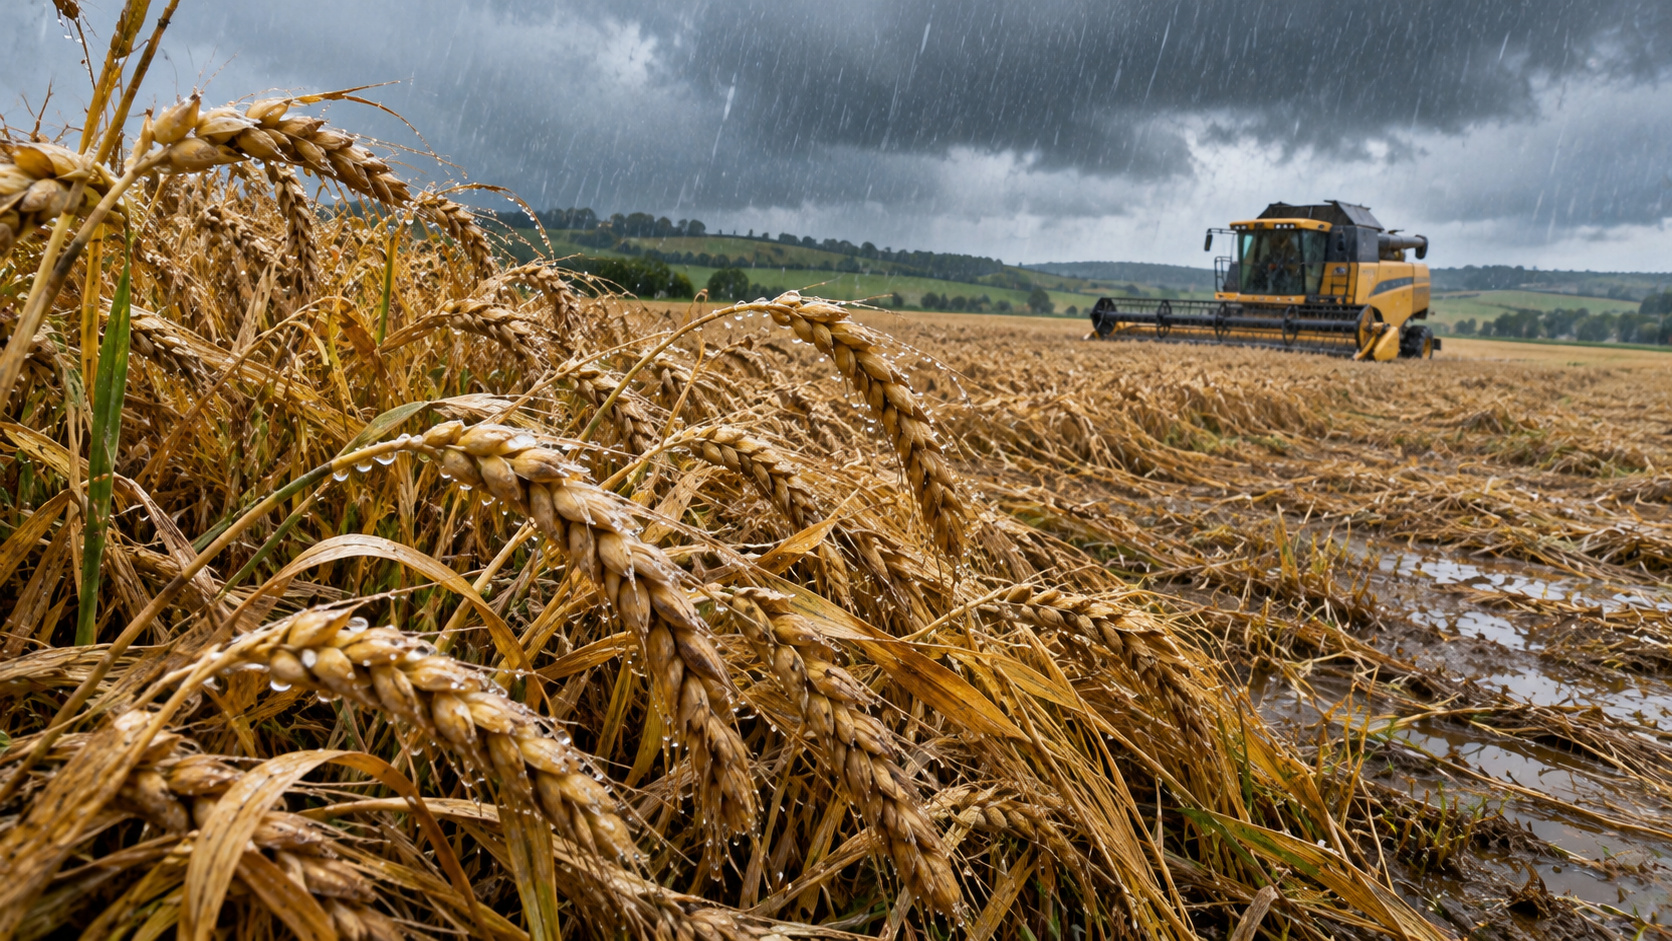
Em municípios produtores, os acumulados de setembro chegaram a 629 milímetros de chuva. O excesso de água no momento da colheita comprometeu a lavoura e fez a indústria moageira reforçar o acompanhamento do abastecimento local.
A estimativa foi detalhada na terceira e última reunião de 2026 da Câmara Setorial do Trigo do Estado de São Paulo, realizada em 29 de outubro no Entreposto Itaberá da Cooperativa Castrolanda. Agricultores, cooperativas, cerealistas, representantes da indústria e especialistas discutiram a colheita e as dificuldades que deverão se estender para os próximos ciclos de produção.
O presidente da Câmara Setorial, Ruy Zanardi, apresentou a expectativa de que a safra fique abaixo de um quinto das 350 mil toneladas projetadas no início. A conta estabelece um limite de 70 mil toneladas para a produção estimada.
O número é uma avaliação do setor diante das perdas registradas, enquanto as áreas ainda pendentes de colheita permanecem sujeitas ao clima. Uma diferença superior a 280 mil toneladas entre a previsão inicial e o volume estimado para a safra altera o planejamento de produtores, transportadores e indústrias que trabalham com o cereal.
A comunicação oficial do Sindustrigo, divulgada em 30 de outubro, relata preocupação com a extensão da quebra e com os efeitos econômicos sobre a próxima temporada. A produção paulista de trigo é importante para a diversificação de lavouras e para o fornecimento regional de matéria-prima aos moinhos.
Quando a colheita se reduz bruscamente, agricultores perdem parte da receita que esperavam obter e as indústrias precisam recalcular as oportunidades de compra, levando em conta qualidade, disponibilidade e transporte. A mudança no quadro começou com a intensificação das chuvas no início de setembro, quando muitas áreas cultivadas já avançavam para a maturação e a retirada do trigo.
Em alguns municípios paulistas, os acumulados do mês chegaram a 629 milímetros, o equivalente a 629 litros de água sobre cada metro quadrado de superfície. A chuva pode ser bem-vinda durante o desenvolvimento da planta, mas se torna um obstáculo quando o trigo está maduro.
Os grãos precisam apresentar condições adequadas de umidade para a colheita, o transporte e o armazenamento. A sequência de precipitações também encurta as janelas em que as colheitadeiras conseguem trabalhar com segurança e eficiência.
A Companhia Nacional de Abastecimento (Conab) registrou, no monitoramento de setembro, volumes de chuva acima do normal em São Paulo e outras áreas do país. Para o trigo paulista, o órgão apontou que a combinação de umidade elevada e baixas temperaturas pode prejudicar a qualidade e favorecer a germinação dos grãos ainda na espiga.
É um processo que atinge uma das características mais valorizadas pela indústria: a capacidade do grão de manter suas propriedades até a moagem. Com a espiga continuamente molhada, sementes fisiologicamente maduras podem começar a germinar antes mesmo de serem recolhidas.
Dependendo da intensidade, o resultado altera características da farinha e os usos industriais possíveis. O prejuízo vai além do peso total entregue aos armazéns.
A classificação comercial do trigo considera atributos físicos que orientam a compra e o destino dos lotes. Entre eles estão peso por volume, presença de impurezas e proporção de grãos quebrados, chochos ou danificados.
O padrão de referência é definido pelo regulamento técnico brasileiro de classificação do produto. O Sindustrigo explica os critérios de classificação usados pelo mercado, incluindo as categorias Tipo 1, Tipo 2 e Tipo 3.
Para a indústria, essas diferenças são relevantes porque os lotes precisam atender a especificações de moagem e de fabricação de alimentos. O resultado de cada análise orienta os preços negociados e as possibilidades de aproveitamento.
Na reunião de Itaberá, o setor estimou que apenas entre uma e uma tonelada e meia a cada dez toneladas colhidas poderá atingir o padrão Tipo 1. O restante deve se distribuir por outras classificações e condições de qualidade, segundo as avaliações de cada lote.
O efeito comercial depende do estado dos grãos e das exigências técnicas de cada comprador. Com menos trigo de melhor padrão disponível na origem paulista, moinhos precisam acompanhar de perto a classificação das remessas e o custo de complementar seus estoques.
A comercialização de lotes com características inferiores costuma envolver descontos ou alternativas de destinação, enquanto as indústrias procuram matéria-prima compatível com suas linhas de produção. O trigo é a base de produtos encontrados diariamente nas padarias e supermercados, desde pães e massas até biscoitos e farinhas para uso doméstico.
A ligação entre essas mercadorias e a safra começa na qualidade do grão armazenado. O moinho avalia cada lote e pode combinar origens e características para obter farinhas que atendam aos processos industriais.
Quando os grãos permanecem molhados na maturação, uma das preocupações técnicas é a germinação antes da colheita. Pesquisas da Embrapa Trigo mostram que o fenômeno pode reduzir a qualidade tecnológica do cereal e aumentar a necessidade de selecionar variedades mais resistentes a períodos de chuva.
O efeito sobre a panificação depende das características efetivamente medidas. Há parâmetros associados ao comportamento das massas, à atividade enzimática e ao rendimento de moagem.
Por isso, a perda da classificação Tipo 1 tem peso para as negociações, mas o destino final de cada lote é decidido por análises e critérios industriais, não somente pela aparência da espiga no campo. Na reunião de outubro, o Sindustrigo defendeu maior aproximação entre os produtores e a indústria moageira.
A entidade afirma que os compradores continuam interessados no cereal produzido em São Paulo e que a organização das compras será importante para a continuidade da cultura no estado. As dificuldades paulistas aparecem em um momento de oferta brasileira pressionada.
Um levantamento da consultoria Safras & Mercado, publicado em 30 de outubro, projetou produção nacional de 5,096 milhões de toneladas na safra 2026/27, diante de 8,12 milhões de toneladas na temporada anterior. A mesma análise apontou a possibilidade de importações brasileiras de até 9,75 milhões de toneladas no ciclo.
As estimativas refletem perdas e questões de qualidade em diferentes regiões produtoras. O setor acompanha a entrada de trigo de países como a Argentina, os custos portuários, o frete e o câmbio.
Para indústrias localizadas no estado de São Paulo, a disponibilidade de matéria-prima regional pode ajudar a reduzir distâncias de transporte, enquanto a falta de volume ou padrão adequado aumenta a necessidade de buscar outras origens. O próprio encontro da Câmara Setorial paulista discutiu o contexto mundial.
Segundo a apresentação da StoneX relatada pelo Sindustrigo, a produção global foi estimada em 882 milhões de toneladas, diante de consumo de 824 milhões. A combinação de oferta mundial, qualidade, fluxo de embarques e valor do dólar influencia o custo efetivo da compra de trigo no Brasil.
Para famílias que compram pão e farinha, a evolução dos preços também depende do processo industrial, das despesas de energia, logística, embalagens, distribuição e dos contratos comerciais. Os dados da safra paulista mostram pressão sobre a produção e a qualidade, enquanto os valores nas prateleiras serão determinados pelo conjunto das condições de mercado.
A dificuldade da nova colheita ocorre depois de um período em que o cereal paulista ganhou avaliações mais favoráveis entre compradores. Pesquisa discutida no encontro de Itaberá mostrou que a satisfação média dos associados do Sindustrigo com o trigo da safra 2025/2026 passou de 7,9 para 8,9 pontos na comparação das avaliações de referência.
A análise citou avanços em atributos como cor, homogeneidade e sanidade dos lotes. Na pesquisa, a nota referente à cor foi de 6,6 para 7,9; a de homogeneidade, de 6,5 para 7,3; e a de sanidade, de 8,0 para 8,6.
Esses indicadores mostram a importância do relacionamento entre produtores e compradores para identificar padrões de produto e oportunidades de melhoria. A chuva intensa justamente no período de colheita interrompeu essa trajetória favorável para muitos agricultores.
Mesmo propriedades que haviam conduzido corretamente o cultivo e feito investimentos na lavoura ficaram expostas à deterioração dos grãos antes da retirada. O desafio agora é preservar a capacidade produtiva e recuperar a confiança nas próximas safras.
O presidente do Sindustrigo, Max Piermartiri, avaliou que as dificuldades econômicas poderão se prolongar até 2027 e 2028, exigindo colaboração entre o campo e os moinhos. Já o vice-presidente da Câmara Setorial, José Reinaldo, destacou a necessidade de manter os esforços para reconstruir a produção paulista de trigo nas próximas temporadas.
A organização da cadeia envolve decisões sobre variedades de trigo, época de plantio, manejo de solo, previsão climática e estratégias de colheita. Também passa pela capacidade de armazenar os grãos com segurança e de encontrar compradores para produtos de características diferentes.
Essas medidas ganham importância num ano em que a perda de volume veio acompanhada de queda no padrão comercial do cereal. O balanço de 29 de outubro deixou uma referência clara para a próxima etapa do trabalho: São Paulo entrou na safra esperando 350 mil toneladas de trigo e pode terminar com menos de 70 mil, enquanto apenas 10% a 15% do que for colhido deve alcançar o Tipo 1.
Com o clima ainda impondo dificuldades às áreas restantes, a recuperação dependerá das próximas decisões dos agricultores, do mercado e do comportamento das chuvas.