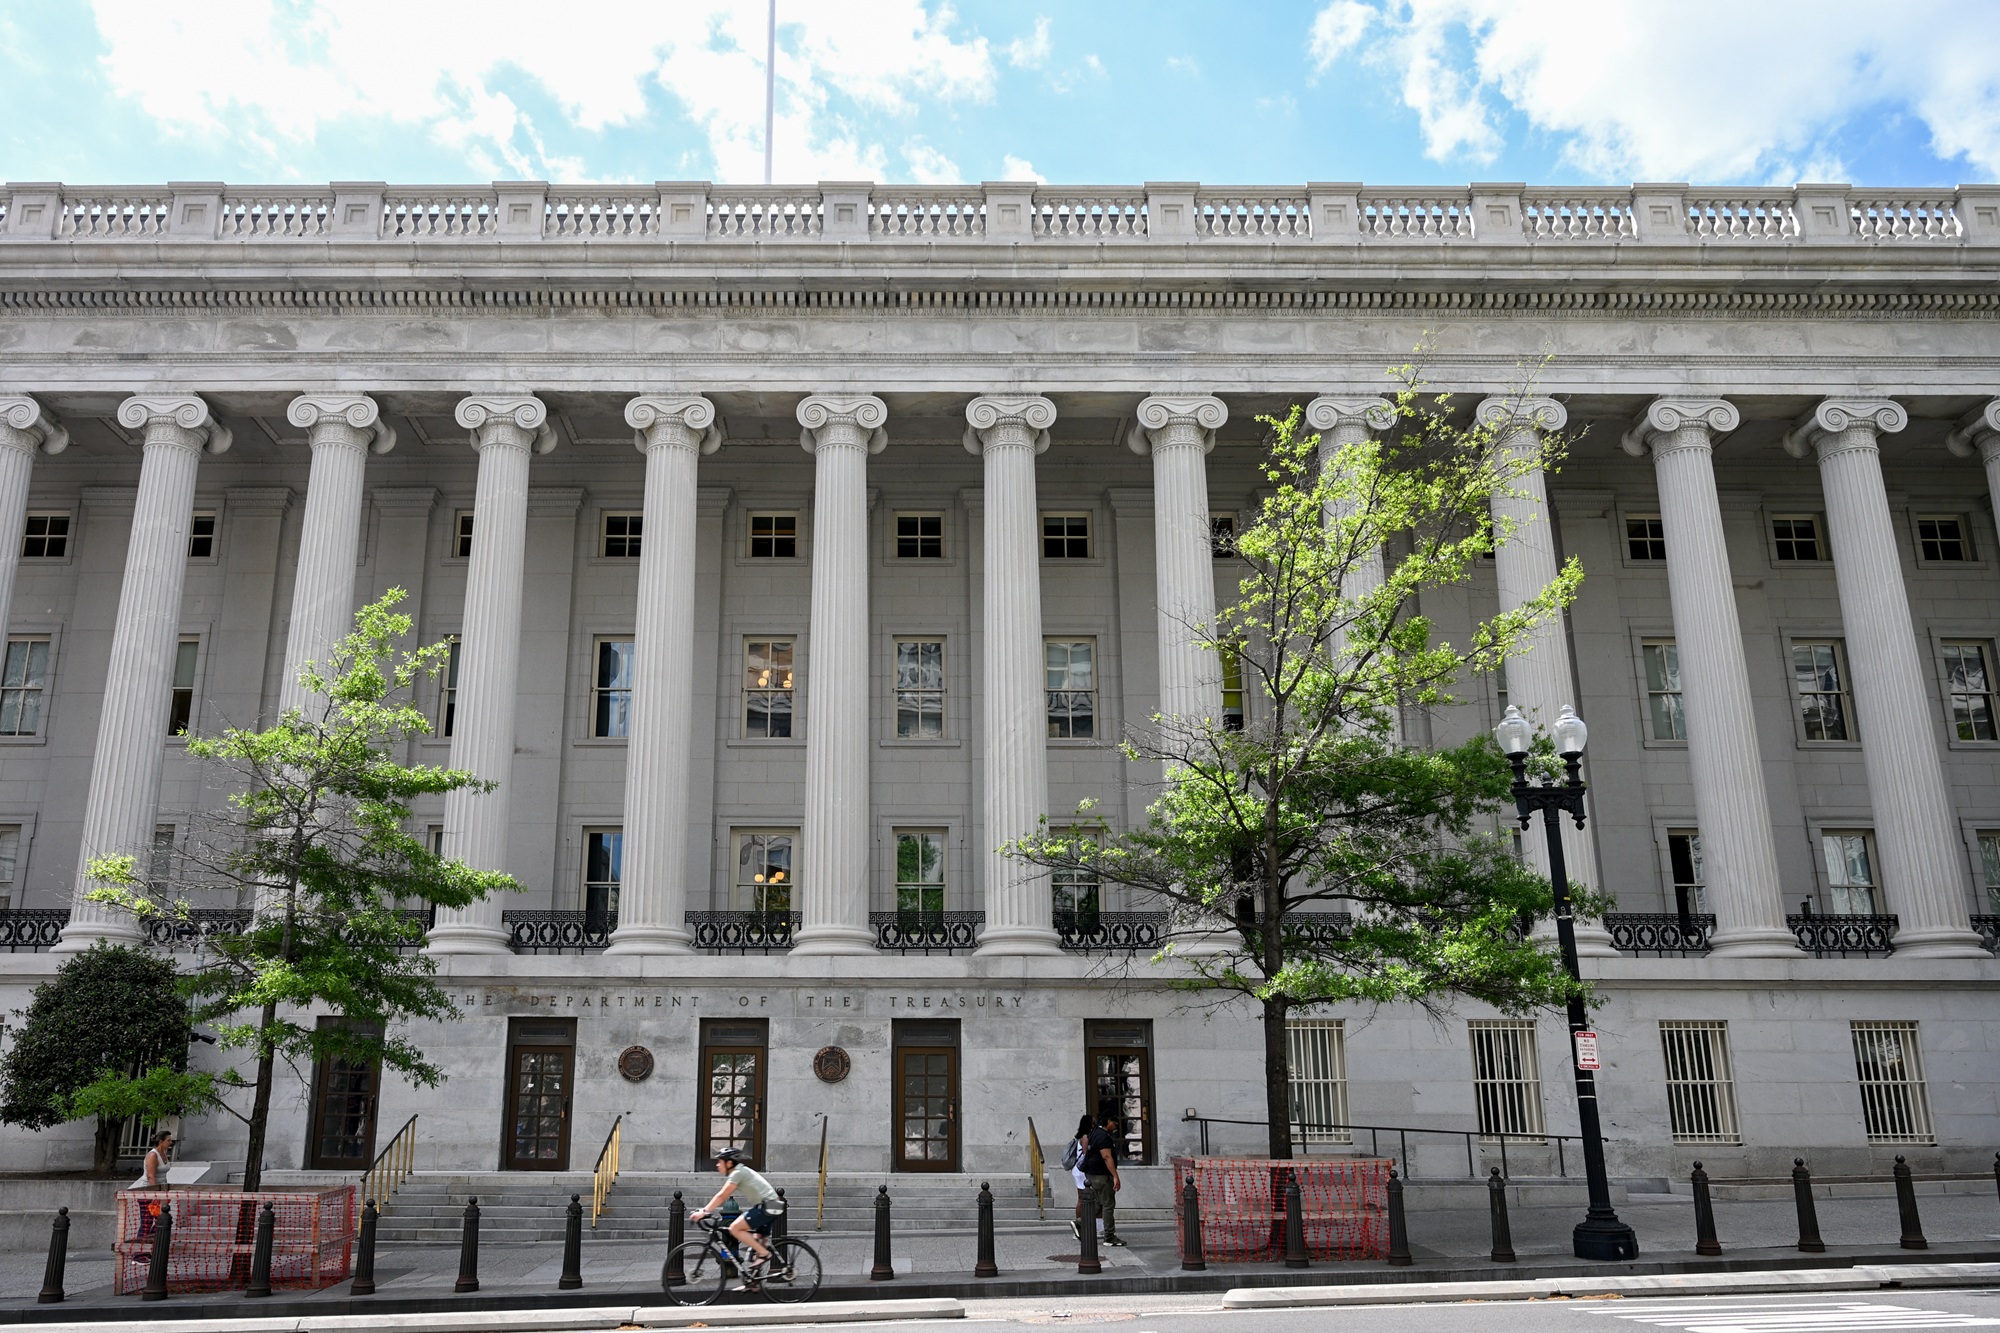
Atormentado por uma liquidação nos Treasuries que levou os rendimentos de referência a máximas de várias décadas, o governo dos EUA está se vendo cada vez mais dependente de investidores que só compram se o preço for o adequado.A mudança em quem compõe o maior mercado de títulos do mundo está em curso após ele ter crescido sete vezes, para US$ 32 trilhões, nas últimas duas décadas, impulsionado pelo endividamento desenfreado do Tio Sam.Relativamente menos importantes do que já foram são os governos estrangeiros, bancos centrais e fundos de pensão, que demonstram uma sensibilidade menos imediata aos preços e absorvem títulos tradicionalmente considerados livres de risco, que pagam retornos previsíveis e são emitidos em dólares. Embora alguns estejam cogitando reduzir suas posições, eles normalmente mantêm os Treasuries no longo prazo. São o chamado dinheiro paciente.Enquanto isso, a participação dos investidores privados está crescendo. Eles detêm cerca de 70% da dívida federal, próximo do maior nível desde 1990. E quase um décimo do mercado de Treasuries pertence a hedge funds, que têm outros ativos à disposição e cujo uso de alavancagem para explorar distorções de mercado chamou a atenção de reguladores preocupados com riscos à estabilidade financeira. Na busca por retornos, basta pouco para que esses investidores se afastem. Eles são o dinheiro rápido.Para figuras como o secretário do Tesouro dos EUA, Scott Bessent, e o presidente do Federal Reserve, Kevin Warsh, a preocupação é que compradores sensíveis a preços agora tenham mais poder do que nunca caso se assustem repentinamente com a política monetária, a trajetória da economia, o aumento dos déficits dos EUA ou qualquer declaração presidencial.Leia tambémTaxas dos DIs caem com eleição no Brasil e exterior no radarTaxa do Depósito Interfinanceiro (DI) para janeiro de 2028 estava em 12,735%De “lua de mel” a “piora intensa”: como gestores veem a reação do mercado ao 2º turnoGestores e economistas veem mais espaço para queda forte dos ativos com Lula do que alta prolongada com Flávio, e condicionam o cenário mais construtivo a detalhamento de ajuste fiscalSim, o governo dos EUA ainda encontra credores para financiar seus gastos, mas esses investidores são menos confiáveis, e sua volatilidade está contribuindo para a alta dos rendimentos.Para Anshul Pradhan, chefe de estratégia de juros dos EUA no Barclays, esse comportamento revela o verdadeiro custo do dinheiro para os Estados Unidos.“A base de investidores se tornou mais criteriosa”, disse ele. “Um mercado com grandes compradores insensíveis a preços consegue absorver a oferta com relativamente pouco ajuste. Um mercado que depende de capital privado pode exigir uma concessão maior.”No contexto da liquidação dos títulos neste ano, essa transformação ganha uma importância ainda maior. Embora seja impulsionada em grande parte por fatores globais, como a disparada dos preços do petróleo e uma perspectiva mais favorável para o crescimento econômico, a reprecificação reacendeu preocupações sobre a política fiscal do governo dos EUA. Também está elevando o custo de captação para empresas e indivíduos.Um fundo estatal australiano afirmou no ano passado que estava reduzindo suas posições em Treasuries por preocupação com os planos tarifários e tributários do presidente dos EUA, Donald Trump. E, em setembro deste ano, o Norges Bank Investment Management, unidade do banco central da Noruega, propôs reduzir suas posições em dívida soberana, afirmando que poderia obter melhores retornos ajustados ao risco em outros ativos de renda fixa.Enquanto isso, empresas vêm emitindo volumes recordes de dívida para financiar avanços em inteligência artificial e a infraestrutura necessária para sustentá-los, uma aposta que ajudou a impulsionar a euforia do mercado acionário.Ao contrário dos bancos centrais estrangeiros, que normalmente compram Treasuries para ajudar a administrar reservas nacionais e taxas de câmbio, investidores privados têm maior capacidade de trocar Treasuries por dívida corporativa ou ações. Já o Fed não está mais comprando títulos como parte de um programa de afrouxamento quantitativo criado para estimular a economia.“Como investidores, os banqueiros centrais são menos voláteis, em parte porque têm mais restrições sobre o que podem comprar”, disse Paul Donovan, economista-chefe da UBS Global Wealth Management. “O setor privado, mais volátil e menos cativo, aumentou sua influência no mercado de títulos.”A retirada dos bancos centrais, frequentemente considerados entre os compradores menos sensíveis a preços, abriu espaço para instituições depositárias, hedge funds e outros investidores relativamente mais sensíveis aos preços.O Departamento do Tesouro dos EUA em Washington.A Bloomberg Economics estimou que a queda das posições do Fed e de investidores oficiais estrangeiros em Treasuries adicionou, em determinado momento, cerca de 105 pontos-base de prêmio de prazo, ou o pagamento adicional que investidores exigem em troca dos riscos de possuir Treasuries de 10 anos em vez de apenas renovar continuamente títulos de curto prazo pelo mesmo período.Outra importante fonte de demanda por títulos de longo prazo pode estar desaparecendo agora que gestores de fundos de pensão corporativos têm mais do que recursos suficientes para pagar seus aposentados e frequentemente já não aceitam novos participantes.Os planos de pensão corporativos tinham, coletivamente, cerca de 114% dos recursos necessários para cumprir suas obrigações em setembro, segundo o Milliman 100 Pension Funding Index. Essas contas estavam financiadas em apenas 82% em julho de 2020. À medida que acumularam ganhos no mercado acionário, tiveram incentivo para reduzir riscos migrando para títulos cuja renda projetada possa ser compatibilizada de perto com seus passivos futuros junto aos aposentados.Jason Williams, estrategista de juros do Citigroup Inc., disse que o enfraquecimento da demanda dos fundos de pensão pode levar o Tesouro a reduzir as emissões de dívida de longo prazo em favor de uma maior emissão de títulos de curto prazo.“A tendência dos planos corporativos de benefício definido tem sido congelar ou encerrar suas atividades”, afirmou Stephen Douglass, economista-chefe da NISA Investment Advisors. “Como resultado, você deixa de acumular novos passivos para horizontes muito distantes.”O aumento das posições de hedge funds em Treasuries foi destacado por pesquisadores do Fed, já que esses fundos quadruplicaram sua exposição entre 2012 e 2025, passando a representar quase um quinto de seus ativos. A absorção de dívida do governo dos EUA por eles superou a de outros credores americanos, deixando os fundos com cerca de 8,5%, ou aproximadamente US$ 2,7 trilhões, dos Treasuries em circulação no fim do ano passado.É uma quantia relevante, considerando a capacidade dos hedge funds de se mover rapidamente, alavancar suas operações e vender títulos do Tesouro com flexibilidade.Uma parcela das operações dos hedge funds explora oportunidades de valor relativo em diferenças entre taxas comparáveis do mercado. Exemplos conhecidos incluem a operação de basis trade, que busca lucrar com o diferencial entre contratos futuros e títulos, e estratégias com spreads de swaps, que apostam nas diferenças entre swaps de juros e Treasuries. Fundos macro também fazem apostas sobre a direção dos rendimentos.“Compradores alavancados aumentam a demanda e impedem que os rendimentos subam demais”, disse Steven Blitz, diretor-gerente da TS Lombard, citando atividades em spreads de swaps e basis trade. Mas “qualquer forte alta nas taxas de recompra (repo) desfaz essas posições, criando uma enxurrada de Treasuries no mercado”.Para ilustrar a potencial ameaça representada pelas posições dos hedge funds, participantes do mercado, reguladores e o Fed costumam apontar para março de 2020, quando investidores buscaram vender títulos em troca de caixa antes dos lockdowns da pandemia. A liquidação pressionou posições de basis trade dos hedge funds, o que agravou os movimentos do mercado. No entanto, essa operação vem encolhendo nos últimos meses, sinalizando que a estratégia alavancada não é atualmente motivo de grande preocupação.Ainda assim, a operação destaca a diferença entre estratégias de dinheiro rápido e as de grandes bancos centrais como o Fed, especialmente à medida que investidores sensíveis a preços passam a representar uma parcela crescente do mercado.“Os mercados globais de títulos estão se ajustando a uma base de compradores menos complacente”, escreveu uma equipe da TS Lombard liderada por Alexandros Xenofontos. “Os governos continuarão conseguindo se financiar, mas cada vez mais a preços definidos por investidores com maior discricionariedade.”© 2026 Bloomberg L.P. Quem financia os EUA está mudando e isso pode encarecer a dívida do país
Quem financia os EUA está mudando e isso pode encarecer a dívida do país
Fonte da notícia:
 Info Money
Deseja ler a íntegra original na fonte jornalística?
Acessar matéria no site Info Money