 Info Money
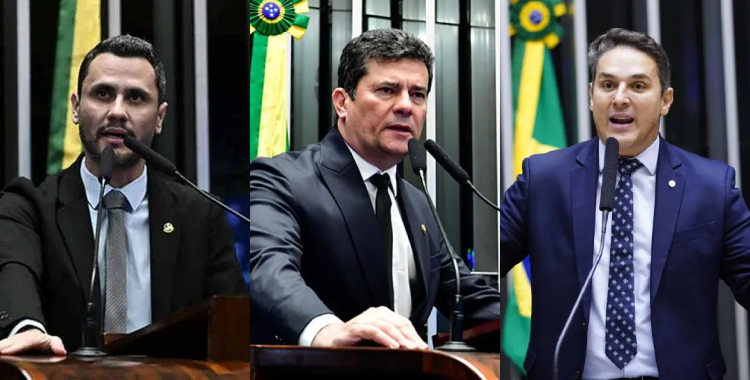
As atenções do mercado estão voltadas para o segundo turno presidencial do próximo domingo (25), mas quem tem ações de estatais estaduais na carteira já conhece parte das respostas que importam para o portfólio. Minas Gerais, Paraná e Rio Grande do Sul escolheram seus governadores no primeiro turno: Cleitinho Azevedo (Republicanos), Sergio Moro (PL) e Luciano Zucco (PL).
Os três tomam posse em 6 de janeiro de 2027 e passam a controlar Cemig (CMIG4), Sanepar (SAPR11) e Banrisul (BRSR6), empresas acompanhadas por investidores que buscam renda com dividendos.Para especialistas ouvidos pelo InfoMoney, a privatização deixou de ser a variável central nas três companhias, tornando .
A pergunta agora é se as promessas de campanha, como o subsídio na conta de luz em Minas e a crítica aos reajustes de tarifa no Paraná, vão sair do caixa das empresas ou do orçamento dos estados.Leia tambémPreparado para Flávio ou Lula? O que fazer na última chance de calibrar investimentosRecomendação geral é evitar mudanças no calor das pesquisas e não apostar a carteira num único resultado; quem já planejava um ajuste tem no pregão desta sexta a última janela antes da votaçãoO que o mercado já precificaA leitura dos analistas é que o mercado incorporou só parte do resultado eleitoral.
“O resultado da eleição é conhecido, mas a política efetiva de cada governo para suas estatais ainda está em formação”, diz Sidney Lima, analista da Ouro Preto Investimentos.No caso da Cemig, a privatização já tinha saído do radar antes da votação, porque os principais candidatos ao governo mineiro a descartaram durante a campanha, lembra Maria Carolina Luchesi, especialista de investimentos da Hike Capital.Na semana seguinte ao primeiro turno, as ações da Cemig subiram 6,31%, abaixo do avanço de 8,82% do Ibovespa, enquanto Sanepar e Banrisul ganharam 28% e 18,53%, respectivamente.
Para Guilherme Falcão, sócio da One Investimentos, a alta da Cemig acompanhou o movimento geral da Bolsa e não reflete uma reprecificação ligada ao novo governador.Ainda assim, Gustavo Bertotti, head de renda variável da Fami Capital, avalia que a fala de Cleitinho contra a privatização deixou o investidor da Cemig mais retraído, tanto sobre os rumos da companhia quanto sobre o pagamento de dividendos.As duas companhias chegaram à eleição com históricos distintos.
Na Cemig, o lucro de 2025 ficou abaixo do registrado no ano anterior, e a dívida líquida cresceu. A empresa também trocou de presidente apenas quatro meses depois da posse do anterior.
Na Sanepar, a discussão regulatória sobre um precatório bilionário dominou o ano, e o BTG já apontava em janeiro que o principal evento para a companhia em 2026 seria político.Uma leitura mais detalhada, segundo Luchesi, depende de atos da transição, como os nomes indicados para a presidência e os conselhos, a proposta orçamentária de cada estado para 2027 e as primeiras decisões sobre tarifas.Cemig (CMIG4)Logo após a eleição, Cleitinho descartou privatizar a Cemig e defendeu usar recursos da companhia para subsidiar a conta de luz.
Como a tarifa de distribuição é fixada pela Agência Nacional de Energia Elétrica (Aneel), o governador não pode simplesmente reduzi-la. Os especialistas apontam três caminhos, com efeitos diferentes para o acionista.O primeiro é reduzir o ICMS sobre a energia, tributo estadual que compõe a conta.
O consumidor paga menos sem que a receita da Cemig seja afetada, mas o custo recai sobre o orçamento do estado.O segundo é usar os dividendos que o próprio estado recebe para bancar um programa de subsídio. Minas tem cerca de 17% do capital total da Cemig, o que corresponde a aproximadamente R$ 600 milhões dos R$ 3,5 bilhões em proventos declarados sobre 2025, calcula Falcão.
Nenhum dos dois caminhos afeta o minoritário diretamente.O terceiro é usar recursos da própria empresa, financiando descontos com caixa próprio ou reduzindo o payout. “É o único caminho que afeta o dividendo do minoritário”, diz Luchesi.Como o estado detém 50,97% das ações ordinárias, mas só 17,04% do capital total, cerca de 83 centavos de cada real retirado da companhia saem do bolso dos demais acionistas.
“O problema não é subsidiar a energia, mas definir quem paga essa conta”, resume Lima.Falcão considera essa via menos provável. O estatuto da Cemig garante a distribuição de, no mínimo, 50% do lucro líquido, e na prática a empresa vem pagando mais.
Dos R$ 4,9 bilhões de lucro de 2025, R$ 3,5 bilhões foram destinados a proventos, cerca de 72%. Para Luchesi, é justamente a faixa entre o piso e a prática atual que fica exposta a decisões do controlador.Reduzir o próprio piso exigiria mudar o estatuto em assembleia, com direito de retirada para os acionistas que discordarem, explica Falcão.
Em um cenário adverso, segundo ele, o payout convergiria para o mínimo estatutário, movimento para o qual o plano de investimentos de R$ 44 bilhões entre 2026 e 2030 já vinha pressionando.Luchesi aponta ainda a estabilidade da gestão como ponto de atenção. Alexandre Ramos Peixoto, que assumiu a presidência executiva em maio, deixou o cargo em setembro e passou a presidir o conselho de administração, recomposto em assembleia em 16 de outubro após renúncias.
O comando executivo passou a Marco Aurélio Vasconcelos, que vinha da Copasa.Sanepar (SAPR11)No Paraná, Moro disse durante a campanha que não tem compromisso com a privatização da Sanepar, defendeu um “choque de gestão” com aplicação da Lei das Estatais e criticou os reajustes de tarifa.
Para Luchesi, Falcão e Lima, a tarifa é o fator que mais pesa sobre o dividendo no curto prazo.A Sanepar é regulada por uma agência estadual, a Agepar, cujos diretores são indicados pelo governador e aprovados pela Assembleia Legislativa, com mandatos fixos de quatro anos que não coincidem com o do governo.
O governador não pode demitir os diretores antes do fim do mandato, mas indica os substitutos à medida que os mandatos vencem.Ele também influencia os reajustes pelo controle da própria Sanepar, que é quem faz os pedidos à Agepar. Falcão cita dois precedentes.
Em 2017, a revisão tarifária foi prorrogada e, em 2020, um reajuste de 9,62% foi suspenso e substituído por outro de 5,11%.O histórico recente mostra como decisões regulatórias chegam ao dividendo. Em março, a Agepar propôs destinar integralmente aos usuários os cerca de R$ 4 bilhões de um precatório recebido pela companhia, e não apenas parte do valor, como previa a regra anterior.
A decisão foi confirmada em junho, com metade dos recursos em investimentos que não podem ser repassados à tarifa e metade em um desconto de 25% na tarifa mínima por cerca de 30 meses. No mesmo mês, a Sanepar cancelou os juros sobre capital próprio do primeiro semestre.Bertotti vê com bons olhos o choque de gestão, por mirar redução de custos e eficiência operacional.
Falcão aponta uma contradição no discurso, já que a melhora de governança demora a aparecer, enquanto a pressão sobre a tarifa teria efeito negativo imediato.Sem a perspectiva de dividendos extraordinários com o precatório, a Sanepar perde atratividade como ação de renda. A companhia tem R$ 13 bilhões em investimentos previstos entre 2026 e 2030 e uma política de dividendos que admite distribuir de 25% a 50% do lucro, mas trabalha com payout de cerca de 30%.
Em entrevista ao Money Times, o presidente da empresa afirmou que a intenção é manter esse patamar pelo menos até 2029.Para 2027, Falcão estima um dividend yield entre 3% e 5%, a depender de o cálculo considerar o lucro contábil, afetado pelas provisões, ou o resultado recorrente.
“É um retorno razoável, mas que tira a Sanepar do grupo das ações de renda mais atrativas do setor”, diz.Banrisul (BRSR6)No Rio Grande do Sul, o cenário-base é a manutenção do controle estatal. Em maio, ainda pré-candidato, Zucco afirmou em evento da Federasul que o Banrisul “segue como está”, rejeitou a privatização em um futuro próximo e defendeu o fortalecimento do banco como instrumento de desenvolvimento econômico.Desde 2021, a Constituição gaúcha não exige mais plebiscito para a venda do banco, e uma privatização dependeria de lei aprovada pela Assembleia Legislativa.
A venda de lotes de ações sem perda do controle continua possível para um estado que precise de caixa, mas não há sinalização nesse sentido, segundo Luchesi. Em 2019, o governo gaúcho vendeu um pequeno lote de ações preferenciais, mas cancelou uma oferta maior de ações ordinárias porque o preço não atendeu ao interesse do estado.
Bertotti não vê a privatização em discussão em 2027 e espera mais foco em linhas de crédito para o agronegócio gaúcho.No banco, o risco apontado pelos especialistas é de outra natureza, com um controlador com necessidade de caixa pressionando por um payout alto, à custa do capital.
Esse risco é limitado pela regulação bancária, já que as regras do Banco Central restringem a distribuição de lucros quando o capital fica abaixo dos adicionais exigidos. Lima ressalta que, em abril, foi aprovado um payout de 40% do lucro líquido após a reserva legal, com margem mínima de quatro pontos percentuais acima da exigência regulatória para o índice de Basileia total.O banco declarou R$ 90 milhões em juros sobre capital próprio por trimestre em 2026, somando R$ 270 milhões nos três primeiros trimestres.
A relação com o estado, porém, já pesou sobre o capital, com o pagamento de R$ 1,23 bilhão pela renovação do contrato da folha de pagamento estadual.Segundo Luchesi, como o valor é registrado como ativo intangível, que se deduz do capital regulatório, o pagamento explica a maior parte da queda de 1,7 ponto percentual do capital principal no segundo trimestre, para 12,4%, enquanto o índice de Basileia recuou para 15,9%.
“Os dois indicadores seguem acima dos mínimos regulatórios, mas com menos folga”, diz. Para ela, a manutenção do ritmo de proventos depende da recuperação do lucro, que caiu 13,8% no segundo trimestre em relação a um ano antes.Qual dividendo está mais exposto?Para Luchesi e Lima, a Cemig é a mais exposta ao novo executivo.
A empresa distribui a maior fatia do lucro, a distância entre a prática e o piso estatutário é grande e o governador eleito já sinalizou que quer usar recursos da companhia em política pública. “O piso estatutário protege o mínimo, mas não a prática atual”, diz Luchesi.Para Falcão, a Sanepar é a mais exposta, porque o mesmo governo é acionista controlador e tem influência sobre o regulador que define a tarifa, o que permite afetar receita, lucro e distribuição.
Na avaliação dele, a Cemig seria a menos exposta, já que sua tarifa é definida pela Aneel, em âmbito federal, e o estatuto garante o piso de 50%.Luchesi e Lima colocam o Banrisul como o menos exposto a um corte, por causa das regras de capital mínimo que os bancos precisam cumprir.
“O interesse fiscal do estado favorece a distribuição, não a retenção”, afirma Luchesi. Lima ressalva que o ranking mede só o risco de interferência política no dividendo, e não a solidez das empresas, e que o Banrisul continua exposto a riscos relevantes de crédito e inadimplência.O que acompanhar até a posseOs especialistas indicam quatro pontos para saber se as promessas de campanha vão chegar ao caixa das empresas:Nomes para a presidência e os conselhos das três empresas, e se cumprem os requisitos de experiência da Lei das Estatais.Proposta orçamentária de cada estado para 2027, enviada pelos governos atuais para análise nas assembleias.
A receita prevista com dividendos de estatais mostra quanto os estados contam receber das companhias.Mudanças em estatuto ou política de dividendos, que exigem assembleia e são comunicadas ao mercado.Formato e fonte de financiamento de qualquer subsídio à energia em Minas.O segundo turno presidencial pesa por canais indiretos.
A trajetória dos juros altera o custo da dívida e o valor das empresas de energia e saneamento, que o mercado trata como substitutas da renda fixa, e influencia a margem do Banrisul. “Uma política fiscal mais confiável pode favorecer a queda dos juros de longo prazo, reduzir o custo de capital das companhias e valorizar ações pagadoras de dividendos”, diz Lima.Luchesi destaca ainda que a indicação dos diretores da Aneel cabe ao presidente da República e que a renegociação das dívidas estaduais com a União afeta a necessidade de caixa dos três estados.
No caso gaúcho, a suspensão do pagamento da dívida, concedida por 36 meses após as enchentes de 2024, termina em abril de 2027.