 Valor
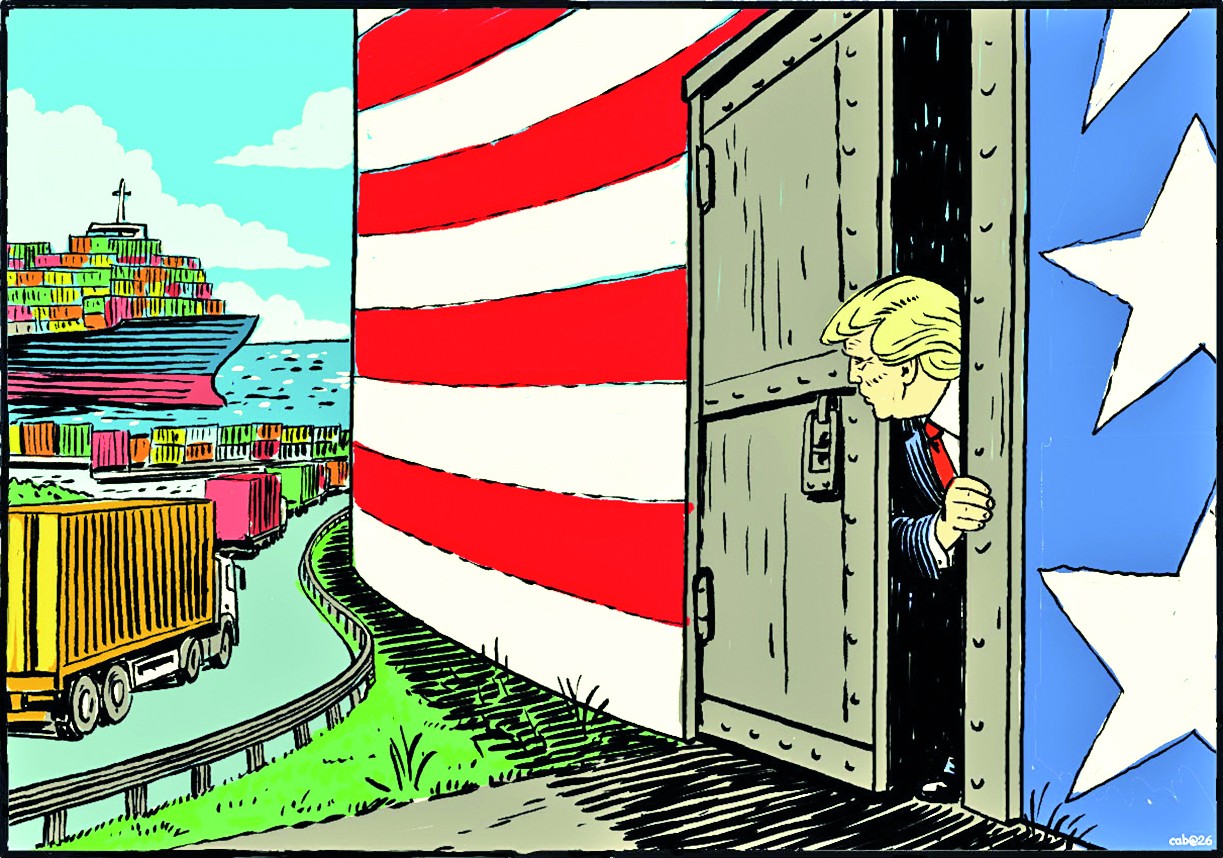
Nos quase dois anos desde que voltou à Casa Branca, o presidente dos Estados Unidos, Donald Trump, retomou de onde havia parado em seu primeiro mandato, destruindo o sistema de comércio multilateral aberto que tem servido tão bem ao mundo desde o fim da Segunda Guerra Mundial. Ele impôs tarifas abrangentes a dezenas de países, aumentando-as e reduzindo-as repetidamente e alterando as alíquotas para produtos e países específicos, aparentemente por capricho.
Como resultado, as alíquotas tarifárias dos EUA estão agora mais altas do que em qualquer outro momento desde as tarifas Smoot-Hawley da Grande Depressão. As tarifas de Trump proporcionaram alguma proteção às indústrias nacionais, mas às custas de outras que dependem delas.
Sua tarifa de 50% sobre as importações de aço, por exemplo, contribuiu para um aumento de 52% no preço médio dos rolos de aço laminados a quente nos EUA ao longo do último ano. Isso impulsionou a produção e os lucros dos produtores de aço, ao mesmo tempo em que prejudicou os fabricantes de automóveis, equipamentos agrícolas e eletrodomésticos.
Os objetivos de Trump, pelo menos conforme ele os apresentou inicialmente, eram aumentar o emprego (especialmente nas indústrias de manufatura), reduzir os déficits em conta corrente e comercial dos EUA e fortalecer a base industrial do país. Nenhum desses objetivos foi alcançado, e a inflação se acelerou.
Pesquisadores do Fed de Nova York (unidade regional do Fed, o BC americano) constataram que, sem as tarifas de Trump, os preços nos EUA teriam, na verdade, caído ligeiramente em 2026. Em vez disso, os preços dispararam: a gasolina subiu 34%, o óleo combustível, 74%, e houve aumentos significativos nos preços de softwares de computador (28%) e passagens aéreas (22%).
A alta vertiginosa dos preços prejudicou gravemente a popularidade de Trump, enquanto a maneira caótica e errática com que suas tarifas foram impostas e alteradas gerou enorme incerteza em todo o mundo. Um estudo da Brookings Institution constatou que seu regime tarifário “é administrativamente mais complexo e menos previsível do que o sistema que o precedeu”, com pouca clareza sobre a duração e o escopo das tarifas.
Uma estrutura destinada a promover a capacidade de produção nacional e o poder de barganha pode, assim, “introduzir custos e instabilidade que prejudicam esses objetivos”. E, apesar dos custos mais elevados, o déficit comercial de mercadorias dos EUA não diminuiu, chegando a US$ 114,7 bilhões em agosto.
Embora o déficit de bens com a China tenha diminuído em 32%, o déficit comercial aumentou para US$ 1,2 trilhão em 2025, já que as importações de outros países compensaram essa redução. Também não houve muita geração de empregos.
O emprego no setor manufatureiro caiu 1,2% em 2025, após um declínio de 0,7% em 2024. Outros setores da economia dos EUA, principalmente a agricultura, foram duramente atingidos, uma vez que os países responderam às tarifas de Trump recorrendo a fornecedores alternativos.
Além de prejudicar a economia americana, as manobras tarifárias de Trump afetaram a maioria dos parceiros comerciais dos EUA. Os danos se estenderam muito além da China, atingindo países anteriormente considerados fortes aliados e defensores do sistema de comércio multilateral.
A experiência do Canadá e do México no âmbito do Acordo de Livre Comércio da América do Norte, que Trump renegociou durante seu primeiro mandato e agora está renegociando novamente, é ilustrativa. Estranhamente, Trump também aumentou as tarifas sobre a Austrália e o Reino Unido porque, alegadamente, esses países não estavam fazendo o suficiente para coibir o trabalho forçado.
Quando Trump retomou sua guerra contra o sistema de comércio multilateral, os críticos foram praticamente unânimes em prever que suas tarifas não fariam nada para reduzir os déficits comercial e em conta corrente dos EUA e que, ao mesmo tempo, enfraqueceriam o próprio sistema. Eles previam uma queda nos volumes de comércio conforme os países adotassem tarifas retaliatórias às tarifas dos EUA.
Eles certamente estavam certos quanto ao déficit. Um país que gasta mais do que ganha deve, por definição, apresentar um déficit em conta corrente, sendo o déficit comercial seu maior componente.
As tarifas não resolveram esse desequilíbrio, que permaneceu relativamente estável. Ainda assim, há motivos para esperança.
A maioria dos países resistiu à tentação de retaliar contra os aumentos tarifários de Trump, limitando os danos que de outra forma poderiam ter sido causados, tanto a si mesmos quanto aos EUA. Como resultado, o comércio global e o crescimento econômico se mantiveram melhor do que o esperado.
Em abril, o Fundo Monetário Internacional previu que o crescimento global desaceleraria de 3,5% em 2025 para 3% neste ano. Posteriormente, revisou sua previsão para 3,1%, apesar da guerra no Irã e do aumento nos preços dos combustíveis.
A Organização Mundial do Comércio, por sua vez, mais que dobrou sua previsão de crescimento para o comércio global em 2026, passando de 1,9% para 3,9%. Esses desdobramentos trazem esperança de que as relações comerciais melhorem após a saída de Trump da Casa Branca, especialmente considerando o quanto suas tarifas são impopulares entre os eleitores americanos.
Se as pesquisas estiverem corretas e os republicanos sofrerem uma derrota nas próximas eleições de meio de mandato, os políticos dos EUA relutarão em endossar novos aumentos de tarifas. A resiliência do comércio internacional, combinada com a pressão pública, pode até levar a reduções tarifárias.
Se isso acontecer, poderá marcar o início de um círculo virtuoso no qual tarifas mais baixas ajudem a reduzir a inflação e a incerteza econômica. Corrigir os erros de Trump pode ser exatamente o estímulo de que a economia dos EUA e a economia mundial precisam.
Anne O. Krueger, ex-economista-chefe do Banco Mundial e ex-primeira vice-diretora-geral do FMI, é professora sênior de pesquisa em Economia Internacional na Escola de Estudos Internacionais Avançados da Universidade Johns Hopkins e pesquisadora sênior no Centro de Desenvolvimento Internacional da Universidade de Stanford.
Copyright: Project Syndicate, 2026.