 Brasil Perfil
A condução de políticas públicas para a indústria automotiva exige equilibrar o incentivo à competitividade com o acesso do consumidor a veículos novos no Brasil. Entre as prioridades apontadas por especialistas do setor estão a transição para a eletrificação, a consolidação de investimentos de fabricantes chinesas em solo nacional e a gestão dos impactos da reforma tributária sobre a cadeia de suprimentos.
O avanço tecnológico precisa acompanhar a capacidade financeira da população em um mercado pressionado por custos e juros, segundo o Jornal do Carro do Estadão. A preservação de diretrizes de longo prazo é defendida por analistas para garantir a previsibilidade dos aportes financeiros anunciados até 2033, que se aproximam de R$ 200 bilhões.
Na leitura de Murilo Briganti, COO da Bright Consulting, programas históricos como Inovar-Auto e Rota 2030 direcionaram a evolução da eficiência energética e dos itens de segurança. Atualmente, o programa Mover lidera essa agenda com a previsão de R$ 4 bilhões em créditos financeiros para 2027 e R$ 4,1 bilhões para 2028, focando em descarbonização e pesquisa.
Para o professor Antônio Jorge Martins, da Fundação Getulio Vargas, a modernização dos automóveis esbarra na defasagem entre o preço final dos modelos e o poder de compra das famílias. A entrada de montadoras chinesas intensificou a concorrência e a oferta de tecnologias digitais, exigindo que fabricantes tradicionais ganhem eficiência operacional.
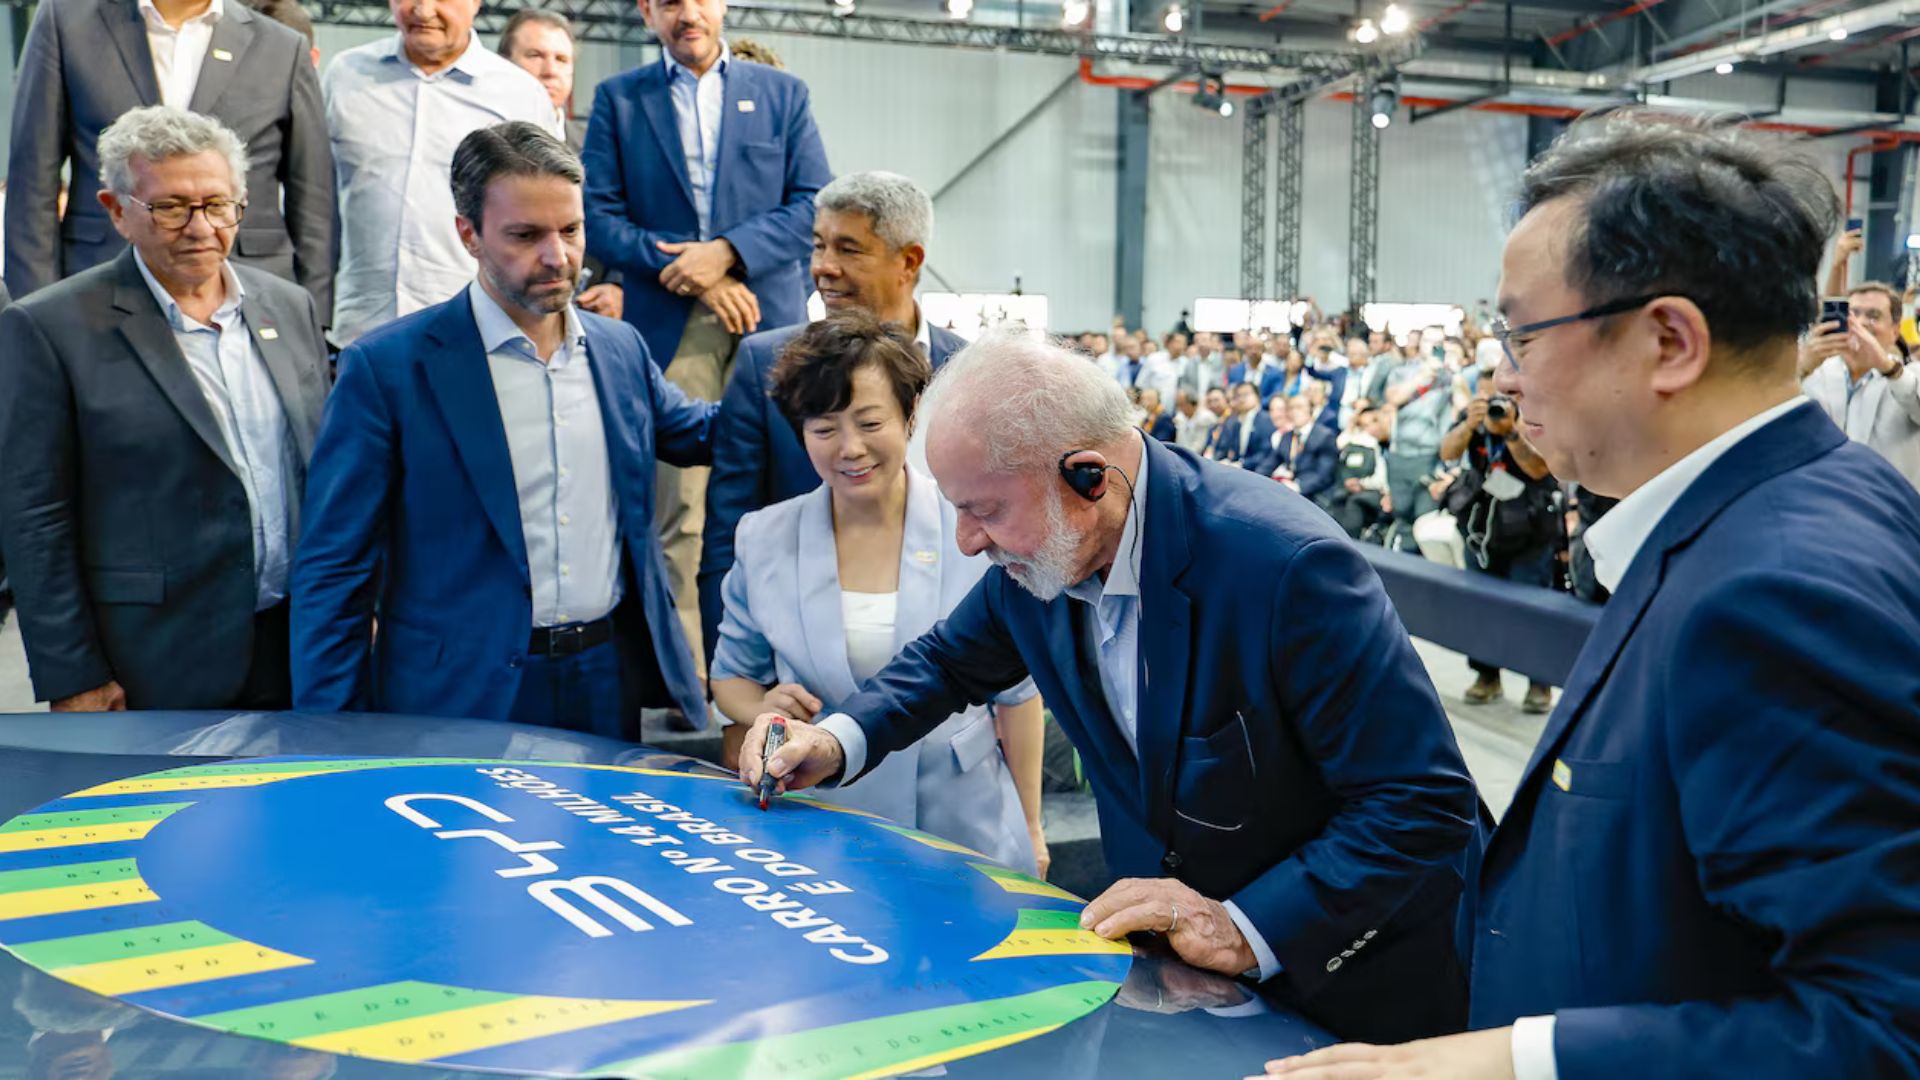
Os analistas ponderam que a instalação de linhas de montagem no país deve ser acompanhada do fortalecimento da engenharia local e da integração de fornecedores nacionais na produção de autopeças. “Existe uma diferença grande entre importar o carro pronto e trazer produção, engenharia, fornecedores e empregos para o Brasil.
A política pública precisa estimular justamente esse segundo movimento.” — Murilo Briganti, COO da Bright Consulting A adaptação à reforma tributária representa outro ponto de atenção no curto e médio prazo.
Com a introdução da Contribuição sobre Bens e Serviços a partir de 2027 com alíquota de referência estimada em 11,3% pelo Tribunal de Contas da União, a convivência temporária entre os novos impostos e os tributos estaduais como o ICMS exigirá ajustes contábeis severos das empresas.
O especialista Felipe Azevedo Maia, do AZM Advogados, indica que a complexidade da transição pode levar a discussões judiciais sobre a carga tributária incidente nos custos de fabricação e distribuição.