 Valor
O Banco Central (BC) disse nesta terça-feira (27) que os ativos problemáticos (APs) elevaram-se no crédito às famílias e atingiram o maior nível desde 2012 na maioria das modalidades. As informações constam no Relatório de Estabilidade Financeira (REF) do primeiro semestre de 2026.
De acordo com o BC, a inadimplência foi o principal fator desse movimento de crescimento de ativos problemático. As estimativas de probabilidade de default (PD) indicam continuidade da pressão na maioria das modalidades na segunda metade de 2026.
No primeiro semestre, o financiamento à economia real desacelerou, em linha com as condições financeiras mais restritivas e com a moderação no crescimento da atividade econômica. O BC disse que houve um arrefecimento da carteira do crédito bancário às pessoas físicas, com desaceleração da carteira de maior risco e estabilidade no crescimento da carteira de menor risco.
Os ativos problemáticos aumentaram em todas as modalidades para as famílias, segundo o BC. A inadimplência continua sendo o principal fator para esse aumento e ainda teria se elevado.
A autoridade monetária calculou que o aumento da inadimplência ocorreria mesmo sem a entrada em vigor da resolução que mudou o padrão de baixa a prejuízo de bancos em 2025. Até dezembro de 2024, a distribuição dos valores baixados permanecia relativamente estável e concentrada na faixa de 301 a 360 dias de atraso.
A partir de 2025, observa-se um deslocamento gradual da distribuição para faixas de atraso mais altas. "Os resultados do exercício contrafactual indicam, contudo, que a inadimplência também teria aumentado na ausência das mudanças regulatórias", disse o BC.
A autoridade monetária estima que a taxa de inadimplência do sistema financeiro nacional (SFN) seria 0,78 ponto percentual (p.p.) inferior caso os critérios de baixa vigentes até 2024 tivessem sido mantidos. "Esse efeito corresponde a aproximadamente 45% da elevação de 1,76 p.p.
observada desde dezembro de 2024. Comportamento semelhante é observado nas carteiras de PFs (pessoas físicas) e PJs (pessoas jurídicas)", disse.
O BC avalia que o efeito da mudança regulatória sobre a variação da inadimplência tende a diminuir ao longo do tempo. Cartões e não consignado
De acordo com o REF, cartões de crédito e o crédito não consignado são os produtos mais relevantes na composição de comprometimentos de renda mais altos. A população que recebe até dois salários mínimos tiveram um aumento mais intenso do uso destas modalidades.
As informações constam no Relatório de Estabilidade Financeira (REF) do primeiro semestre de 2026. O BC disse que o comprometimento de renda possui uma trajetória de alta, com maior participação de modalidades de crédito mais caras para os tomadores, especialmente para os de menor renda.
"Essas tendências de aumento são notadas desde dezembro de 2023. Na população de menor renda, em particular a com renda de até dois salários mínimos, o aumento da participação das modalidades de cartão e de crédito não consignado é ainda mais intenso", disse o BC.
Com o aumento da faixa de renda, o perfil de modalidades passa a ter maior participação dos financiamentos de veículos e habitação. Mas, independentemente do nível de remuneração, os produtos mais relevantes para tomadores com comprometimento de renda mais elevado são o cartão de crédito e o crédito não consignado.
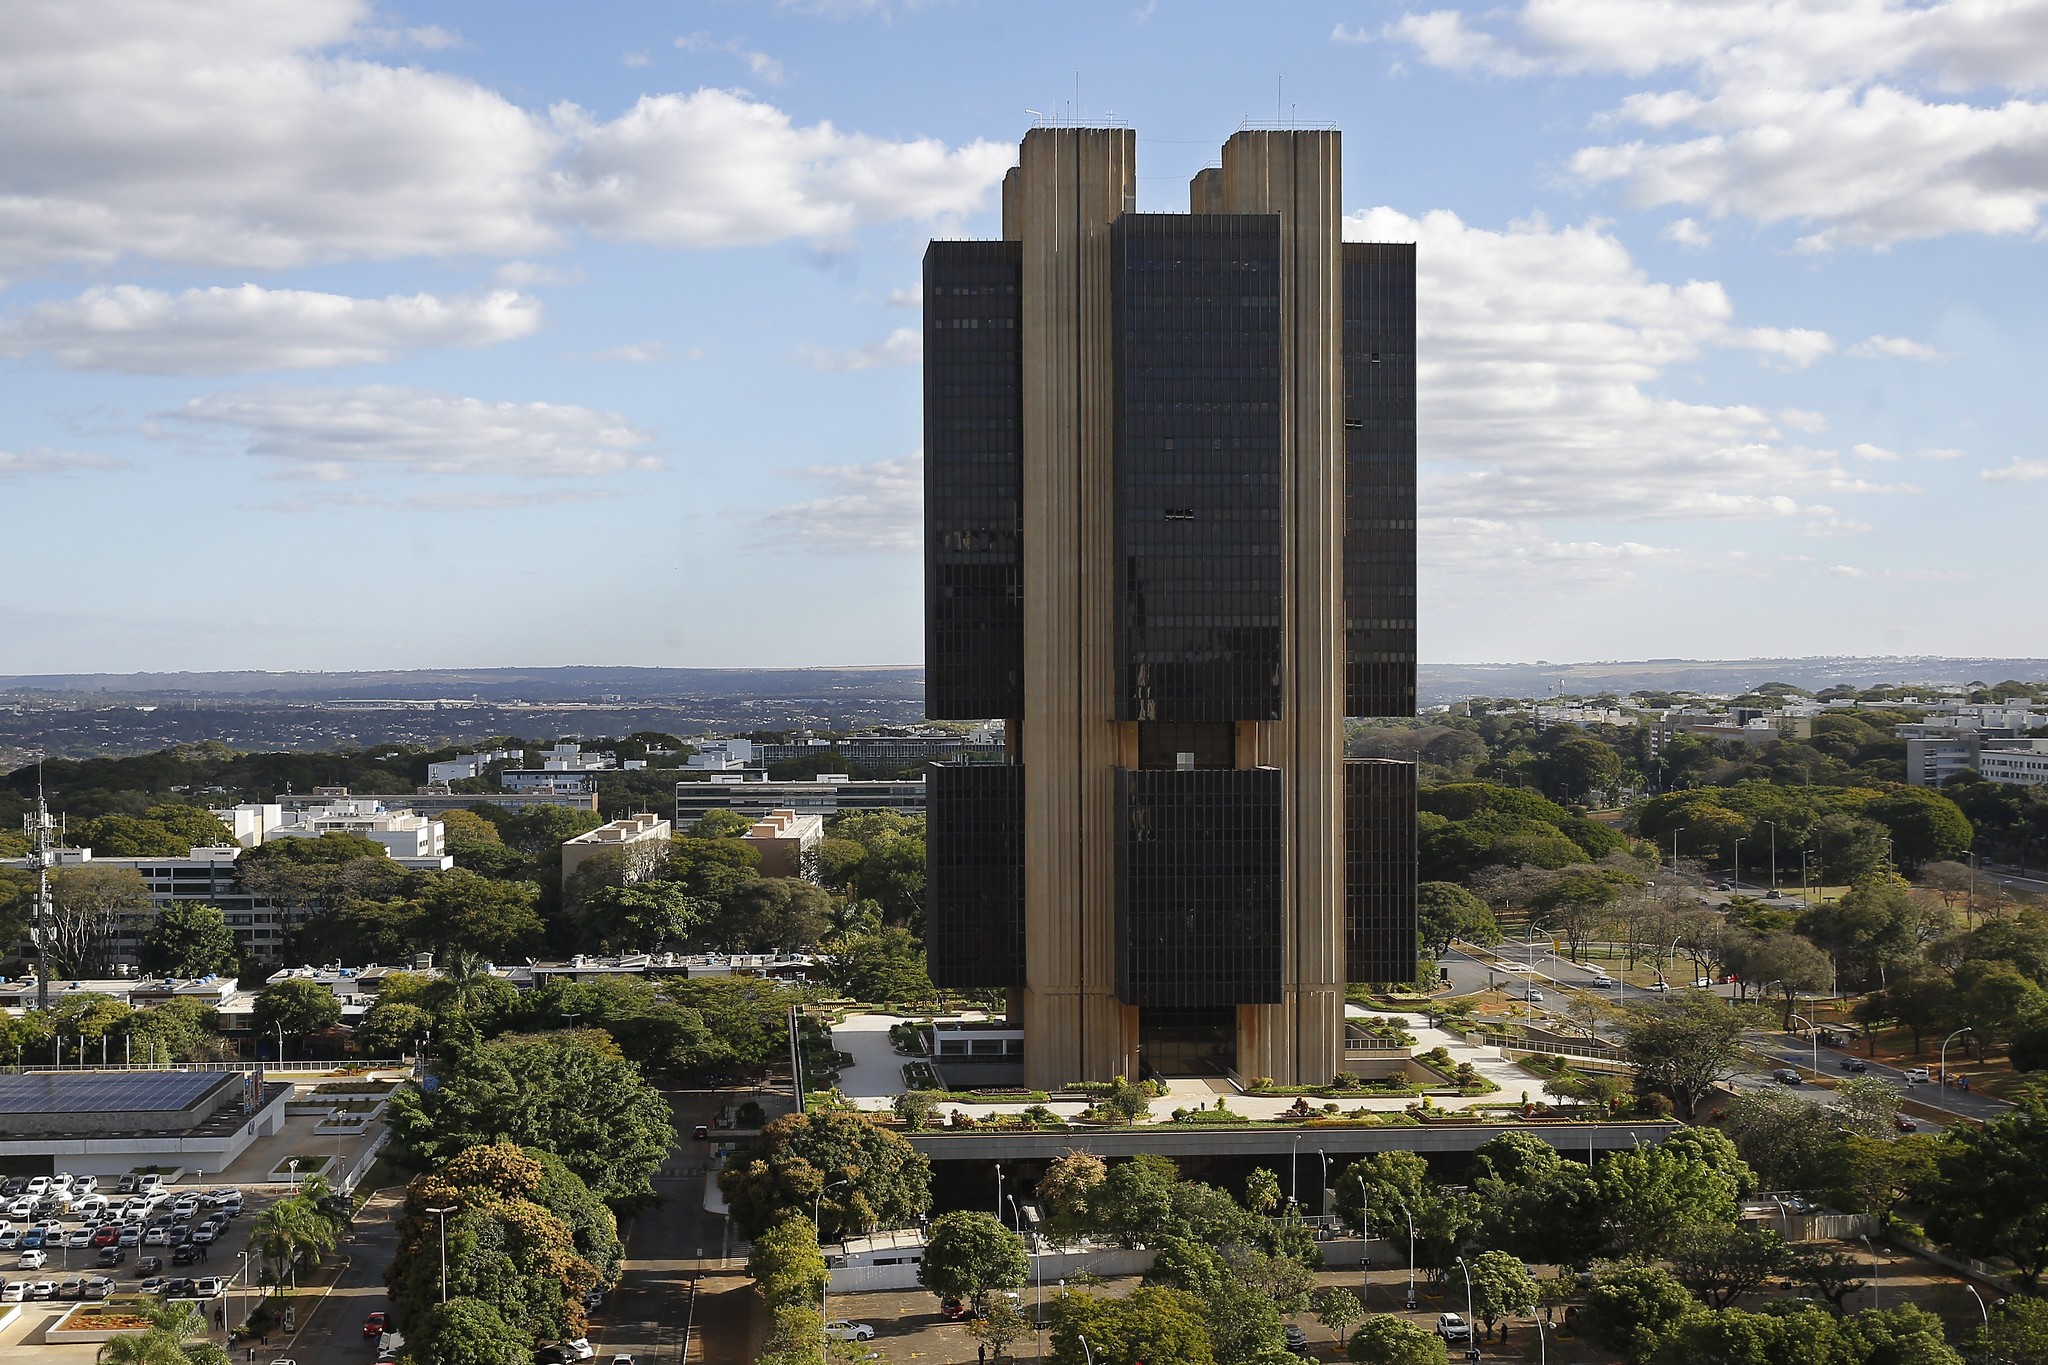
"Em outras palavras, tomadores com a capacidade de pagamento restrita possuem grande parte da sua renda comprometida com o pagamento de operações de cartão e de crédito não consignado, em todas as faixas de renda", disse o BC. Sede do Banco Central do Brasil, em Brasília (DF)
Raphael Ribeiro/BCB