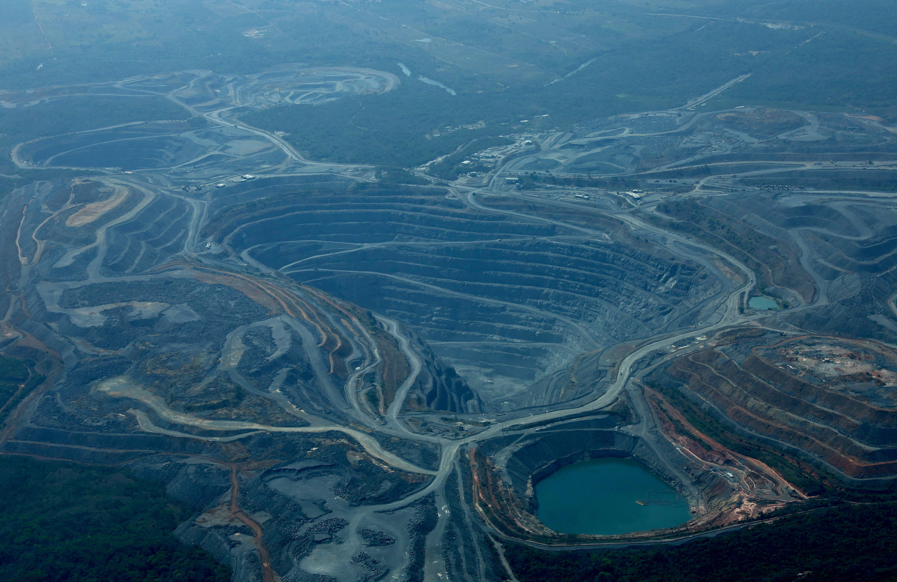
Há algum tempo, a tese de investimento para a Vale (VALE3) deixou de ser pautada apenas na força do minério de ferro. Mesmo que a companhia tenha grande parte da sua receita apoiada na commodity e parte do mercado leia a operação ainda como “puro minério de ferro”, o cobre cada vez mais assume papel central para a mineradora, através do crescimento da subsidiária Vale Base Metals (VBM). Analistas revisitaram suas visões para a mineradora e o potencial das duas frentes a partir de declarações do CEO da Vale, Gustavo Pimenta, no FT Metals & Mining Summit, em Londres, e o VBM Day, que aconteceu em Toronto. Para o Research da XP, a imersão na estratégia da VBM mostrou confiança na expectativa de produção de 700 mil toneladas de cobre ao ano até 2035, mencionada tanto por Pimenta quanto pelo CEO da VBM, Shaun Usmar, no evento em Londres.Leia tambémAMER3: Justiça do RJ aprova fim de recuperação judicial da Americanas“Com a conclusão dessa etapa, a companhia segue comprometida com o crescimento de suas operações, o fortalecimento sustentável do seu modelo de negócio e o desenvolvimento da experiência de seus clientes”, afirmou a Americanas em fato relevanteMineração e siderurgia no 3º tri de 2026: o que esperar dos balanços?A primeira a divulgar os resultados será a Vale, no dia 29 de outubroSegundo os analistas Lucas Laghi, Guilherme Nippes e Fernanda Urbano, tanto as reservas quando os recursos presentes sustentam a meta com tranquilidade. Nesse momento, mostra o relatório publicado nesta segunda (19), mesmo com uma trajetória ainda complexa envolvendo licenças, conversão de reservas e desenvolvimento de múltiplos projetos no Brasil e no Canadá, o debate já deixou de ser sobre recurso disponível e passou a rodar em torno de entregas de projetos. “Apesar de nossos estudos indicarem um declínio dos volumes após um pico próximo de 700 mil toneladas anuais com base nos recursos atualmente conhecidos, esperamos que as campanhas contínuas de exploração e perfuração ampliem a vida útil das minas da VBM, sustentando esse patamar de produção por mais tempo e criando potenciais adicionais de crescimento além do plano atual”, afirmam. Além atual base de reservas e recursos, que já permitem a visibilidade para assegurar a trajetória de expansão, os analistas citam também o portfólio diversificado da mineradora, composto por minas em operação, expansões brownfield (estruturas já existentes, mas ainda não operando por necessidade de modernização ou adaptação) e desenvolvimento de projeto em conjunto. A XP destaca, porém, que os principais gargalos para obtenção da meta pela Vale seriam o licenciamento e o desenvolvimento de projetos.“Embora o inventário mineral pareça suficiente para sustentar o crescimento de longo prazo, a maioria dos projetos ainda precisa avançar por etapas como estudos ambientais, trabalhos de viabilidade, obtenção de concessões minerárias e construção”, afirmam. A XP recomenda o papel como “neutro”, com preço-alvo em R$ 83, com potencial de valorização (“upside”, em inglês) de 25%. Ouro escondido Pouco mencionado em análises sobre ativos e potenciais da mineradora, o ouro também é citado pela XP como importante fonte de valor oculto no portfólio de cobre da Vale. Isso porque o metal é um subproduto na produção do cobre e, por isso, contribui para a receita, reduz custos líquidos de caixa e torna projetos mais economicamente atrativos. Os fatores são especialmente presentes nas operações em Alemão e Salobo, ambas no Pará. O Alemã, segundo a própria VBM, é “um projeto subterrâneo de cobre-ouro de alto teor, localizado na região de Carajás”. Já a mina do Salobo é o maior empreendimento extrator de cobre no Brasil, com reservas estimadas em 1,15 bilhão de toneladas métricas de minério de cobre. Segundo as estimativas da XP, apenas o projeto do Alemão pode adicionar cerca de 140 mil onças por ano até 2035, o que poderia representar 5% a 10% das receitas esperadas da VBM. Para Salobo, os analistas sustentam que o aumento de produção do ouro deve beneficiar tanto as receitas quanto os custos. Nesse caso, porém, é possível que a produção seja compensada por acordos já existentes de transmissão de metais preciosos (“streaming”, em inglês). A prática é comum na mineração e acontece quando há fornecimento de financiamento inicial para busca de capital para expansão ou estabelecimento de operação. Os acordos potencialmente presentes pela VBM não foram especificados na análise da XP. Minério de ferro além da ChinaO otimismo com o cobre não fez com que o CEO da Vale deixasse de apresentar visão construtiva para o potencial do minério de ferro. Citado em relatório publicado pelo BTG Pactual no dia 16 de outubro, Pimenta sustentou que o mercado global deve se manter “relativamente equilibrado”. O executivo ponderou que a dinâmica deve se manter mesmo com a nova oferta do projeto Simandou, na Guiné. Localizada na região sudeste da Guiné, na África, o Simandou é o maior projeto de mineração de minério de ferro não explorado do mundo. A mina possui reservas de minério de ferro de altíssimo teor (acima de 65%), semelhantes às encontradas no complexo de Carajás pela Vale. O aumento de oferta deve ser compensado pela depleção (esgotamento) anual de recursos de cerca de 60 a 80 mega toneladas (Mt). Segundo os analistas Leonardo Correa, Marcelo Arazi, Rodrigo Cotardo e Marcel Zambello, o projeto Simandou deve alcançar capacidade de produção de até 120Mtpa em 2030, enquanto seu teor relativamente mais alto de alumina pode elevar a demanda pelos produtos de baixa impureza da Vale como agentes de mistura. Em termos de mercado, o executivo destacou que o consumo mais fraco da China (por queda de produção do aço) não se traduz necessariamente em menor demanda por minério de ferro. Além disso, a Índia e o Vietnã foram citados como dois países que podem representar demanda incremental. Mesmo com falas mais otimistas do executivo, o BTG afirma que a história para os papéis vem mostrando revisões relevantes de projeções de resultados pelos preços mais fracos que o esperado para a commodity e os custos mais elevados, em especial o frete. Os analistas sustentam que a demanda da China, de fato, parece sustentada mesmo com a queda de produção do aço e que o ramp-up (aceleração da operação, em inglês) de Simandou foi surpreendente. “Passamos a acreditar que a produção pode superar os 15-20Mt que projetávamos para 2026, acrescentando alguma pressão a um mercado já desafiador. Ainda assim, concordamos com Pimenta que a depleção é um componente importante e frequentemente negligenciado da equação de oferta de longo prazo”, afirmam. Por fim, os analistas afirmam que a Vale negocia a múltiplos inferiores que seus pares por ainda ser lida como empresa pura de minério de ferro, ao contrário, por exemplo, da BHP. Por isso, há potencial de valorização a partir de uma transformação no mix de resultados da Vale, mas também presença aparente de menos disposição do mercado em precificar ganhos que podem acontecer vários anos à frente. O BTG recomenda o papel com Compra, com preço-alvo de R$ 90, com potencial de valorização de 35,62%. Além do minério de ferro: o que falta para a Vale (VALE3) dobrar a produção de cobre?
Além do minério de ferro: o que falta para a Vale (VALE3) dobrar a produção de cobre?
Fonte da notícia:
 Info Money
Deseja ler a íntegra original na fonte jornalística?
Acessar matéria no site Info Money