 Valor
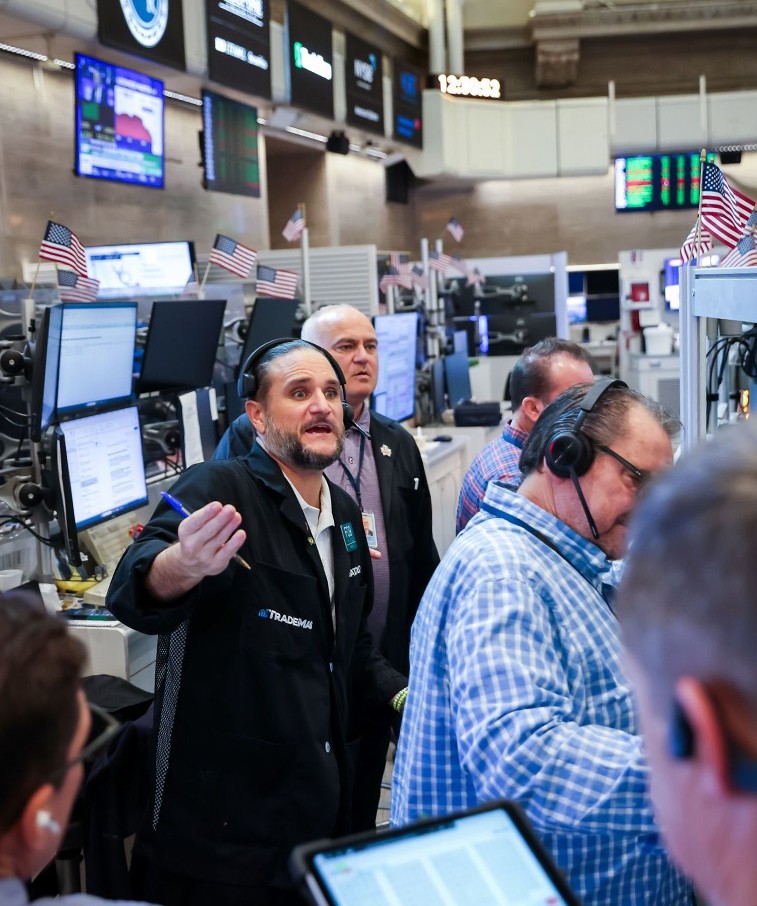
O otimismo em Wall Street após o Partido Democrata ter conquistado ambas as casas legislativas nas eleições de meio de mandato (“midterms”) durou pouco. A “onda azul” reviveu os receios de uma desaceleração no desenvolvimento da infraestrutura de inteligência artificial (IA), desencadeou uma liquidação no setor de tecnologia que contaminou os mercados globais e jogou o índice Nasdaq em território de correção.
A recepção do mercado aos resultados das midterms foi inicialmente positiva, ao reduzir as incertezas políticas e dar maior clareza aos investidores, levando as bolsas americanas a uma desempenho positivo na quarta-feira. O ânimo, contudo, durou pouco, e os primeiros sinais de incômodo apareceram durante a madrugada de quarta para quinta-feira nas bolsas asiáticas.
O índice Kospi, da bolsa de Seul, um dos mercados mais sensíveis à tese de IA, perdeu 5,28%, afetado pelo tombo de mais de 7% das ações da Samsung Electronics e da SK Hynix. O mau humor logo se espraiou para Wall Street e ganhou tração no início dos negócios à vista, levando o Nasdaq para o território de correção - quando o índice recua mais de 10% em relação ao pico mais recente - e os demais índices das bolsas de Nova York também despencaram.
O Nasdaq Composto, que puxou a correção nas bolsas, cedeu 5,52%, aos 24.315,00 pontos; o S&P 500 recuou 4,36%, aos 7.353,73 pontos; e o Dow Jones caiu 3,44%, aos 51.523,06 pontos. O grau de contaminação afetou até mesmo setores ligados à economia real, como os de finanças e de consumo discricionário, que registraram dois dos melhores desempenhos na sessão de quarta-feira.
As perdas foram ainda mais visíveis nas ações de chips e semicondutores, refletidas na queda de 12,79% do ETF (fundo negociado em bolsa) da BlackRock para o segmento. Papéis de empresas importantes no setor ajudam a ilustrar o tamanho do mau humor: Nvidia perdeu 9,26%; AMD, 17,26%; Micron Technology, 17,46%; e CoreWeave, 9,83%.
A sessão contou com uma série de marcas negativas expressivas para o mercado americano. O Nasdaq apagou US$ 2,3 trilhões em valor de mercado, de acordo com dados da Bloomberg, e registrou o pior dia desde março de 2020, durante a pandemia.
A percepção de risco também deu um salto em meio à liquidação de posições e o índice de volatilidade VIX, conhecido como o “termômetro do medo” de Wall Street, disparou 69,66% e terminou o dia negociado aos 28 pontos. A divergência gritante entre as reações do mercado nos dois dias após as “midterms”, segundo o estrategista-chefe de mercados da gestora americana Miller Tabak, Matt Maley, se deve ao fato de que, neste momento, os investidores estão repercutindo os efeitos do pleito nos fundamentos, e não somente o alívio pela redução das incertezas políticas.
“Os investidores estão começando a se dar conta de que, além de o retorno [dos investimentos em IA] poder demorar mais para chegar, ele pode não ser tão expressivo quanto se imaginava antes.” Ao Valor, Maley diz entender que este pode ser um ponto de virada para a narrativa da IA para os mercados americanos.
E, ainda que isso não signifique uma queda tão forte quanto no início dos anos 2000, quando a “bolha” da internet estourou, a correção nas bolsas pode chegar a 10% ou 15%, além de criar riscos de uma recessão nos Estados Unidos, considerando a forte participação dos investimentos em IA e do desempenho das bolsas no Produto Interno Bruto (PIB).
Essa correção nos mercados, segundo Maley, deve ocorrer também por uma série de fatores negativos para a IA e para a economia que ainda não tinham sido capazes de frear o avanço das bolsas: o aumento das taxas de juros; a piora nos mercados de crédito; o aumento dos spreads dos credit default swaps (CDS, uma medida do risco de calote) de empresas de tecnologia; os altos “valuations”; e a piora fiscal dos EUA.
“Existem alguns pontos que vêm preocupando as pessoas há meses e, no último mês, todos eles acabaram se agravando. A tensão nos mercados de crédito, as preocupações com o retorno sobre o investimento e as incertezas geopolíticas se intensificaram”, diz Maley.
Por conta desses fatores, o estrategista-chefe acredita que uma “recuperação em formato de V” seria difícil. Há no mercado, porém, quem veja um cenário menos grave.
O estrategista-chefe global do Citi, Dirk Willer, ressalta que a tendência para as bolsas americanas após as “midterms” e até o fim do ano é usualmente positiva. Sobre o financiamento de IA, a visão do banco é que data centers continuarão sendo erguidos, dada a forte demanda, embora o local e a forma como eles serão construídos possam mudar, além de um ritmo mais lento.
“Sendo assim, certos segmentos do ecossistema tecnológico dos EUA ainda podem ter desempenho inferior ao do mercado”, disse Willer, em nota a clientes. Ainda assim, com as preocupações em torno da IA ainda pairando sobre parte do setor de tecnologia, o Citi reiterou a preferência por posições no mercado europeu, visto que ele pode se beneficiar de forma mais direta da queda nos preços do petróleo e da menor pressão sobre os juros.
A aversão ao risco causada pela liquidação no setor de tecnologia também levou à busca por proteção. O rendimento da T-note de dois anos recuou de 4,589% para 4,471%, e o do papel de dez anos caiu de 4,839% para 4,889%.
Para os estrategistas de renda fixa do BMO Capital Markets, não há uma convicção clara sobre até que ponto esse reajuste pode pressionar os “valuations” antes que um movimento de compra altere o sentimento em relação aos ativos de risco. “Por ora, evitamos nos posicionar contra a onda de vendas, dado que existem fundamentos que justificam uma reavaliação do ritmo de expansão da infraestrutura de IA.”
A dinâmica no mercado de energia também foi negativa para os ativos de risco. O petróleo voltou a subir, em um movimento de correção de excessos após o tombo dos últimos dias.
Em Londres, o barril do Brent com entrega para janeiro encerrou em alta de 3,88%, negociado a US$ 98,29 por barril. (Colaborou Cristiana Euclydes)