 Valor
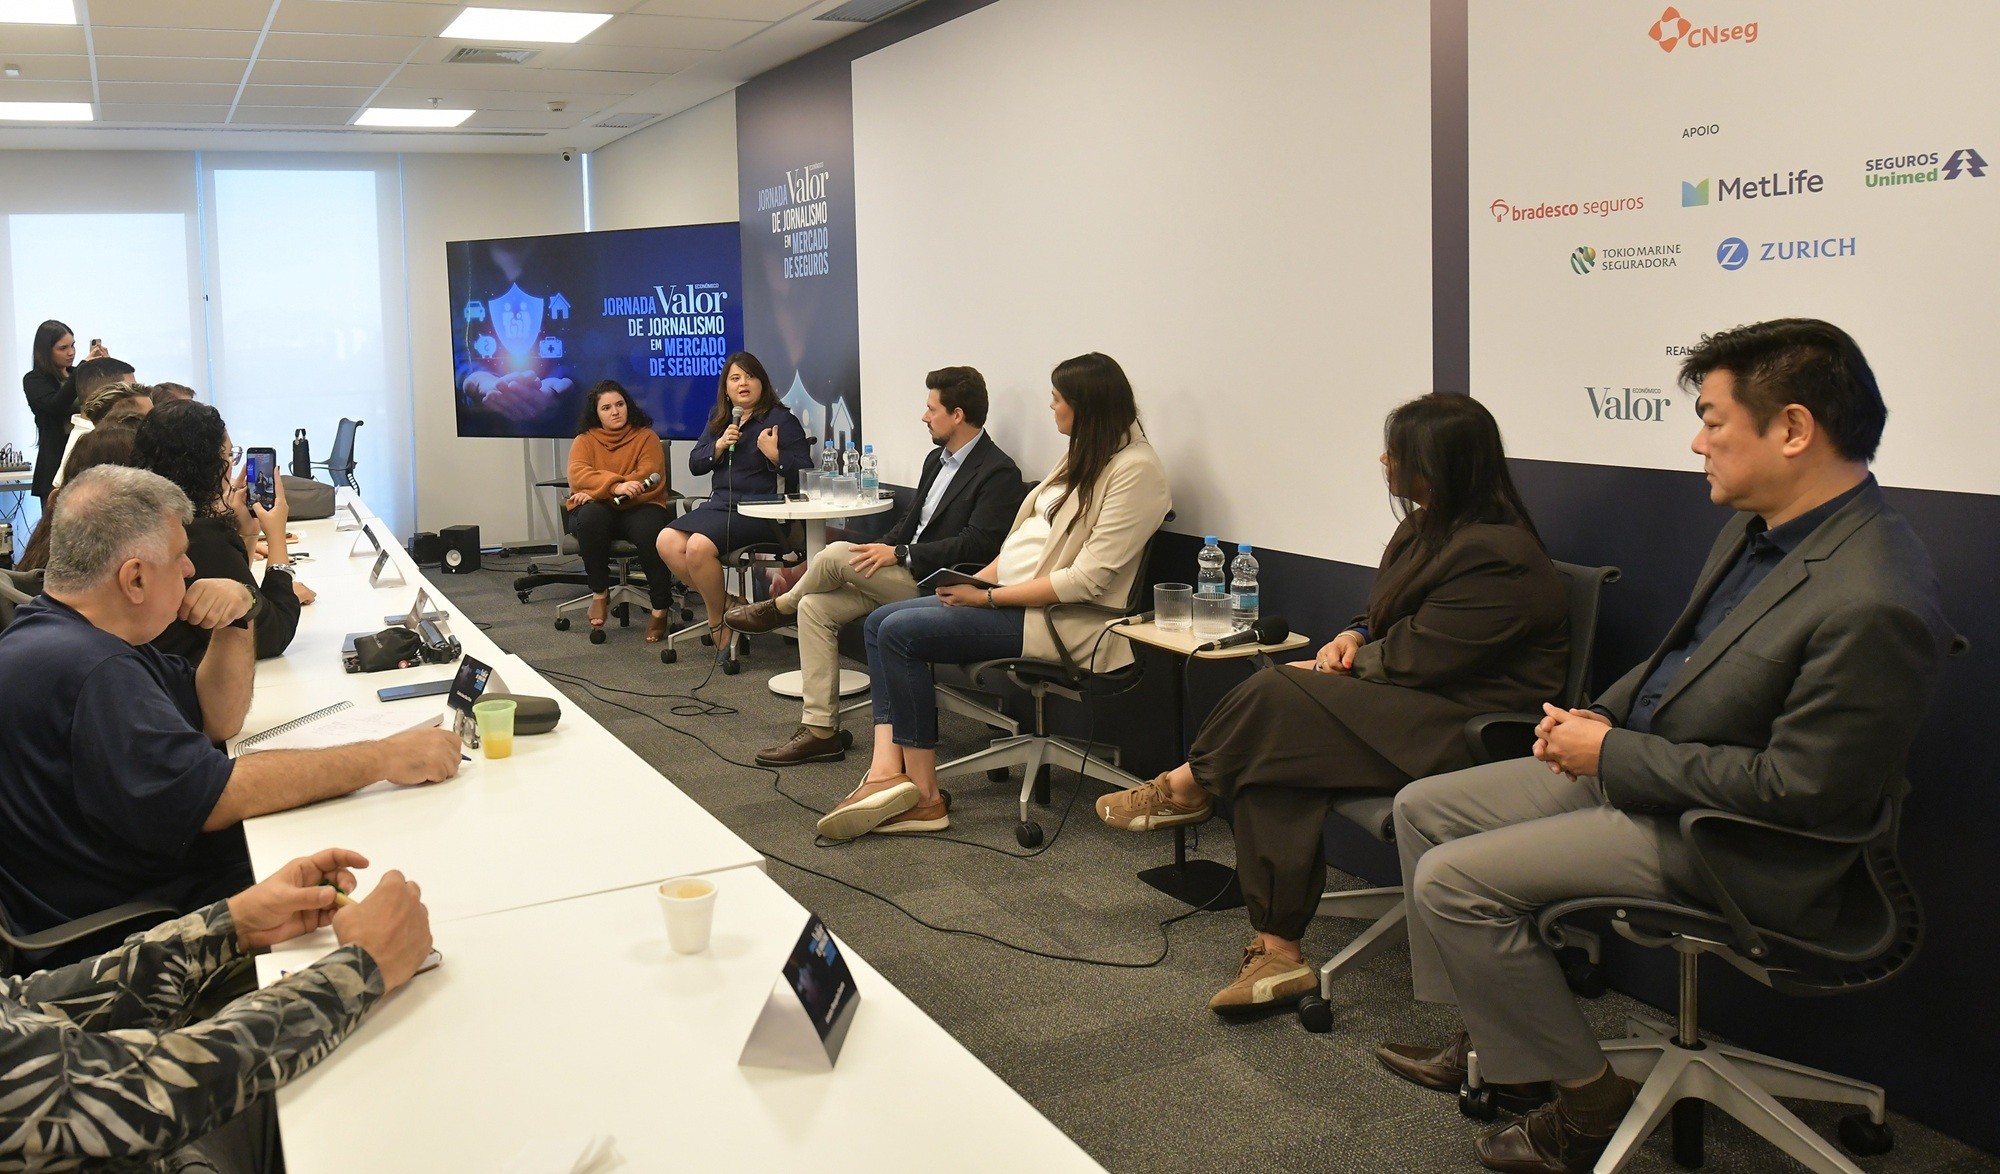
A contratação de seguros de pessoas está em alta no Brasil. O valor destinado a produtos como seguro de vida, acidentes pessoais, prestamista e cobertura contra doenças graves alcançou R$ 41,6 bilhões no primeiro semestre, 10% a mais do que o registrado no mesmo período do ano passado, enquanto o pagamento de sinistros cresceu 7,9% e chegou a R$ 8,9 bilhões. Os dados são da Federação Nacional de Previdência Privada e Vida (FenaPrevi), com base em informações da Superintendência de Seguros Privados (Susep). Ainda assim, o gap de proteção é enorme: atualmente, não mais do que 27,9% dos veículos, 17% dos domicílios e 3,5% das terras plantadas são seguradas. Na França, por exemplo, 98% das residências são seguradas, enquanto nos Estados Unidos o seguro rural alcança mais de 90% das propriedades. O tema foi pauta da Jornada Valor de Jornalismo em Seguros, em painel realizado no início de setembro na editora Globo em São Paulo, em parceria entre a empresa e a Confederação Nacional das Seguradoras (CNseg), e patrocínio de Bradesco Seguros, MetLife, Seguros Unimed, Tokio Marine e Zurich Seguros. Atuação pode ser ampliada Garantir a resiliência frente a imprevistos não é exclusividade de pessoas das classes média e alta ou de grandes empresas. É nesse contexto que as seguradoras têm margem para ampliar sua atuação, com adaptações no vocabulário e na abordagem. “A maioria das pessoas não entende o linguajar do seguro. E, historicamente, estruturamos nossas empresas com uma lógica muito focada no produto. Precisamos de uma abordagem mais transversal e próxima dos consumidores”, diz Fábio Nogi, superintendente de Inovação e Odontologia da Seguros Unimed. Em geral, quem compra seguros no Brasil são pessoas acima de 30 anos, o que torna a educação financeira baseada na proteção para jovens um tema relevante para o setor. A CNseg mantém um projeto, em conjunto com a Unicef, para levar para as escolas públicas o tema de educação financeira e o subtema de educação securitária.
“O brasileiro já paga para correr riscos: em 2025 foram R$ 220,6 bilhões depositados em apostas esportivas autorizadas, contra R$ 160 bilhões em seguros de vida e automóvel. Precisamos ensinar as pessoas a atuar de forma preventiva”, detalha Edson Franco, CEO da Zurich Seguros e presidente da FenaPrevi. “A educação para o seguro fortalece a educação financeira das pessoas. Esse trabalho de base é a missão do setor”, reforça Nogi. Na mesma direção, também é importante atrair novos talentos para trabalhar nas empresas do setor, afirmou Marcia Silva, diretora comercial de Canais Especiais da Tokio Marine. “Há várias ações que podemos fazer conjuntamente e desmistificar o seguro, utilizando diferentes canais, como as redes sociais. Nesse sentido, contar com os jovens nas empresas é importante. Eles priorizam atividades profissionais que geram valor para a sociedade, e esse é precisamente o caso dos seguros.” Modalidade promissora Silva lembra que o setor precisa seguir evoluindo para atender às novas demandas das empresas e das famílias. “Os incidentes climáticos e os crimes digitais criam novas complexidades. Já existem mais de 90 tipos de seguros para atender a diversas camadas da população, e novas opções devem surgir.” Nesse contexto, os microsseguros ampliam o acesso à proteção e atuam como um motor de inclusão financeira. Com preços reduzidos e coberturas adaptadas ao perfil dos consumidores, passaram a ocupar maior espaço, com o apoio da expansão do número de apólices, da diversificação de produtos e do maior uso de canais alternativos de distribuição. É uma modalidade que representa uma mudança de paradigma, ao propor que o seguro pode — e deve — ser desenhado a partir das necessidades reais da população. E pode ser adotado de forma integrada à jornada do consumidor, como apontou Gustavo Romero, head de Novos Negócios da MetLife no Brasil e VP Xcelerator Brasil, a plataforma digital da companhia. “O brasileiro mudou, e o mercado de seguros precisa acompanhar. As pessoas acessam mais tecnologia, são digitalizadas, mas por outro lado estão endividadas, portanto há menos espaço para imprevistos.” Essa realidade abre oportunidade de oferecer produtos voltados para a compra de garantia estendida no varejo, a perda temporária de renda para autônomos, incluindo entregadores e motoristas de aplicativos, e a proteção para a compra de ingressos, caso o cliente não possa comparecer ou a atividade seja cancelada. “Com o seguro embutido, os produtos surgem no momento certo, de forma fluida, sem interromper a jornada do consumidor”, explica Romero. Capilaridade geográfica Por sua vez, a Bradesco Seguros se apoia na capilaridade do grupo e na formação de correspondentes bancários preparados para vender microsseguros. “Damos treinamento para as pessoas na ponta, e com isso levamos proteção para os aproximadamente 5 mil municípios brasileiros onde o banco atua”, conta Ivani Benazzi de Andrade, superintendente de Sustentabilidade da Bradesco Seguros. “Os seguros criam resiliência para as pessoas, para as empresas e para o país como um todo”, reforça Ivani. A proteção contra riscos climáticos também precisa chegar às famílias e às pequenas empresas, como apontou Lucía Sarraceno, diretora de Marketing e Clientes da Zurich. “Nossa responsabilidade como seguradoras está mudando. Precisamos atuar na prevenção e ajudar com dados para que o cliente se torne mais resiliente ao risco, e consiga entender a que impactos está sujeito, antes que eles aconteçam.” Existe uma lacuna entre reconhecer a importância da proteção e contratar um seguro, e a comunicação é parte relevante nesse desafio. Precisamos ajudar o brasileiro a identificar os riscos e conhecer as alternativas para se proteger O mercado de trabalho caminha para atividades em que as pessoas serão mais prestadoras de serviços. Cada pessoa será sua própria empresa. Por isso, a decisão de contratar um seguro será individual Quando falamos em acesso, preço é importante, mas não é tudo. O equilíbrio está em oferecer uma cobertura que faça sentido quando o cliente mais precisa, garantindo proteção adequada Na pandemia, o mercado se uniu e passou a oferecer uma cobertura que não existia. Hoje, as seguradoras estão atentas às novas demandas da sociedade, como soluções para riscos climáticos e cibernéticos A digitalização facilita o atendimento e gera dados que permitem entregar ofertas para cada necessidade, seja um seguro para ingressos de shows ou para perda de renda de profissionais autônomos