 Valor
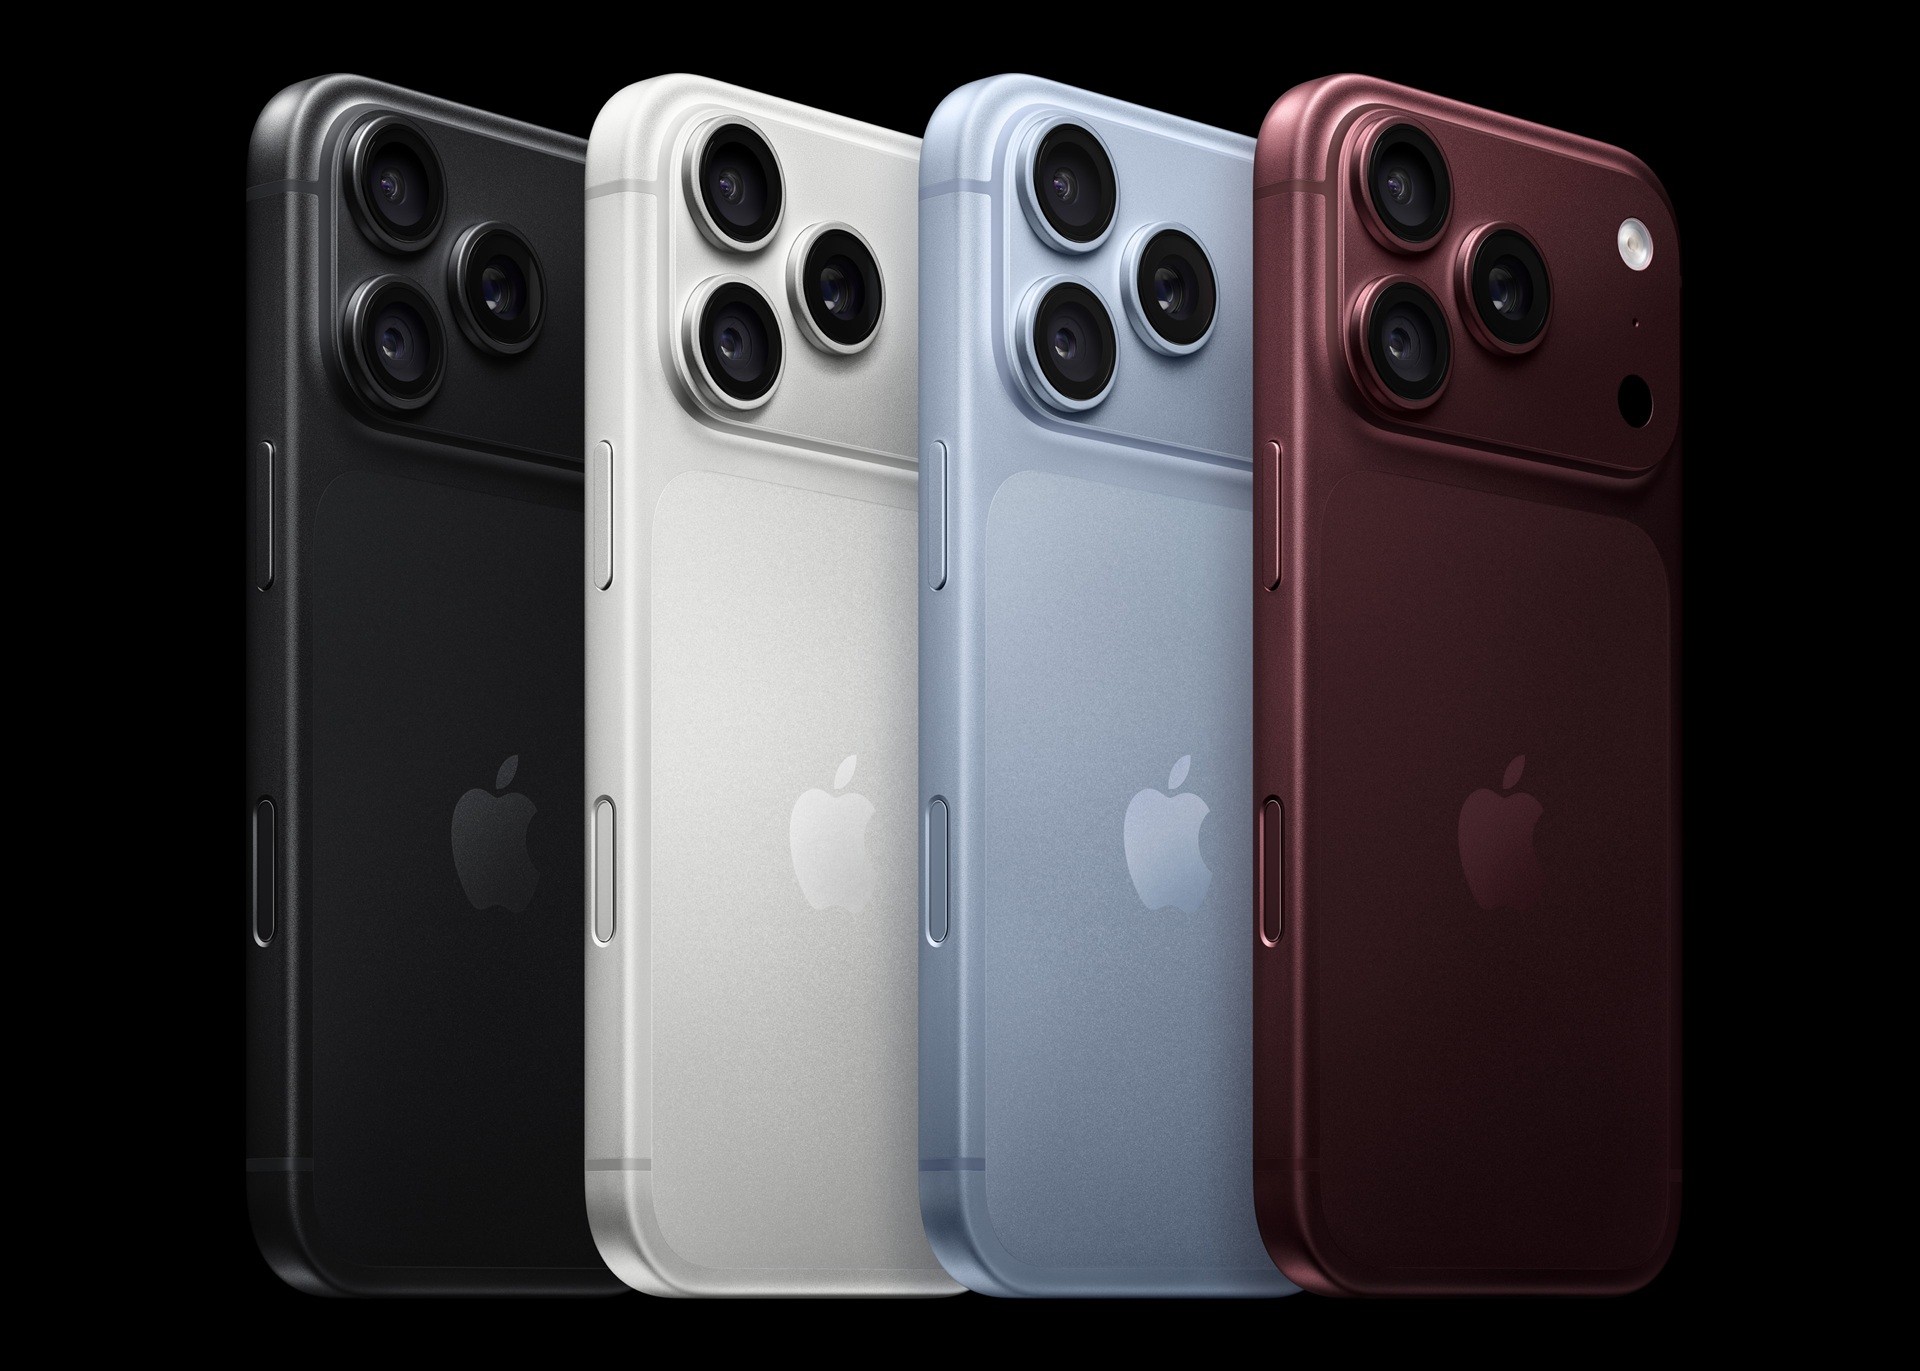
Os resultados da Apple no quarto trimestre fiscal de 2026 trouxeram vendas da linha iPhone acima do projetado pelos analistas financeiros e melhora na margem bruta, mesmo em meio à crise global de escassez de chips de memória que afeta fabricantes de smartphones e computadores, entre outros produtos.
Já na linha de serviços, segunda maior fonte de receita da Apple e sua principal aposta para reduzir a dependência do iPhone, o crescimento veio abaixo das expectativas. “As vendas da linha iPhone cresceram 17,5% na base anual, cima dos 15% esperados e a margem bruta também veio levemente melhor, em 47,9% — 46,9% excluindo um benefício não recorrente de tarifas —, mesmo com a pressão de custos de memória”, destaca a analista Gabriela Moraes, do fundo Global Tech da gestora São Pedro Capital.
A divisão, que reúne serviços como assinatura de streaming, armazenamento de dados, jogos e exercícios físicos, gerou receita trimestral de US$ 31,6 bilhões, um incremento de 9,8%, mas não bateu a estimativa de alta de 10,3% esperada pelos investidores. “Esse segmento é particularmente importante por ter margens superiores às de [equipamentos] hardware e contribuir de forma relevante para a rentabilidade da companhia”, nota Moraes, em entrevista ao Valor.
A companhia elevou em 20,7% sua receita na China, seu terceiro maior mercado depois dos Estados Unidos e da Europa, mas onde enfrenta a concorrência cada vez mais acirrada dos fabricantes locais. As vendas trimestrais na região da Grande China somaram US$ 17,5 bilhões, avanço de 20,7% na comparação anual.
Logo em seguida da divulgação do balanço, às 18h30 (horário de Brasília), as ações da Apple recuavam mais de 0,79% após o pregão regular da Nasdaq. Pouco antes das 19h entraram em estabilidade com leve alta.
“A queda do papel no ‘after’, após uma valorização relevante nos ultimos seis meses nos traz uma leitura inicial de que o resultado foi positivo, mas sem grandes surpresas”, nota Moares. iPhone 18 Pro
Divulgação/Apple